Chargement de la page…
Der ROI einer Einheit reicht nicht aus, um zwei Einkäufe zu vergleichen: Man muss auch verfolgen, wie viel Kapital gebunden bleibt und für wie lange. Bauen Sie eine Kohorte mit den tatsächlichen Auszahlungen, den erhaltenen Einheiten, den Abgängen, den Nettoeinzahlungen und deren Daten auf. Zeigen Sie den geschätzten ROI zusammen mit einer Kurve des nicht zurückgeflossenen Kapitals an, ohne eine Rendite mechanisch mit einer angenommenen Anzahl von Umschlägen zu multiplizieren. Ein geplanter Verkauf ist keine Einzahlung. Testen Sie ein zentrales und ein langsameres Szenario und ersetzen Sie die Annahmen anschließend durch die Kontoberichte. Die beste Opportunität hängt dann von Liquidität, Risiko und Zeit ab, nicht von einem isolierten Prozentsatz.
Statischer ROI und Zeitplan beantworten zwei unterschiedliche Fragen
Der ROI eines Produktszenarios vergleicht einen geschätzten Gewinn mit dem als gebunden definierten Kapital. Er beantwortet die Frage „welche Rendite auf dieser Basis?“. Der Lagerumschlag beantwortet „in welchem Tempo gehen die Einheiten ab?“. Der Liquiditätszeitplan beantwortet wiederum eine andere Frage: „wann werden die Auszahlungen tatsächlich durch verfügbare Einzahlungen ausgeglichen?“.
Werden diese drei Begriffe vermischt, entstehen gefährliche Abkürzungen. Eine Charge kann einen hohen Stück-ROI aufweisen und trotzdem lange auf Lager liegen. Eine andere kann eine bescheidenere Marge haben, aber schnell Kapital freisetzen. Keine einzelne Kennzahl entscheidet ohne die Rahmenbedingungen des Verkäufers.
Der Leitfaden ROI oder Nettomarge bei Amazon definiert die jeweiligen Nenner. Das gebundene Kapital ist hier eine Steuerungskennzahl des Szenarios: Sie muss explizit definiert werden und darf nicht als universelle buchhalterische Kategorie dargestellt werden.
Eine Liquiditätskohorte abbilden
| Ereignis | Betrag | Datum | Auswirkung auf das Kapital des Szenarios |
|---|---|---|---|
| Lieferantenanzahlung | beobachtet | Belastungsdatum | erhöht das gebundene Kapital |
| Kaufrestbetrag | beobachtet | Belastungsdatum | erhöht das gebundene Kapital |
| Transport und Vorbereitung | beobachtet oder geschätzt | Zahlungsdatum | erhöht das gebundene Kapital |
| Wareneingang | Menge | Eingangsdatum | ändert den Status, nicht zwingend die Liquidität |
| Verkauf | Menge und Umsatz | Bestelldatum | Signal, noch keine verfügbare Einzahlung |
| Nettoauszahlung | beobachtet | Datum der Verfügbarkeit | reduziert das nicht zurückgeflossene Kapital gemäß der Regel |
| Retoure oder Anpassung | beobachtet | Datum der Buchung | kann den Saldo erhöhen oder verringern |
Die Definition muss klären, ob Gemeinkosten, Steuern, Rückstellungen oder Auszahlungsfristen enthalten sind. Zwei Diagramme sind nur vergleichbar, wenn ihr Anwendungsbereich identisch ist.
Verfahren in vier Schritten
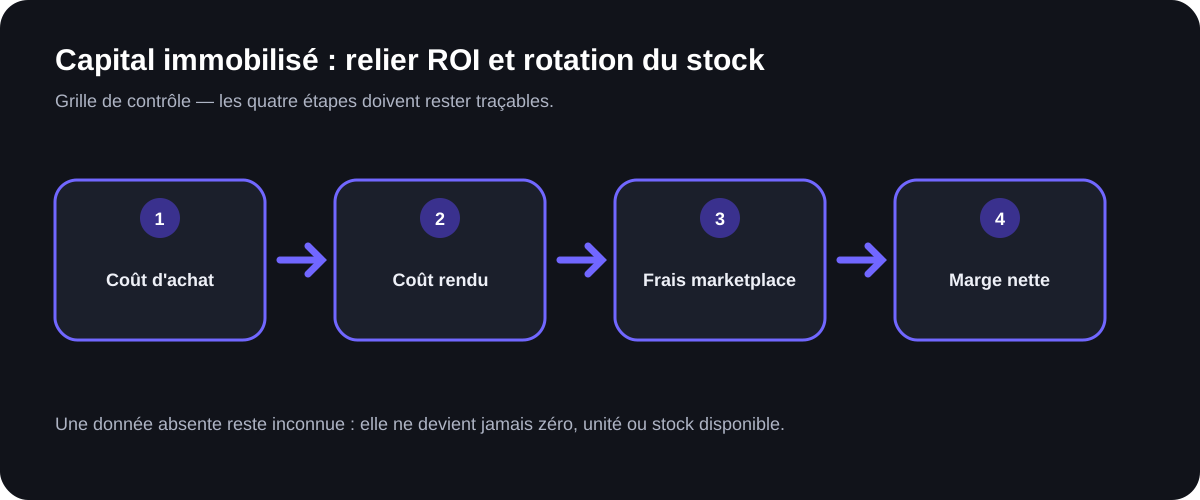
1. Auszahlungen erfassen
Gehen Sie von den Zahlungen aus, nicht nur von der Endrechnung. Eine Anzahlung bindet bereits vor dem Wareneingang Liquidität. Bewahren Sie Währung, Wechselkurs, Zahlungsgebühren und Datum auf. Schätzungen bleiben bis zur tatsächlichen Belastung entsprechend gekennzeichnet.
2. Physische Abgänge modellieren
Erstellen Sie ein Szenario je Zeitraum mit verkauften, zurückgesendeten, verlorenen oder verbleibenden Einheiten. Die Summe der Abgänge darf den verfügbaren Bestand nie überschreiten. Eine zwischen Lagern verschobene Einheit ist kein Verkauf.
3. Nettoeinzahlungen modellieren
Verwenden Sie den tatsächlichen Auszahlungskalender des Kontos, wenn er verfügbar ist. Tragen Sie bei einem neuen Produkt eine explizite Fristannahme ein. Behandeln Sie den Umsatz zum Bestellzeitpunkt nicht als bereits zurückgeflossenes Geld, wenn das Modell auf die Liquidität abzielt.
4. Abgleichen und vergleichen
Ersetzen Sie geschätzte Verkäufe, Gebühren, Retouren und Auszahlungen durch beobachtete Daten. Vergleichen Sie die Kurven von Szenarien mit demselben Anwendungsbereich. Analysieren Sie zudem den Restbestand und die Lagerkosten.
Hypothetisches Beispiel eines schrittweisen Kapitalrückflusses
Die folgenden Zahlen sind fiktiv und geben keine reale Amazon-Performance wieder. Nehmen wir an, ein Verkäufer investiert 1.000 Euro in eine didaktische Kohorte. Das zentrale Szenario sieht drei hypothetische Nettoeinzahlungen von 400, 400 und 350 Euro zu aufeinanderfolgenden Terminen vor.
Das nach jeder Einzahlung nicht zurückgeflossene Kapital beträgt, vor jeder weiteren Anpassung:
- Ausgangspunkt: 1.000 Euro;
- nach der ersten Einzahlung: 600 Euro;
- nach der zweiten: 200 Euro;
- nach der dritten: null, danach ein Überschuss von 150 Euro.
Das langsamere Szenario behält dieselben Gesamtbeträge bei, verschiebt jedoch die Einzahlungen zeitlich. Der hypothetische Endgewinn ändert sich nicht, während sich die Bindungsdauer verlängert. Erzeugt die zusätzliche Zeit Lagerkosten, Retouren oder einen Preisrückgang, muss der Gewinn ebenfalls neu berechnet werden. Dieses Beispiel zeigt, warum der finale ROI den Weg dorthin nicht erzählt.
Die Lagerkosten müssen sichtbar bleiben
Amazon weist darauf hin, dass die Nutzung von FBA Lagergebühren und weitere Bestandsgebühren nach sich ziehen kann. Ein langsamer Umschlag wirkt sich daher potenziell auf zwei Achsen aus: Das Kapital bleibt gebunden und die direkten Kosten verändern sich. Der Artikel zur FBA-Langzeitlagerung beschreibt Kohorten und datierte Regeln im Detail.
Reduzieren Sie diese beiden Achsen nicht auf willkürliche „Kapitalkosten“, wenn der Verkäufer diese Annahme nicht selbst definiert hat. Zeigen Sie zunächst die nicht zurückgeflossenen Euro und die Tage des Szenarios an. Existieren reale Finanzierungskosten, fügen Sie sie anhand des jeweiligen Vertrags oder Kontoauszugs hinzu.
Warum eine Hochrechnung aufs Jahr gefährlich ist
Einen ROI mit einer theoretischen Anzahl von Umschlägen zu multiplizieren, setzt voraus, dass sich dieselben Produkte, Preise, Gebühren, Fristen und Mengen unterbrechungsfrei wiederholen. Diese Annahme ist vor der ersten Charge selten belegt. Eine Jahreshochrechnung kann ein internes Szenario sein, muss aber jede dieser Bedingungen offenlegen und darf nicht als erwartete Rendite dargestellt werden.
Ein robusterer Vergleich zeigt: Stück-ROI, Gewinn je Einheit, maximal gebundenes Kapital, hypothetisches Rückflussdatum, Restbestand zu mehreren Zeitpunkten und ein ungünstiges Szenario. Die Simulation einer Amazon-Preissenkung ergänzt diese Betrachtung, indem sie prüft, ob der Kapitalrückfluss auch bei geringerem Umsatz standhält.
Was ArbitragePro+ automatisieren kann / was der Verkäufer prüfen muss
Die Funktion simulateur-capital ist eine vorgeschlagene Spezifikation, keine bestätigte Funktion. Sie könnte Auszahlungen, Kohorten, Abgänge und Einzahlungen verknüpfen, das nicht zurückgeflossene Kapital anzeigen und mehrere Zeitpläne vergleichen. Sie sollte zwischen Bestellungen, geplanten Auszahlungen und tatsächlichen Auszahlungen unterscheiden.
Der Verkäufer muss den Anwendungsbereich des Kapitals, die Fristen des Kontos, die Kosten und die Verkaufsszenarien bestätigen. Er legt das akzeptable Liquiditätsniveau fest und prüft die tatsächlichen Bewegungen. Das Tool kann weder einen Lagerumschlag garantieren noch einen künftigen ROI wiederholen.
Checkliste vor der Einstufung der Opportunitäten
- Der Nenner des ROI ist definiert.
- Alle Auszahlungen haben ein Datum und einen Status.
- Physische Abgänge bleiben von Einzahlungen getrennt.
- Auszahlungsfristen sind beobachtet oder hypothetisch gekennzeichnet.
- Der Restbestand ist zu jedem Zeitpunkt sichtbar.
- Lagerung und Retouren werden mit der Zeit neu berechnet.
- Das langsame Szenario verspricht keinen Verkauf.
- Eine eventuelle Jahreshochrechnung legt alle ihre Annahmen offen.
- Reale Daten ersetzen das Szenario schrittweise.
Offizielle Quellen
- Amazon Frankreich, „Versand durch Amazon“ und Lagerinformationen: https://sell.amazon.fr/expedie-par-amazon — abgerufen am 17.08.2026.
- Amazon Frankreich, Gebühren und zusätzliche bestandsbezogene Kosten: https://sell.amazon.fr/tarifs?lang=fr-FR — abgerufen am 17.08.2026.