Chargement de la page…
Ein verwertbarer Amazon-Einstandspreis addiert zwei Ebenen, ohne sie zu vermischen: die Anschaffungskosten des Produkts bis zum verkaufsfähigen Zustand, und dann die Kosten des gewählten Verkaufsszenarios. Die erste umfasst insbesondere Einkauf, verteilten Lieferantentransport und Vorbereitung. Die zweite fügt die anhand der aktuellen Kontogebühren geschätzten Amazon-Gebühren hinzu, je nach FBA- oder Versand-durch-Verkäufer-Modus, sowie die für den Vorgang spezifischen Kosten. Jeder Betrag muss einen Status tragen – fakturiert, berechnet oder hypothetisch – und eine konsistente Basis. Ziehen Sie niemals aus dem Einkaufspreis allein einen Schluss: Die Rentabilität wird erst nach Abgleich mit Abmessungen, Kategorie, geplantem Verkaufspreis und tatsächlich anwendbaren Gebühren lesbar.
Zwei Ebenen statt einer undurchsichtigen Gesamtsumme
Das Wort „vollständig“ bedeutet nicht, dass alle Ausgaben des Unternehmens in eine Zelle geworfen werden müssen. Es bedeutet, dass der Umfang explizit ist. Die Stückkosten (Einstandspreis) messen, was aufgewendet werden musste, um eine verkaufsfähige Einheit zur Verfügung zu haben. Die Kosten des Amazon-Szenarios fügen hinzu, was vom Verkauf oder Kanal abhängt. Diese Trennung erlaubt es, FBA, Versand durch den Verkäufer und einen anderen Absatzweg zu vergleichen, ohne die Vergangenheit des Produkts neu zu berechnen.
Amazon gibt offiziell an, dass die Versandgebühren davon abhängen, ob der Verkäufer selbst versendet oder Versand durch Amazon nutzt. Für FBA präzisiert die Preisseite, dass bestimmte Gebühren pro Einheit unter anderem von Typ, Abmessungen und Gewicht des Produkts abhängen. Die FBA-Seite weist ebenfalls darauf hin, dass die Gebühren je nach Produkt und genutzten Programmen variieren. Es müssen also die Informationen der analysierten Position abgerufen werden, nicht ein historischer Durchschnitt auf den gesamten Katalog angewendet werden.
Der Amazon-Umsatzrechner erlaubt es, Bearbeitungsmethoden anhand von Produktdaten und Versandgebühren zu schätzen und zu vergleichen. Er ist eine Szenario-Quelle, keine endgültige Rechnung. Eine Änderung der gemessenen Abmessungen, der Kategorie, des Programms oder des Gebührenmodells kann das Ergebnis verändern. Bewahren Sie Datum und Quelle jeder Schätzung auf.
Das aufzubauende Kostenverzeichnis
Ein robustes Modell verwendet stabile Familien und detaillierte Zeilen. Die folgende Tabelle legt keine Tarife fest: Sie beschreibt, wo beobachtete Beträge einzuordnen sind.
| Ebene | Komponente | Bevorzugte Quelle | Möglicher Status |
|---|---|---|---|
| Produkt | Lieferantenpreis netto der erzielten Rabatte | Lieferantenrechnung | fakturiert |
| Produkt | verteilter Eingangstransport | Transportrechnung und Verteilungsregel | berechnet |
| Produkt | Vorbereitung, Etikettierung, Sonderverpackung | Dienstleisterrechnung oder dokumentierte interne Kosten | fakturiert oder berechnet |
| Produkt | anwendbare Zölle und Importkosten | Zollanmeldung und Belege des Vorgangs | fakturiert |
| Szenario | Verkaufsprovision | Amazon-Gebührenmodell der betroffenen Kategorie | geschätzt, dann fakturiert |
| Szenario | FBA-Abwicklung oder Versand durch Verkäufer | Gebührenmodell/Rechner oder Logistikrechnung | geschätzt, dann fakturiert |
| Szenario | Lagerung und relevante optionale Dienste | Berichte und Gebührenmodelle des Kontos | geschätzt, dann fakturiert |
| Szenario | interne Rückstellung für unsichere Kosten | dokumentierte Steuerungsregel | hypothetisch |
Steuern verdienen eine eigene Spalte statt einer impliziten Konvention. Die Europäische Kommission weist darauf hin, dass das Recht auf Vorsteuerabzug für auf Waren und Dienstleistungen gezahlte Umsatzsteuer für Steuerpflichtige unter den geltenden Voraussetzungen gilt. Die konkrete Situation hängt vom Land, dem Vorgang und dem Verkäufer ab. Lassen Sie die gewählte Basis von der Buchhaltung validieren; integrieren Sie nicht automatisch jede Steuer in die Kosten, und ziehen Sie sie auch nicht automatisch ab.
Berechnungsverfahren vor einer Kaufentscheidung
1. Das Produkt genau identifizieren. Prüfen Sie Referenz, Variante, geplante Kategorie, Zustand, verpackte Abmessungen und Gewicht. 2. Die Netto-Stückeinkaufskosten berechnen. Verwenden Sie die tatsächlich erhaltene Menge und die tatsächlich erzielten Rabatte, nicht eine erhoffte Staffel. 3. Den Einstandspreis aufbauen. Ordnen Sie Transport, Vorbereitung und direkte Kosten nach einer nachvollziehbaren Regel zu. Die Methode zur Verteilung der Versandkosten pro Produkt beschreibt diesen Schritt im Detail. 4. Ein logistisches Szenario wählen. Trennen Sie FBA vom Versand durch den Verkäufer. Addieren Sie nicht gleichzeitig zwei unvereinbare Modi. 5. Die aktuellen Amazon-Gebühren importieren oder ablesen. Verwenden Sie Kategorie und Merkmale des Produkts in den offiziellen, für das Konto zugänglichen Tools. 6. Die Umsatzbasis definieren. Vergleichen Sie Kosten und Umsatz auf einer konsistenten, für Ihre Situation validierten steuerlichen Basis. 7. Unbekannte kennzeichnen. Jeder unbestätigte Wert bleibt eine Annahme, mit Datum und Begründung. 8. Mehrere Preise testen. Das Ergebnis zu einem einzigen Preis zeigt nicht die Wirkung eines Marktrückgangs oder einer Gebührenschwankung. 9. Nach dem Verkauf abgleichen. Ersetzen Sie die Schätzungen durch die Beträge der Amazon-Berichte und Rechnungen und messen Sie die Abweichung.
Dieser letzte Schritt verwandelt eine theoretische Tabelle in ein lernendes Modell. Kommt die Abweichung häufig vom Gewicht oder von den Maßen, verbessern Sie die Produktdaten. Kommt sie vom Eingangstransport, überarbeiten Sie den Verteilungsschlüssel. Kommt sie von einem im Modell fehlenden Amazon-Dienst, fügen Sie dem Verzeichnis eine eigene Zeile hinzu, statt eine allgemeine Rückstellung willkürlich zu erhöhen.
Zahlenbeispiel mit expliziten Annahmen
Das folgende Beispiel ist vollständig hypothetisch. Die Beträge geben weder ein Amazon-Gebührenmodell noch einen Steuersatz noch ein Lieferantenangebot wieder. Sie dienen lediglich dazu, die Methode nachvollziehbar zu machen. Nehmen wir Werte an, die auf derselben für das Geschäftsjahr validierten Steuerungsbasis ausgedrückt sind:
| Hypothetische Komponente | Stückbetrag |
|---|---|
| Lieferanteneinkauf | 12,00 € |
| verteilter Eingangstransport | 1,80 € |
| Vorbereitung und Etikettierung | 0,70 € |
| weitere dokumentierte direkte Kosten | 0,50 € |
| Einstandspreis | 15,00 € |
| geschätzte Verkaufsgebühr für das Szenario | 3,60 € |
| geschätzte logistische Abwicklung | 4,20 € |
| ausgewiesene interne Rückstellung | 0,40 € |
| Gesamtkosten des Szenarios | 23,20 € |
Der Einstandspreis berechnet sich wie folgt: 12 + 1,80 + 0,70 + 0,50 = 15 Euro. Die Gesamtkosten des Szenarios addieren dann 3,60 + 4,20 + 0,40, also 23,20 Euro. Bei einem vergleichbaren hypothetischen Umsatz von 29 Euro läge der geschätzte Gewinn vor sonstigen, nicht im Umfang enthaltenen Kosten bei 5,80 Euro. Diese Differenz ist kein Gewinnversprechen: Sie ist nur mit den echten Daten, der korrekten steuerlichen Behandlung und dem angekündigten Umfang aussagekräftig.
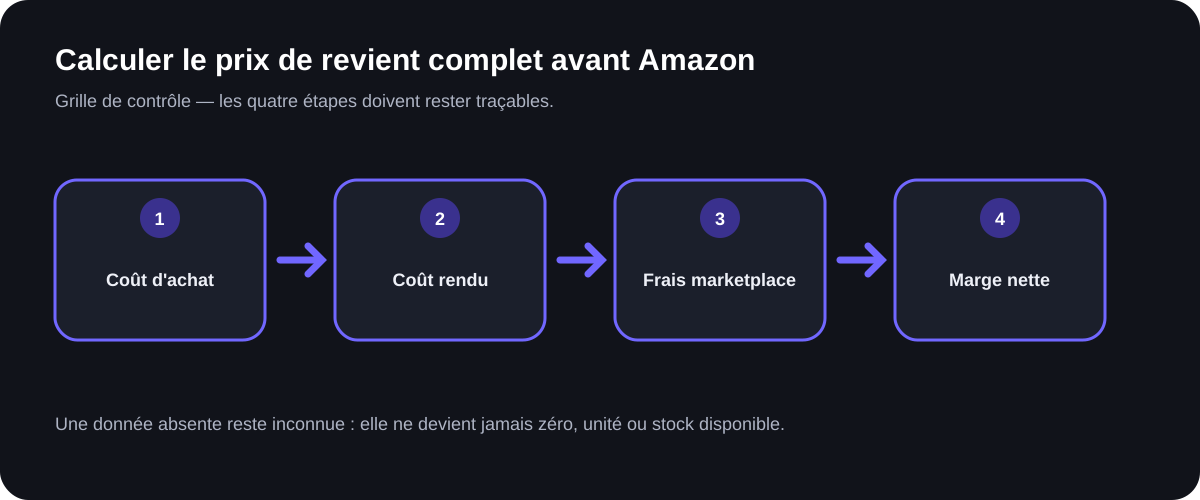
Das Modell muss bekannte und angenommene Beträge getrennt anzeigen. Ist die genaue Provision nicht bestätigt, ist das Ergebnis vorläufig. Erfolgt die Vorbereitung intern, dokumentieren Sie eine Kostenmethode, statt aus Bequemlichkeit null einzutragen. Deckt die Rückstellung mehrere Risiken ab, listen Sie diese auf: Sie kann dann anhand beobachteter Abweichungen angepasst werden.
Die Fehler, die die Marge unlesbar machen
Der erste Fehler ist, einen dem Verbraucher angezeigten Verkaufspreis ohne Umrechnung mit auf anderer Basis erstellten Kosten zu vergleichen. Der zweite ist, eine durchschnittliche Provision zu verwenden, obwohl Amazon unterschiedliche Kategorien und Modalitäten veröffentlicht. Der dritte ist zu vergessen, dass Abmessungen und Gewicht die Logistikgebühren beeinflussen können. Der vierte ist, einen vorübergehenden Vorteil, ein Guthaben oder eine Befreiung als dauerhafte strukturelle Kosten zu behandeln.
Vermeiden Sie auch Doppelzählungen. Eine bereits in der Rechnung des Vorbereitungsdienstleisters enthaltene Verpackung darf nicht als interne Kosten erneut erscheinen. Ein im Lieferantenpreis enthaltener Eingangstransport darf nicht ein zweites Mal hinzugefügt werden. Umgekehrt beweist „frei Haus“ nicht, dass alle Kosten bis zum Amazon-Logistikzentrum gedeckt sind: Prüfen Sie den vertraglichen Lieferpunkt und jeden tatsächlichen Abschnitt.
Verwechseln Sie schließlich nicht Stückgewinn, Nettomarge und ROI. Diese Kennzahlen verwenden unterschiedliche Nenner. Der Artikel ROI oder Nettomarge für das Amazon-Arbitrage-Geschäft hilft, den Filter zu wählen, nachdem die Kosten stabilisiert wurden.
Was ArbitragePro+ automatisieren könnte / was der Verkäufer prüfen muss
Die hier beschriebene Funktion calculateur-cout-rendu ist eine vorgeschlagene Spezifikation. Sie ist nicht als bereits verfügbare Funktion zu verstehen.
| Für ArbitragePro+ vorgeschlagene Automatisierung | Was beim Verkäufer verbleibt |
|---|---|
| Kosten pro Produkt und Szenario bündeln | Belege, Umfang und steuerliche Basis bestätigen |
| Transport nach einer gespeicherten Regel verteilen | prüfen, dass die Regel dem tatsächlichen Abrechnungsmodus entspricht |
| Werte importieren und ihr Datum anzeigen | Amazon-Kategorie, Abmessungen und Gewicht kontrollieren |
| fakturiert, berechnet und hypothetisch unterscheiden | entscheiden, ob eine Annahme vorsichtig genug für den Kauf ist |
| Schätzung und Ergebnis nach dem Verkauf vergleichen | Abweichungen erklären und das Modell korrigieren |
Eine nützliche Automatisierung ersetzt somit weder die offiziellen Amazon-Tools noch das Lesen der Rechnungen. Sie bündelt die Eingaben, deckt Lücken auf und macht ein Szenario wiederholbar. Der Verkäufer bleibt verantwortlich für die Produktzuordnung, den gewählten Logistikmodus und die Gültigkeit der Daten.
Validierungscheckliste
- Variante, Zustand, Kategorie, Abmessungen und Gewicht sind bestätigt.
- Der Eingangstransport ist ohne Doppelzählung zugeordnet.
- FBA und Versand durch Verkäufer sind zwei getrennte Szenarien.
- Jede Amazon-Gebühr stammt aus einem aktuellen, datierten Gebührenmodell oder Tool.
- Fakturierte, berechnete und hypothetische Beträge sind unterschieden.
- Steuerliche Basis und Währung sind konsistent.
- Ein ungünstigeres Szenario wird getestet.
- Der geplante Preis wird mit der Amazon-Rentabilitätsschwelle abgeglichen.
Offizielle Quellen
Quellen abgerufen am 17. August 2026:
- Amazon Frankreich — Tarife und Verkaufsgebühren
- Amazon Frankreich — Versand durch Amazon und Umsatzrechner
- Europäische Kommission — Mehrwertsteuerrichtlinie und Vorsteuerabzugsrecht
- EUR-Lex — Richtlinie 98/6/EG über den Verbraucherschutz bei der Angabe der Preise
Vom Modell zum Produkt übergehen
Ein Produkt mit den verfügbaren Kosteninformationen in ArbitragePro+ analysieren