Chargement de la page…
Una comparación fiable entre Amazon Francia e Italia empieza por transformar cada precio mostrado en un ingreso comparable, y luego por reconstruir las comisiones del escenario local. Identifica el mismo producto, la misma variante, el mismo estado y el mismo envase. Documenta el país de tributación y el tipo realmente aplicable al producto en lugar de reutilizar un tipo memorizado. Anota después la categoría de Amazon, la comisión, el modo logístico, el almacenamiento, el transporte y los costes de cumplimiento en cada tienda. La diferencia de precio con impuestos incluidos no es un margen. Mientras un dato fiscal, logístico o de producto siga siendo incierto, la diferencia debe mostrarse como un rango o pasar a revisión, nunca clasificarse como oportunidad segura.
Por qué la normalización va antes del cálculo del margen
Un precio de consumidor incorpora un contexto fiscal y comercial. La Comisión Europea indica que los tipos de IVA varían entre los Estados miembros y también pueden variar según la naturaleza del producto. Recomienda las autoridades nacionales como la fuente más fiable para los tipos actuales, con TEDB como visión de conjunto. Una comparación seria conserva, por tanto, el país, la categoría fiscal, el tipo con su fuente y la fecha.
La fórmula general precio sin impuestos = precio con impuestos incluidos / (1 + tipo) solo es utilizable si el precio y el tipo tienen realmente ese significado para la operación. No decide el país donde se debe el IVA ni sustituye el tratamiento contable. La Comisión precisa que el lugar de tributación de las ventas a distancia intracomunitarias es, según la norma general, el país donde termina el transporte hacia el consumidor, sujeto a las condiciones y excepciones aplicables.
La OSS puede simplificar la declaración de ciertas ventas B2C transfronterizas, pero no convierte todos los flujos en una sola operación nacional. El lugar de almacenamiento, las transferencias de stock y las ventas nacionales siguen requiriendo un análisis independiente.
Las cuatro capas que alinear
| Capa | Francia | Italia | Control |
|---|---|---|---|
| producto | identidad y envase | identidad y envase | GTIN, ASIN, modelo, variante |
| precio | precio observado y vendedor | precio observado y vendedor | hora, estado, envío incluido o no |
| fiscalidad | base y norma del escenario | base y norma del escenario | fuente oficial y validación contable |
| canal | categoría, comisiones, logística | categoría, comisiones, logística | herramientas actuales de Amazon |
La traducción merece un control propio. Un título en italiano puede omitir una cantidad o usar una unidad distinta. Compara las imágenes, la referencia del fabricante, el GTIN, las dimensiones y el contenido del lote. Una coincidencia de palabras es solo un indicio.
Procedimiento reproducible Francia-Italia
1. Identificar el producto maestro. Registra GTIN, marca, modelo, variante, tamaño del lote y estado. 2. Vincular las ofertas locales. Asocia el ASIN francés y el ASIN italiano con una prueba, sin suponer que son idénticos. 3. Capturar el precio completo. Anota vendedor, modo de gestión, envío, disponibilidad y marca de tiempo. 4. Determinar la base fiscal. Haz validar el país de tributación y busca el tipo del producto en una fuente oficial actual. 5. Normalizar el ingreso. Produce un valor comparable conservando la fórmula y los redondeos. 6. Aplicar las comisiones de Amazon. Usa la categoría y el programa reales de cada tienda. 7. Trazar la logística. Distingue almacenamiento local, EFN, Pan-Europeo y envío por el vendedor. 8. Añadir cumplimiento y devoluciones. Incluye los costes documentados, sin inventar un importe promedio. 9. Probar un escenario desfavorable. Baja el ingreso o sube una variable según una hipótesis explícitamente justificada.
El caso OSS del IVA y ventas a distancia ayuda a separar lo que la OSS puede declarar de lo que no sustituye. Para la estructura de costes internacional, la comparativa Francia-Alemania ofrece una tabla complementaria.
Ejemplo algebraico en lugar de un tipo falso
Supongamos precios ficticios P_FR y P_IT, con tipos t_FR y t_IT obtenidos de las fuentes oficiales aplicables al producto. Los ingresos normalizados son P_FR / (1 + t_FR) y P_IT / (1 + t_IT) si esta fórmula corresponde realmente a la situación validada. Los resultados se convierten después en:
R_FR = ingreso_FR − coste_rendido − comisiones_FR − logística_FR
R_IT = ingreso_IT − coste_rendido − comisiones_IT − logística_IT
Los símbolos evitan publicar un tipo nacional como si fuera válido para toda referencia y toda fecha. Una prueba numérica interna puede usar hipótesis, pero estas deben etiquetarse y sustituirse por los valores actuales antes de decidir.
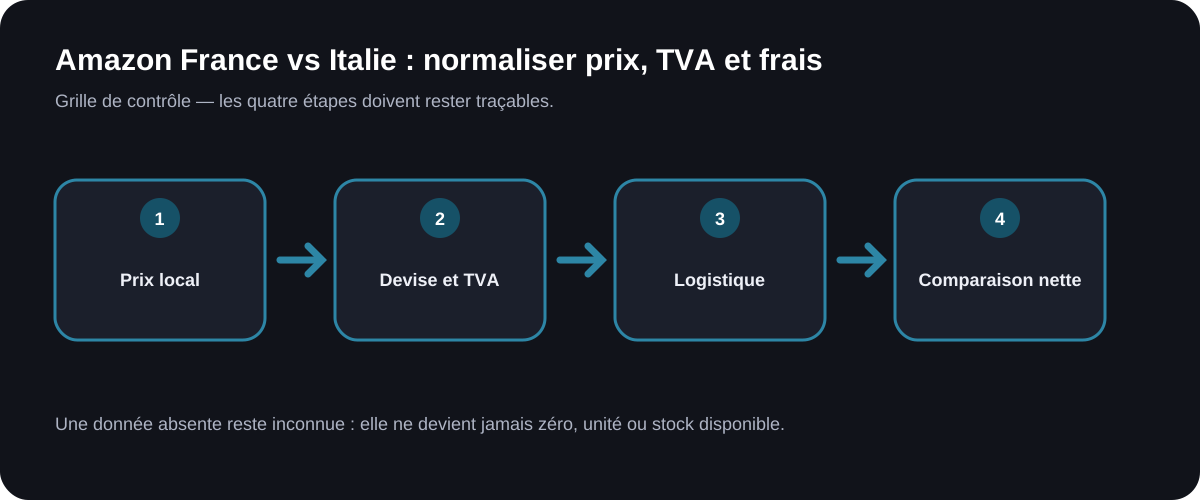
El gráfico resume correspondencia, fiscalidad, comisiones y control. No contiene ningún tipo, precio ni resultado inventado.
Categoría de Amazon y fiscalidad no son lo mismo
La categoría de Amazon determina normas de catálogo y puede influir en las comisiones de venta. La categoría fiscal determina el tratamiento del IVA. Pueden llevar nombres parecidos sin ser equivalentes. Conserva ambos campos. Un cambio de categoría en Amazon no justifica por sí solo un cambio de tipo fiscal; a la inversa, un tipo fiscal concreto no fija la comisión de Amazon.
Amazon indica que el coste de venta depende especialmente del plan, la categoría, la estrategia de envío y otras variables. Usa su calculadora de ingresos o los informes accesibles desde la cuenta, y archiva la fecha. Una exportación antigua no debe alimentar el comparador indefinidamente.
El método Francia-España insiste en la frescura y la calidad de las observaciones. También es útil aquí: un precio italiano sin oferta entregable o un dato francés tomado otro día no forman una pareja equitativa.
Lo que ArbitragePro+ puede automatizar / lo que el vendedor debe verificar
La función comparador-a2a es una especificación propuesta y no debe presentarse como ya disponible.
| Automatización propuesta para ArbitragePro+ | Verificación que sigue siendo del vendedor |
|---|---|
| reunir dos ofertas y mostrar sus atributos | confirmar que se trata del mismo producto vendible |
| registrar precio, país, tipo introducido y fuente | validar el lugar de tributación y el tipo aplicable |
| recalcular ingresos y costes sobre una base común | controlar las comisiones de Amazon de cada tienda |
| señalar las observaciones demasiado antiguas | decidir la ventana de frescura aceptable |
| producir varios escenarios sin ocultar las incógnitas | evaluar cumplimiento, demanda y riesgo de stock |
La automatización propuesta garantizaría la trazabilidad de las entradas. No proporcionaría asesoramiento fiscal, no adivinaría una correspondencia de producto ni garantizaría ninguna venta.
Checklist antes de clasificar
- El GTIN, el modelo, la variante y el lote coinciden.
- Los vendedores, estados, envíos y fechas están registrados.
- El país de tributación está determinado para cada flujo.
- El tipo procede de una fuente oficial actual.
- La categoría fiscal está separada de la categoría de Amazon.
- Las comisiones y el programa logístico son específicos del país.
- Se han examinado las obligaciones ligadas al almacenamiento.
- Las incógnitas generan una revisión o un rango.
Fuentes oficiales
Fuentes consultadas el 17 de agosto de 2026:
- Comisión Europea — lugar de tributación del IVA
- Comisión Europea — IVA para empresas y fuentes nacionales
- Amazon Francia — vender en toda Europa
- Amazon Francia — tarifas y calculadora de ingresos
Comparar los escenarios disponibles
Consultar las oportunidades Amazon-a-Amazon en ArbitragePro+