Chargement de la page…
Comprar en Gran Bretaña para revender en la Unión Europea es una importación, no una simple compra intracomunitaria. Antes de comparar precios, identifica al importador, el código arancelario, el origen preferencial si lo hay, el valor en aduana, las declaraciones, el IVA de importación, los controles del producto y las comisiones del transportista. El acuerdo UE-Reino Unido puede permitir un trato preferencial solo cuando se cumplen y se demuestran las normas de origen; una mercancía enviada desde Reino Unido no es automáticamente originaria de Reino Unido. Calcula el coste rendido a partir de los documentos reales y bloquea cualquier oportunidad cuya clasificación, origen o responsabilidades contractuales sigan siendo ambiguas. Este artículo se centra en los flujos con Gran Bretaña; Irlanda del Norte exige un análisis independiente.
El Brexit añade una frontera documental
La Comisión Europea recuerda que se necesitan declaraciones aduaneras para los bienes importados o exportados desde o hacia Gran Bretaña, y que las normas de IVA difieren de las transacciones internas a la Unión. El Gobierno británico precisa que las empresas establecidas en la Unión deben verificar ante la autoridad aduanera del país de importación los procedimientos aplicables.
El precio del proveedor ya no es suficiente. Hay que conocer los Incoterms o, más en general, el reparto contractual de las responsabilidades: quién organiza el transporte, quién exporta, quién importa, quién aporta las pruebas y quién paga cada coste. Una expresión comercial como «entrega incluida» no siempre responde a estas preguntas.
Los derechos preferenciales exigen una prueba de origen conforme. GOV.UK indica que las normas de origen determinan si el producto puede beneficiarse del trato previsto por el acuerdo. Se basan en la clasificación y en normas específicas del producto. Lugar de compra, país de envío y origen aduanero son tres conceptos distintos.
El expediente de cálculo que exigir
| Elemento | Pregunta | Documento o fuente |
|---|---|---|
| producto | ¿qué composición y qué uso? | ficha técnica del fabricante |
| clasificación | ¿qué código arancelario aplica? | herramienta arancelaria y validación aduanera |
| origen | ¿el producto cumple la norma específica? | declaración o prueba admisible |
| valor | ¿qué base se declara? | factura y ajustes aplicables |
| responsabilidades | ¿quién es exportador e importador? | contrato y condiciones de entrega |
| impuestos y aranceles | ¿qué importes son exigibles? | autoridad del país de importación |
| transporte | ¿qué costes, plazos y recargos? | presupuesto y factura del transportista |
| cumplimiento | ¿puede comercializarse el producto en la UE? | documentos normativos adaptados |
No copies el código proporcionado por un proveedor sin verificarlo. La guía de GOV.UK sobre códigos arancelarios explica que estos códigos sirven para las declaraciones y para determinar aranceles, IVA de importación y posibles medidas. En la Unión, utiliza las herramientas y autoridades competentes para la importación en cuestión.
Procedimiento antes de comprar
1. Definir el flujo. Anota el país de salida real, el punto de entrada en la Unión y el destino final. 2. Designar a las partes. Identifica exportador, importador, declarante y responsable del cumplimiento del producto. 3. Clasificar la mercancía. Reúne material, función, composición y envase antes de buscar el código. 4. Verificar el origen. Lee la norma específica y obtén la prueba antes de aplicar una preferencia arancelaria. 5. Construir el valor en aduana. Usa el método y los ajustes aplicables con un profesional si es necesario. 6. Estimar aranceles e IVA. Consulta la fuente oficial del país de importación, sin usar un tipo genérico. 7. Añadir los costes operativos. Corretaje, tramitación, transporte, seguro, control, retraso y preparación deben mantenerse separados. 8. Validar el cumplimiento. Verifica el marcado, el operador responsable, el idioma, la seguridad y las obligaciones medioambientales del producto. 9. Probar el plazo y el precio. Calcula un escenario desfavorable antes de pagar. 10. Conciliar tras la importación. Sustituye las estimaciones por la declaración, la factura de transporte y el coste realmente pagado.
El coste de referencia completo en Amazon puede recibir el coste rendido final, pero no calcula por sí mismo una clasificación aduanera. Si el stock llega después a varios países europeos, compara Pan-Europeo FBA y EFN por separado.
Ejemplo hipotético sin arancel inventado
Supongamos un lote ficticio comprado por 1000 unidades monetarias, con 120 de transporte, 40 de corretaje y un importe D de aranceles determinado por el código y el origen. Estos valores son pedagógicos y no describen ninguna importación real. El coste antes del IVA de importación y otros tratamientos vale 1000 + 120 + 40 + D, siempre que estos elementos correspondan a la base y al alcance del escenario.
Nunca sustituyas D por cero solo porque el paquete venga de Reino Unido. Anota «por confirmar» mientras no estén establecidas la preferencia y la prueba de origen. El IVA de importación debe permanecer en una línea separada: su pago y su posible recuperación dependen de la situación del vendedor y de las normas aplicables.
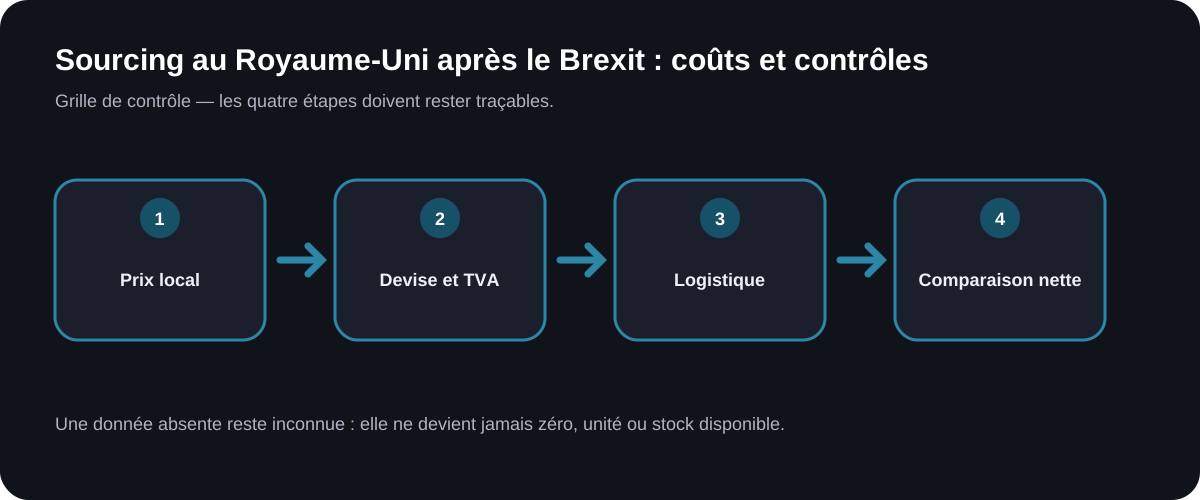
El esquema presenta clasificación, origen, coste y control. No fija ningún arancel ni tratamiento fiscal.
Lo que la OSS no resuelve
La OSS (ventanilla única) se refiere a ciertas operaciones B2C cubiertas por sus regímenes. No sustituye una declaración aduanera de importación, no demuestra el origen ni determina el cumplimiento del producto. La guía OSS del IVA y ventas a distancia permite verificar el alcance tras la entrada regular del producto en la Unión.
La importación también debe separarse de la venta en Amazon. Una oferta rentable en Amazon.fr puede volverse deficitaria tras el corretaje, el control o el retraso. A la inversa, un arancel nulo probado no elimina ni el transporte ni el IVA de importación. Conserva cada capa por separado.
Lo que ArbitragePro+ puede automatizar / lo que el vendedor debe verificar
La función checklist-importacion-uk es una especificación propuesta, no una función confirmada.
| Automatización propuesta para ArbitragePro+ | Verificación que sigue siendo del vendedor |
|---|---|
| crear el expediente de costes y documentos | designar correctamente a las partes del contrato |
| rechazar un tipo sin código, origen y fuente | hacer validar la clasificación y la preferencia |
| separar estimación e importe declarado | controlar los documentos aduaneros definitivos |
| calcular un coste rendido con escenarios | confirmar el IVA y su recuperación con la contabilidad |
| señalar un documento caducado o ausente | juzgar el cumplimiento del producto y el riesgo de importación |
La automatización propuesta estructuraría el expediente. No podría actuar como declarante, asignar un código aduanero, certificar un origen ni dar asesoramiento fiscal.
Checklist de bloqueo
- El flujo corresponde realmente a Gran Bretaña o a Irlanda del Norte de forma calificada.
- Exportador, importador y declarante están identificados.
- El código arancelario se basa en las características reales.
- Toda preferencia arancelaria tiene una prueba de origen.
- Valor, aranceles, IVA y comisiones están separados.
- Los documentos de cumplimiento cubren el producto exacto.
- Se han probado un retraso y un coste superior.
- Los importes definitivos se conciliarán tras la importación.
Fuentes oficiales
Fuentes consultadas el 17 de agosto de 2026:
- Comisión Europea — consecuencias aduaneras y fiscales del comercio con Reino Unido
- GOV.UK — comercio con Reino Unido para una empresa de la UE
- GOV.UK — normas de origen del comercio Reino Unido-UE
- GOV.UK — buscar un código arancelario
Examinar los escenarios transfronterizos
Consultar las oportunidades Amazon-a-Amazon en ArbitragePro+