Chargement de la page…
Acquistare in Gran Bretagna per rivendere nell'Unione Europea è un'importazione, non un semplice acquisto intracomunitario. Prima di confrontare i prezzi, identifica l'importatore, il codice merce, l'eventuale origine preferenziale, il valore in dogana, le dichiarazioni, l'IVA all'importazione, i controlli sul prodotto e i costi dello spedizioniere. L'accordo UE–Regno Unito può consentire un trattamento preferenziale solo quando le regole di origine sono soddisfatte e dimostrate; una merce spedita dal Regno Unito non è automaticamente originaria del Regno Unito. Calcola il costo totale di acquisizione a partire dai documenti reali e blocca qualsiasi opportunità la cui classificazione, origine o responsabilità contrattuali restino ambigue. Questo articolo riguarda i flussi con la Gran Bretagna; l'Irlanda del Nord richiede un'analisi distinta.
La Brexit aggiunge una frontiera documentale
La Commissione europea ricorda che le dichiarazioni doganali sono necessarie per i beni importati o esportati da o verso la Gran Bretagna e che le regole IVA differiscono dalle transazioni interne all'Unione. Il governo britannico precisa che le aziende stabilite nell'Unione devono verificare presso l'autorità doganale del paese di importazione le procedure applicabili.
Il prezzo del fornitore non basta più. Occorre conoscere gli Incoterms o, più in generale, la ripartizione contrattuale delle responsabilità: chi organizza il trasporto, chi esporta, chi importa, chi fornisce le prove e chi paga ciascun costo. Una dicitura commerciale come "consegna inclusa" non risponde sempre a queste domande.
I diritti preferenziali richiedono una prova di origine conforme. GOV.UK indica che le regole di origine determinano se il prodotto può beneficiare del trattamento previsto dall'accordo. Si basano sulla classificazione e su regole specifiche per prodotto. Luogo di acquisto, paese di spedizione e origine doganale sono tre concetti distinti.
Il fascicolo di calcolo da richiedere
| Elemento | Domanda | Documento o fonte |
|---|---|---|
| prodotto | quale composizione e quale uso? | scheda tecnica del produttore |
| classificazione | quale codice merce si applica? | strumento tariffario e convalida doganale |
| origine | il prodotto rispetta la regola specifica? | dichiarazione o prova ammissibile |
| valore | quale base è dichiarata? | fattura e adeguamenti applicabili |
| responsabilità | chi è esportatore e importatore? | contratto e condizioni di consegna |
| tasse e dazi | quali importi sono dovuti? | autorità del paese di importazione |
| trasporto | quali costi, tempi e supplementi? | preventivo e fattura dello spedizioniere |
| conformità | il prodotto può essere immesso sul mercato UE? | documenti normativi adeguati |
Non riportare il codice fornito da un venditore senza controllarlo. La guida GOV.UK sui codici merce spiega che questi codici servono alle dichiarazioni e a determinare dazi, IVA all'importazione ed eventuali misure. Nell'Unione, usa gli strumenti e le autorità competenti per l'importazione interessata.
Procedura prima di ordinare
1. Definire il flusso. Annota il paese di partenza reale, il punto di ingresso nell'Unione e la destinazione finale. 2. Designare le parti. Identifica esportatore, importatore, dichiarante e responsabile della conformità del prodotto. 3. Classificare la merce. Raccogli materiale, funzione, composizione e confezionamento prima di cercare il codice. 4. Verificare l'origine. Leggi la regola specifica e ottieni la prova prima di applicare una preferenza tariffaria. 5. Costruire il valore in dogana. Usa il metodo e gli adeguamenti applicabili con un professionista se necessario. 6. Stimare dazi e IVA. Interroga la fonte ufficiale del paese di importazione, senza aliquote generiche. 7. Aggiungere i costi operativi. Sdoganamento, pratica, trasporto, assicurazione, controllo, ritardo e preparazione devono restare separati. 8. Convalidare la conformità. Verifica marcatura, operatore responsabile, lingua, sicurezza e obblighi ambientali del prodotto. 9. Testare tempi e prezzo. Calcola uno scenario sfavorevole prima del pagamento. 10. Riconciliare dopo l'importazione. Sostituisci le stime con la dichiarazione, la fattura di trasporto e il costo realmente pagato.
Il costo di acquisizione completo Amazon può ricevere il costo totale finale, ma non calcola da solo una classificazione doganale. Se lo stock raggiunge poi più paesi europei, confronta Pan-Europeo FBA ed EFN separatamente.
Esempio ipotetico senza dazio inventato
Supponiamo un lotto fittizio acquistato a 1.000 unità monetarie, con 120 di trasporto, 40 di sdoganamento e un importo D di dazi determinato dal codice e dall'origine. Questi valori sono didattici e non descrivono alcuna importazione reale. Il costo prima dell'IVA all'importazione e di altri trattamenti vale 1.000 + 120 + 40 + D, a condizione che questi elementi corrispondano alla base e al perimetro dello scenario.
Non sostituire mai D con zero solo perché il pacco proviene dal Regno Unito. Scrivi "da confermare" finché la preferenza e la prova di origine non sono stabilite. L'IVA all'importazione deve restare in una riga distinta: il suo pagamento e l'eventuale recupero dipendono dalla situazione del venditore e dalle regole applicabili.
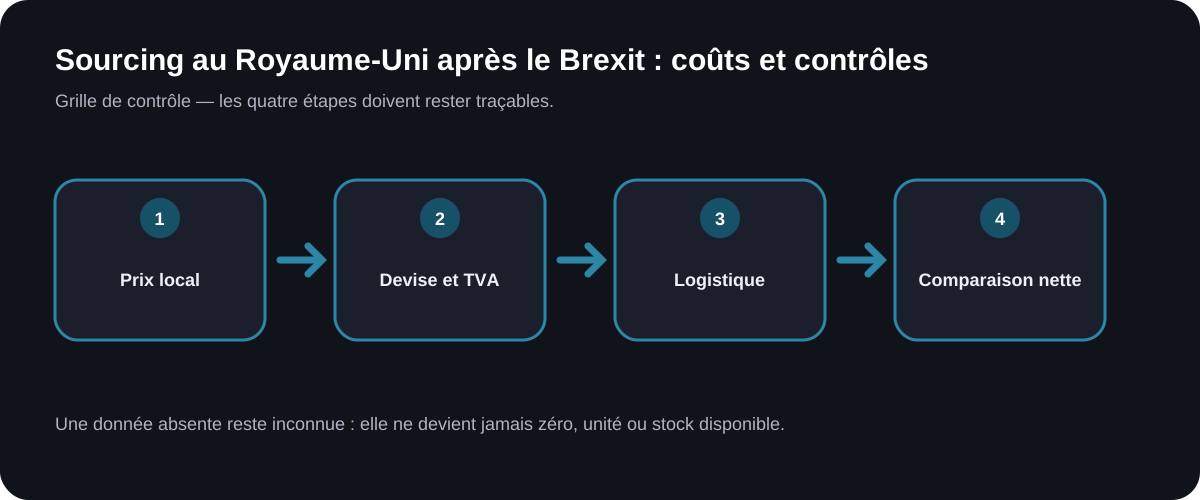
Lo schema presenta classificazione, origine, costo e controllo. Non fissa alcuna aliquota doganale né trattamento fiscale.
Ciò che l'OSS non risolve
L'OSS riguarda alcune operazioni B2C coperte dai suoi regimi. Non sostituisce una dichiarazione doganale di importazione, non dimostra l'origine e non determina la conformità del prodotto. La guida IVA OSS e vendite a distanza permette di verificare il perimetro dopo l'ingresso regolare del prodotto nell'Unione.
L'importazione deve anche essere separata dalla vendita su Amazon. Un'offerta redditizia su Amazon.fr può diventare in perdita dopo sdoganamento, controllo o ritardo. Al contrario, un dazio nullo dimostrato non elimina né il trasporto né l'IVA all'importazione. Conserva ogni livello.
Cosa può automatizzare ArbitragePro+ / cosa deve verificare il venditore
La funzione checklist-import-uk è una specifica proposta, non una funzione confermata.
| Automazione proposta per ArbitragePro+ | Verifica che resta al venditore |
|---|---|
| creare il fascicolo di costi e documenti | designare correttamente le parti del contratto |
| rifiutare un'aliquota senza codice, origine e fonte | far convalidare classificazione e preferenza |
| separare stima e importo dichiarato | controllare i documenti doganali definitivi |
| calcolare un costo totale con scenari | confermare IVA e recupero con la contabilità |
| segnalare un documento scaduto o mancante | valutare la conformità del prodotto e il rischio d'importazione |
L'automazione proposta strutturerebbe il fascicolo. Non potrebbe agire come dichiarante, attribuire un codice doganale, certificare un'origine o fornire una consulenza fiscale.
Checklist di blocco
- Il flusso riguarda effettivamente la Gran Bretagna o l'Irlanda del Nord in modo qualificato.
- Esportatore, importatore e dichiarante sono identificati.
- Il codice merce si basa sulle caratteristiche reali.
- Ogni preferenza tariffaria ha una prova di origine.
- Valore, dazi, IVA e costi sono separati.
- I documenti di conformità coprono il prodotto esatto.
- Un ritardo e un costo superiore sono testati.
- Gli importi definitivi saranno riconciliati dopo l'importazione.
Fonti ufficiali
Fonti consultate il 17 agosto 2026:
- Commissione europea — conseguenze doganali e fiscali degli scambi con il Regno Unito
- GOV.UK — commercio con il Regno Unito per un'azienda dell'UE
- GOV.UK — regole di origine degli scambi Regno Unito–UE
- GOV.UK — cercare un codice merce
Esaminare gli scenari transfrontalieri
Consulta le opportunità Amazon-verso-Amazon in ArbitragePro+