Chargement de la page…
Il ROI di una unità non basta per confrontare due acquisti: bisogna anche monitorare quanto capitale resta impegnato e per quanto tempo. Costruisci una coorte con gli esborsi reali, le unità ricevute, le uscite, gli incassi netti e le rispettive date. Mostra il ROI stimato insieme a una curva del capitale non recuperato, senza moltiplicare meccanicamente un rendimento per un numero di rotazioni presunte. Una vendita prevista non è un incasso. Testa uno scenario centrale e uno scenario più lento, poi sostituisci le ipotesi con i report dell'account. La migliore opportunità dipende quindi dalla liquidità, dal rischio e dal tempo, non da una percentuale isolata.
ROI statico e calendario rispondono a due domande diverse
Il ROI di uno scenario prodotto confronta un utile stimato con il capitale definito come impegnato. Risponde a «quale rendimento per questa base?». La rotazione risponde a «con quale ritmo escono le unità?». Il calendario di tesoreria risponde ancora a un'altra domanda: «quando gli esborsi sono realmente compensati da incassi disponibili?».
Fondere questi tre concetti crea scorciatoie pericolose. Un lotto può mostrare un ROI unitario elevato pur restando a lungo in magazzino. Un altro può avere un margine più modesto ma liberare rapidamente capitale. Nessun indicatore da solo decide senza i vincoli del venditore.
La guida ROI o margine netto su Amazon definisce i denominatori. Qui il capitale immobilizzato è una misura di monitoraggio dello scenario: deve essere definita esplicitamente e non va presentata come una categoria contabile universale.
Tracciare una coorte di tesoreria
| Evento | Importo | Data | Effetto sul capitale dello scenario |
|---|---|---|---|
| acconto fornitore | osservato | data di addebito | aumenta il capitale impegnato |
| saldo dell'acquisto | osservato | data di addebito | aumenta il capitale impegnato |
| trasporto e preparazione | osservato o stimato | data del pagamento | aumenta il capitale impegnato |
| ricezione dello stock | quantità | data di ricezione | cambia lo stato, non necessariamente la tesoreria |
| vendita | quantità e ricavo | data dell'ordine | segnale, non ancora incasso disponibile |
| versamento netto | osservato | data di disponibilità | riduce il capitale non recuperato secondo la regola |
| reso o rettifica | osservato | data del movimento | può aumentare o ridurre il saldo |
La definizione deve precisare se spese generali, imposte, accantonamenti o tempi di versamento sono inclusi. Due grafici sono comparabili solo se il loro perimetro è identico.
Procedura in quattro passaggi
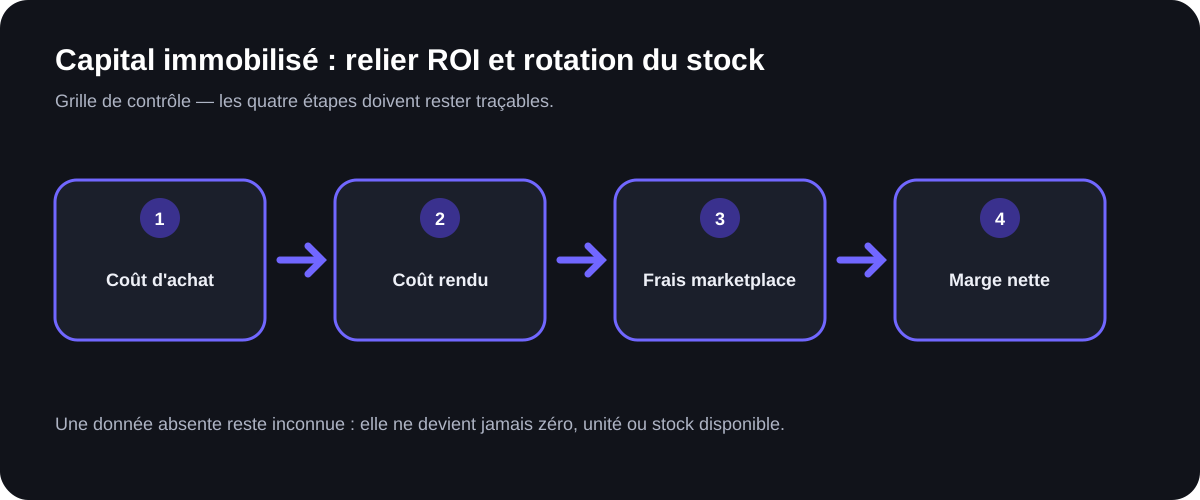
1. Registrare gli esborsi
Parti dai pagamenti, non solo dalla fattura finale. Un acconto immobilizza liquidità prima della ricezione. Conserva valuta, cambio, commissioni di pagamento e data. Le stime restano contrassegnate finché non arriva l'addebito reale.
2. Modellare le uscite fisiche
Crea uno scenario per periodo con unità vendute, rese, perse o residue. La somma delle uscite non supera mai lo stock disponibile. Un'unità trasferita tra magazzini non è una vendita.
3. Modellare gli incassi netti
Usa il calendario reale dell'account quando è disponibile. Per un prodotto nuovo, inserisci un'ipotesi esplicita sui tempi. Non trattare il fatturato all'ordine come denaro già recuperato se il modello riguarda la tesoreria.
4. Riconciliare e confrontare
Sostituisci vendite, commissioni, resi e versamenti stimati con i dati osservati. Confronta le curve di scenari con lo stesso perimetro. Analizza anche lo stock residuo e i costi di stoccaggio.
Esempio ipotetico di recupero progressivo
I numeri seguenti sono fittizi e non esprimono alcuna performance Amazon. Supponiamo che un venditore impegni 1.000 euro in una coorte didattica. Lo scenario centrale prevede tre incassi netti ipotetici di 400, 400 e 350 euro in date successive.
Il capitale non recuperato dopo ciascun incasso, prima di qualsiasi altra rettifica, è:
- partenza: 1.000 euro;
- dopo il primo incasso: 600 euro;
- dopo il secondo: 200 euro;
- dopo il terzo: zero, poi un'eccedenza di 150 euro.
Lo scenario più lento mantiene gli stessi importi totali ma posticipa gli incassi. L'utile finale ipotetico non cambia, mentre la durata dell'immobilizzazione aumenta. Se il tempo aggiuntivo genera stoccaggio, resi o un calo di prezzo, l'utile va anch'esso ricalcolato. Questo esempio dimostra perché il ROI finale non racconta il percorso.
Il costo dello stoccaggio deve restare visibile
Amazon indica che il ricorso a FBA può comportare commissioni di stoccaggio e altre spese di inventario. Una rotazione lenta può quindi incidere potenzialmente su due fronti: il capitale resta impegnato e il costo diretto evolve. L'articolo sullo stoccaggio FBA nel tempo approfondisce coorti e regole datate.
Non ridurre questi due fronti a un «costo del capitale» arbitrario se il venditore non ha definito questa ipotesi. Mostra prima gli euro non recuperati e i giorni dello scenario. Se esiste un costo di finanziamento reale, aggiungilo dal contratto o dall'estratto conto interessato.
Perché l'annualizzazione è pericolosa
Moltiplicare un ROI per un numero teorico di rotazioni presuppone che gli stessi prodotti, prezzi, commissioni, tempi e quantità si ripetano senza interruzioni. Questa ipotesi è raramente dimostrata prima del primo lotto. L'annualizzazione può essere uno scenario interno, ma deve esporre ciascuna di queste condizioni e non va presentata come rendimento atteso.
Un confronto più solido mostra: ROI unitario, utile per unità, capitale massimo impegnato, data ipotetica di recupero, stock residuo a più date e scenario sfavorevole. La simulazione di un calo del prezzo Amazon completa questa lettura testando se il recupero resiste a un ricavo inferiore.
Cosa può automatizzare ArbitragePro+ / cosa deve verificare il venditore
La funzione simulateur-capital è una specifica proposta, non una funzionalità confermata. Potrebbe collegare esborsi, coorti, uscite e incassi, mostrare il capitale non recuperato e confrontare più calendari. Dovrebbe distinguere ordini, versamenti previsti e versamenti reali.
Il venditore deve confermare il perimetro del capitale, i tempi dell'account, i costi e gli scenari di vendita. Decide il livello di liquidità accettabile e verifica i movimenti reali. Lo strumento non può garantire una rotazione né ripetere un ROI futuro.
Checklist prima di classificare le opportunità
- Il denominatore del ROI è definito.
- Ogni esborso ha una data e uno stato.
- Le uscite fisiche restano distinte dagli incassi.
- I tempi di versamento sono osservati o ipotetici.
- Lo stock residuo è visibile a ogni periodo.
- Stoccaggio e resi sono ricalcolati con il tempo.
- Lo scenario lento non promette alcuna vendita.
- Un'eventuale annualizzazione espone tutte le sue ipotesi.
- I dati reali sostituiscono progressivamente lo scenario.
Fonti ufficiali
- Amazon Francia, Logistica di Amazon e informazioni sullo stoccaggio: https://sell.amazon.fr/expedie-par-amazon — consultato il 17-08-2026.
- Amazon Francia, tariffe e costi aggiuntivi legati all'inventario: https://sell.amazon.fr/tarifs?lang=fr-FR — consultato il 17-08-2026.