Chargement de la page…
Confronta importi al netto di IVA solo se la tua situazione e l'operazione permettono realmente di detrarre l'IVA, con un documento conforme. Altrimenti, l'imposta sostenuta può far parte del costo. Conserva sempre prezzo al netto IVA, importo dell'IVA, prezzo IVA inclusa, valuta, paese, tipo di operazione e fattura di origine. Non sottrarre mai meccanicamente un'IVA indicata su un catalogo: il diritto alla detrazione dipende dal regime del venditore, dall'uso del bene, dall'esigibilità e da altre condizioni. Per la vendita su Amazon, riporta ricavi e costi su una base coerente validata dal commercialista. Qualsiasi dato fiscale incerto deve bloccare il margine netto, non essere sostituito da un'aliquota presunta.
Netto e lordo descrivono importi, non un diritto fiscale
Il prezzo al netto di IVA è una base prima dell'imposta indicata. Il prezzo IVA inclusa comprende l'imposta fatturata. Ma «IVA detraibile» descrive una conseguenza giuridica e contabile che dipende dalla situazione. Due aziende che acquistano lo stesso prodotto IVA inclusa possono quindi avere costi economici diversi.
La Commissione Europea ricorda che la direttiva IVA stabilisce il quadro europeo, successivamente recepito e applicato dagli Stati membri. L'amministrazione fiscale francese precisa che, per i professionisti interessati, la detrazione richiede in particolare un documento giustificativo e una destinazione a operazioni che danno diritto alla detrazione. Indica anche che un professionista in regime di franchigia non detrae l'IVA sui propri acquisti, alle condizioni esposte sulla sua pagina ufficiale.
Queste regole non possono essere ridotte a una casella universale «società = netto IVA». Il paese, il regime, il fornitore, il tipo di acquisto, la fattura, l'uso e il periodo contano tutti. Questo articolo organizza le prove; non sostituisce un parere fiscale su misura.
I campi da conservare prima di ogni confronto
| Campo | Esempio di valore | Controllo |
|---|---|---|
| prezzo al netto IVA | importo fornito o calcolato | metodo e arrotondamento documentati |
| IVA fatturata | importo e aliquota indicati | fattura e paese confermati |
| prezzo IVA inclusa | totale dovuto | riconciliazione netto + imposta |
| regime del venditore | stato validato | data e fonte della validazione |
| tipo di operazione | nazionale, intracomunitaria, importazione o altro | trattamento confermato |
| documento giustificativo | fattura, documento di importazione o pezza richiesta | indicazioni e titolare verificati |
| diritto alla detrazione | sì, no, parziale o da confermare | decisione contabile, mai detrazione automatica |
| base di analisi | costo fiscalmente coerente | stessa logica per ricavi e costi |
Il simbolo «netto» in un CSV non costituisce una fattura. Il catalogo serve a simulare, mentre il documento e il trattamento reale servono a contabilizzare. Tieni questi due stati separati.
Una procedura decisionale in quattro passaggi
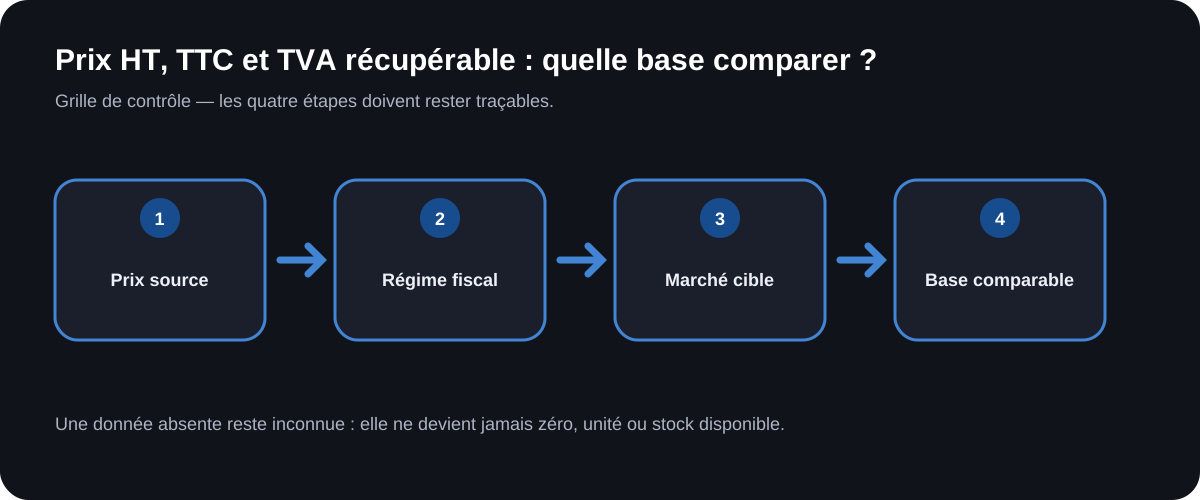
1. Identificare il venditore e l'operazione
Rileva paese del fornitore, paese del cliente, luogo di consegna, titolare dell'account e natura del bene. Non dedurre il trattamento da un suffisso di dominio. Un marketplace può mettere in relazione più entità e flussi logistici.
2. Verificare il regime e la documentazione
Conferma con il commercialista se l'azienda è debitrice d'imposta, se l'acquisto dà diritto alla detrazione e quale documento è necessario. In Francia, la pagina ufficiale dell'agenzia delle entrate descrive condizioni ed esclusioni; in Italia si applicano le regole del DPR IVA e le indicazioni dell'Agenzia delle Entrate. Un'IVA fatturata per errore non è automaticamente detraibile.
3. Costruire le due letture
Conserva la lettura di tesoreria — ciò che verrà effettivamente pagato — e la lettura economica validata — ciò che resta come costo dopo il trattamento dell'imposta. Se il diritto è incerto, usa il costo IVA inclusa in uno scenario prudente oppure contrassegna il risultato come non calcolabile secondo la regola scelta dall'azienda. Non mostrare lo scenario al netto IVA come verità assoluta.
4. Riconciliare dopo fattura e dichiarazione
Sostituisci il catalogo con la fattura, collega note di credito, importazioni e rettifiche, poi verifica la detrazione effettivamente riconosciuta. Lo scostamento tra simulazione e contabilità migliora i calcoli successivi senza riscrivere la prova iniziale.
Formule utili, solo con un'aliquota confermata
Se una fattura valida indica un'aliquota t e un prezzo al netto IVA I, allora:
Totale IVA inclusa = I × (1 + t)
e l'importo dell'imposta vale:
IVA = I × t.
Se è noto solo il totale IVA inclusa C e l'aliquota applicabile è confermata dal documento e dal contesto:
I = C / (1 + t).
Queste formule sono aritmetiche. Non dimostrano né l'aliquota corretta né il diritto alla detrazione. Non usare un valore standard presunto. Se la fattura comporta più aliquote o righe, calcola riga per riga.
Esempio puramente ipotetico: una fattura fittizia indica direttamente 100 unità monetarie al netto IVA e 10 unità di imposta, cioè 110 IVA inclusa. Per un'azienda la cui contabilità conferma una detrazione integrale su questa operazione, lo scenario economico può considerare 100. Per un'azienda senza diritto alla detrazione, può considerare 110. I numeri non rappresentano alcuna aliquota fiscale reale; illustrano solo lo scostamento tra due situazioni.
Allineare la base delle commissioni Amazon
La commissione Amazon per categoria deve essere calcolata con la base definita dal listino ufficiale. Non trasformare questa base per farla assomigliare al tuo costo di acquisto. Calcola la commissione secondo la sua regola, poi riporta i risultati sulla base di analisi validata.
Nel prezzo di costo totale su Amazon, ogni riga deve indicare se l'imposta è inclusa, detraibile, non detraibile o indeterminata. Un'imposta indeterminata non vale né zero né costo certo. Genera un avviso ed eventualmente un intervallo.
Lo spread di cambio e le commissioni di pagamento restano un altro argomento ancora. Un addebito in valuta può includere una conversione senza cambiare il trattamento fiscale della fattura. Non fondere imposta, spread e commissione sotto «spese varie».
Casi che richiedono una validazione professionale
Un acquisto intracomunitario, un'importazione, una fattura estera, una franchigia, un'attività mista, una spesa parzialmente professionale o un documento incompleto giustificano una verifica. Le regole possono variare da paese a paese ed evolvere nel tempo. Chiedi conferma al commercialista o all'amministrazione competente prima di decidere che l'IVA esce dal costo.
Evita anche affermazioni sulla vendita futura. La direttiva europea 98/6 definisce il prezzo di vendita nel contesto dell'indicazione dei prezzi ai consumatori con le imposte applicabili. Questa regola di visualizzazione non determina da sola la base del tuo indicatore interno né il regime dell'operazione su Amazon.
Cosa può automatizzare ArbitragePro+ / cosa deve verificare il venditore
La funzione selecteur-regime-prix è una specifica proposta, non una funzione confermata. Potrebbe conservare netto, IVA e lordo, richiedere una fonte per il regime, produrre più scenari e impedire un margine netto quando il trattamento resta indeterminato. Dovrebbe tenere traccia di ogni regola fiscale configurata.
Il venditore deve confermare il proprio regime, l'operazione, il documento giustificativo, il diritto alla detrazione e la contabilizzazione con un professionista competente. Controlla anche fatture e note di credito. Lo strumento non può dedurre un diritto fiscale da un semplice campo di catalogo.
Checklist prima di confrontare
- Netto, imposta e lordo sono conservati separatamente.
- Il paese e il tipo di operazione sono identificati.
- Il regime del venditore è confermato e datato.
- Il documento giustificativo appartiene alla giusta entità.
- Il diritto alla detrazione non è mai presunto.
- Le righe con più aliquote sono trattate separatamente.
- Ricavi e costi usano una base coerente.
- Il calcolo Amazon rispetta la propria base di commissione.
- Un'incertezza fiscale blocca la conclusione netta.
Fonti ufficiali
- Commissione Europea, direttiva IVA e ambito di applicazione: https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — consultato il 17-08-2026.
- Direction générale des Finances publiques (Francia), «Comment déduire la TVA sur mes achats?»: https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats — consultato il 17-08-2026.
- EUR-Lex, direttiva 98/6/CE sull'indicazione dei prezzi: https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — consultato il 17-08-2026.