Chargement de la page…
Kopen in Groot-Brittannië om door te verkopen in de Europese Unie is een invoer, geen eenvoudige intracommunautaire aankoop. Bepaal vóór je prijzen vergelijkt de importeur, de goederencode, de eventuele preferentiële oorsprong, de douanewaarde, de aangiftes, de invoer-btw, de productcontroles en de vervoerderskosten. De EU–VK-overeenkomst kan een preferentiële behandeling toestaan, maar alleen wanneer de oorsprongsregels zijn nageleefd en bewezen; een uit het Verenigd Koninkrijk verzonden goed is niet automatisch van Britse oorsprong. Bereken de kostprijs op basis van de werkelijke stukken en blokkeer elke kans waarvan classificatie, oorsprong of contractuele verantwoordelijkheden onduidelijk blijven. Dit artikel richt zich op stromen met Groot-Brittannië; Noord-Ierland vereist een aparte analyse.
De Brexit voegt een documentaire grens toe
De Europese Commissie herinnert eraan dat douaneaangiftes nodig zijn voor goederen die van of naar Groot-Brittannië worden in- of uitgevoerd, en dat de btw-regels verschillen van interne EU-transacties. De Britse overheid geeft aan dat in de EU gevestigde bedrijven bij de douaneautoriteit van het invoerland de geldende procedures moeten controleren.
De leveranciersprijs volstaat dus niet langer. Je moet de Incoterms kennen, of meer algemeen, de contractuele verdeling van verantwoordelijkheden: wie organiseert het transport, wie exporteert, wie importeert, wie levert de bewijsstukken en wie betaalt elke kost. Een commerciële term als "levering inbegrepen" beantwoordt deze vragen niet altijd.
Preferentiële rechten vereisen een conform oorsprongsbewijs. GOV.UK geeft aan dat oorsprongsregels bepalen of het product de behandeling van de overeenkomst kan genieten. Ze steunen op de classificatie en op productspecifieke regels. Plaats van aankoop, land van verzending en douane-oorsprong zijn drie verschillende begrippen.
Het te eisen berekeningsdossier
| Element | Vraag | Stuk of bron |
|---|---|---|
| product | welke samenstelling en welk gebruik? | technische fiche fabrikant |
| classificatie | welke goederencode is van toepassing? | tarieftool en douanevalidatie |
| oorsprong | voldoet het product aan de specifieke regel? | verklaring of aanvaardbaar bewijs |
| waarde | welke basis wordt aangegeven? | factuur en toepasselijke aanpassingen |
| verantwoordelijkheden | wie is exporteur en importeur? | contract en leveringsvoorwaarden |
| belastingen en rechten | welke bedragen zijn verschuldigd? | autoriteit van het invoerland |
| transport | welke kosten, termijnen en toeslagen? | offerte en factuur van de vervoerder |
| compliance | mag het product op de EU-markt worden gebracht? | passende reglementaire documenten |
Neem de door een verkoper opgegeven code niet zomaar over zonder controle. De GOV.UK-gids over goederencodes legt uit dat deze codes dienen voor aangiftes en om rechten, invoer-btw en eventuele maatregelen te bepalen. Gebruik binnen de Unie de bevoegde tools en autoriteiten voor de betrokken invoer.
Procedure vóór je bestelt
1. De stroom definiëren. Noteer het werkelijke vertrekland, het punt van binnenkomst in de Unie en de eindbestemming. 2. De partijen aanwijzen. Identificeer exporteur, importeur, aangever en de verantwoordelijke voor productconformiteit. 3. De goederen classificeren. Verzamel materiaal, functie, samenstelling en verpakking vóór je de code opzoekt. 4. De oorsprong controleren. Lees de specifieke regel en verkrijg het bewijs vóór je een tariefpreferentie toepast. 5. De douanewaarde opbouwen. Gebruik de toepasselijke methode en aanpassingen, indien nodig met een professional. 6. Rechten en btw schatten. Raadpleeg de officiële bron van het invoerland, zonder generiek tarief. 7. De operationele kosten toevoegen. Houd makelaarskosten, dossierkosten, transport, verzekering, controle, vertraging en voorbereiding gescheiden. 8. De conformiteit valideren. Controleer markering, verantwoordelijke marktdeelnemer, taal, veiligheid en milieuverplichtingen van het product. 9. Termijn en prijs testen. Bereken een ongunstig scenario vóór betaling. 10. Na invoer reconciliëren. Vervang schattingen door de aangifte, de transportfactuur en de werkelijk betaalde kost.
De volledige kostprijs op Amazon kan de uiteindelijke kostprijs ontvangen, maar berekent zelf geen douaneclassificatie. Als de voorraad daarna naar meerdere Europese landen gaat, vergelijk dan Pan-Europese FBA en EFN apart.
Hypothetisch voorbeeld zonder verzonnen recht
Stel een fictieve partij voor, gekocht voor 1.000 monetaire eenheden, met 120 aan transport, 40 aan makelaarskosten en een bedrag D aan rechten dat wordt bepaald door de code en de oorsprong. Deze waarden zijn educatief en beschrijven geen echte invoer. De kost vóór invoer-btw en andere behandelingen bedraagt 1.000 + 120 + 40 + D, op voorwaarde dat deze elementen overeenstemmen met de basis en de reikwijdte van het scenario.
Vervang D nooit door nul omdat het pakket uit het Verenigd Koninkrijk komt. Noteer "te bevestigen" zolang de preferentie en het oorsprongsbewijs niet zijn vastgesteld. De invoer-btw moet op een aparte regel blijven staan: de betaling en eventuele terugvordering ervan hangen af van de situatie van de verkoper en de toepasselijke regels.
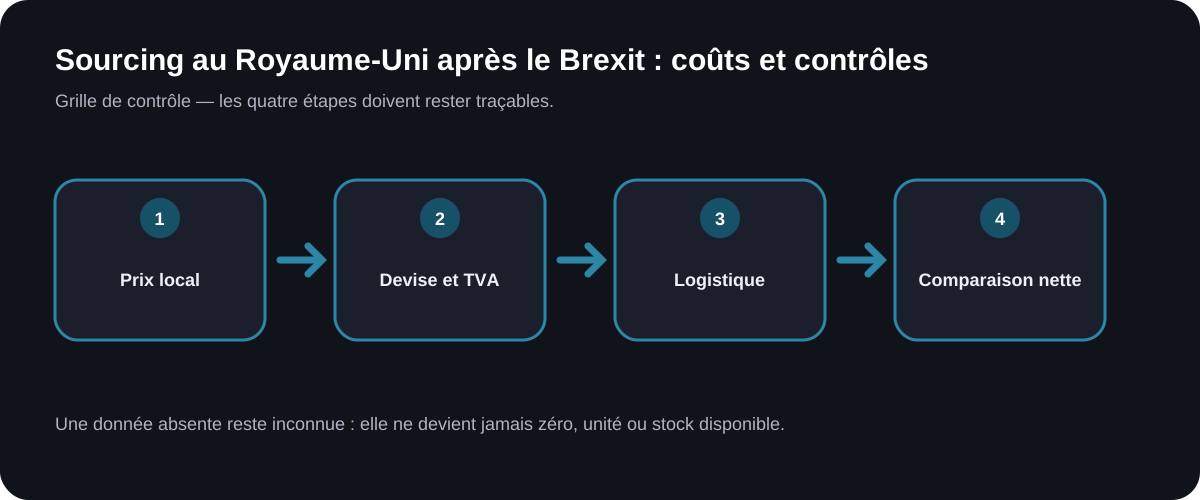
Het schema toont classificatie, oorsprong, kosten en controle. Het legt geen enkel douanetarief of fiscale behandeling vast.
Wat de OSS niet regelt
De OSS betreft bepaalde B2C-transacties die onder haar regelingen vallen. Ze vervangt geen douaneaangifte bij invoer, bewijst geen oorsprong en bepaalt niet de conformiteit van het product. De gids btw, OSS en verkoop op afstand laat toe het toepassingsgebied te controleren na de reguliere binnenkomst van het product in de Unie.
De invoer moet ook los staan van de Amazon-verkoop. Een winstgevend aanbod op Amazon.fr kan verlieslatend worden na makelaarskosten, controle of vertraging. Omgekeerd elimineert een bewezen nultarief niet het transport of de invoer-btw. Bewaar elke laag apart.
Wat ArbitragePro+ kan automatiseren / wat de verkoper moet controleren
De functie checklist-import-uk is een voorgestelde specificatie, geen bevestigde functie.
| Voorgestelde automatisering voor ArbitragePro+ | Controle die bij de verkoper blijft |
|---|---|
| het kosten- en documentendossier opbouwen | de contractpartijen correct aanwijzen |
| een tarief zonder code, oorsprong en bron weigeren | classificatie en preferentie laten valideren |
| schatting en aangegeven bedrag scheiden | de definitieve douanestukken controleren |
| een kostprijs berekenen met scenario's | btw en terugvordering met de boekhouding bevestigen |
| een verlopen of ontbrekend document signaleren | de productconformiteit en het invoerrisico beoordelen |
De voorgestelde automatisering zou het dossier structureren. Ze zou niet als aangever kunnen optreden, geen douanecode kunnen toewijzen, geen oorsprong kunnen certificeren en geen fiscaal advies kunnen geven.
Blokkeerchecklist
- De stroom betreft wel degelijk Groot-Brittannië of een gekwalificeerd Noord-Ierland.
- Exporteur, importeur en aangever zijn geïdentificeerd.
- De goederencode berust op de werkelijke kenmerken.
- Elke tariefpreferentie heeft een oorsprongsbewijs.
- Waarde, rechten, btw en kosten zijn gescheiden.
- De compliancedocumenten dekken het exacte product.
- Een vertraging en een hogere kost zijn getest.
- De definitieve bedragen worden na invoer gereconcilieerd.
Officiële bronnen
Bronnen geraadpleegd op 17 augustus 2026:
- Europese Commissie — douane- en fiscale gevolgen van handel met het Verenigd Koninkrijk
- GOV.UK — handel met het VK voor een in de EU gevestigd bedrijf
- GOV.UK — oorsprongsregels voor handel tussen VK en EU
- GOV.UK — een goederencode opzoeken