Chargement de la page…
Vergelijk bedragen exclusief belasting alleen als je situatie en de transactie het daadwerkelijk toelaten om de btw af te trekken, met een geldig bewijsstuk. Anders kan de gedragen belasting deel uitmaken van de kostprijs. Bewaar altijd de prijs excl. btw, het btw-bedrag, de prijs incl. btw, de valuta, het land, het type transactie en de brondocument. Trek nooit automatisch een op een catalogus getoonde btw af: het recht op aftrek hangt af van het regime van de verkoper, het gebruik van het goed, de opeisbaarheid en andere voorwaarden. Breng voor de Amazon-verkoop omzet en kosten op een consistente basis die door de boekhouding is gevalideerd. Elke onzekere fiscale gegeven moet de nettomarge blokkeren, niet worden vervangen door een verondersteld percentage.
Excl. en incl. btw beschrijven bedragen, geen fiscaal recht
De prijs exclusief btw is een basis vóór de vermelde belasting. De prijs inclusief btw omvat de gefactureerde belasting. Maar "aftrekbare btw" beschrijft een juridisch en boekhoudkundig gevolg dat van de situatie afhangt. Twee bedrijven die hetzelfde product incl. btw kopen, kunnen dus verschillende economische kosten hebben.
De Europese Commissie herinnert eraan dat de btw-richtlijn het Europese kader vastlegt, dat vervolgens door de lidstaten wordt omgezet en toegepast. De Franse belastingdienst preciseert dat voor de betrokken ondernemingen aftrek onder meer een bewijsstuk en een toewijzing aan handelingen die recht geven, vereist. Ze geeft ook aan dat een onderneming onder de vrijstellingsregeling de btw op haar aankopen niet aftrekt, onder de voorwaarden die op haar officiële pagina worden toegelicht.
Deze regels kunnen niet worden herleid tot een universeel vakje "bedrijf = excl. btw". Land, regime, leverancier, type aankoop, factuur, gebruik en periode spelen allemaal mee. Dit artikel ordent het bewijs; het vervangt geen aangepast fiscaal advies.
De velden die je vóór elke vergelijking moet bewaren
| Veld | Voorbeeldwaarde | Controle |
|---|---|---|
| prijs excl. btw | opgegeven of berekend bedrag | methode en afronding gedocumenteerd |
| gefactureerde btw | bedrag en aangegeven tarief | factuur en land bevestigd |
| prijs incl. btw | verschuldigd totaal | afstemming excl. btw + belasting |
| regime van de verkoper | gevalideerde status | datum en bron van validatie |
| type transactie | binnenlands, intracommunautair, invoer of ander | verwerking bevestigd |
| bewijsstuk | factuur, invoerdocument of vereist stuk | vermeldingen en houder gecontroleerd |
| recht op aftrek | ja, nee, gedeeltelijk of te bevestigen | boekhoudkundige beslissing, nooit automatische aftrek |
| analysebasis | fiscaal consistente kostprijs | zelfde logica voor omzet en kosten |
Het label "excl. btw" in een CSV-bestand vormt geen factuur. De catalogus dient om te simuleren, terwijl het bewijsstuk en de werkelijke verwerking dienen om te boeken. Houd deze twee toestanden gescheiden.
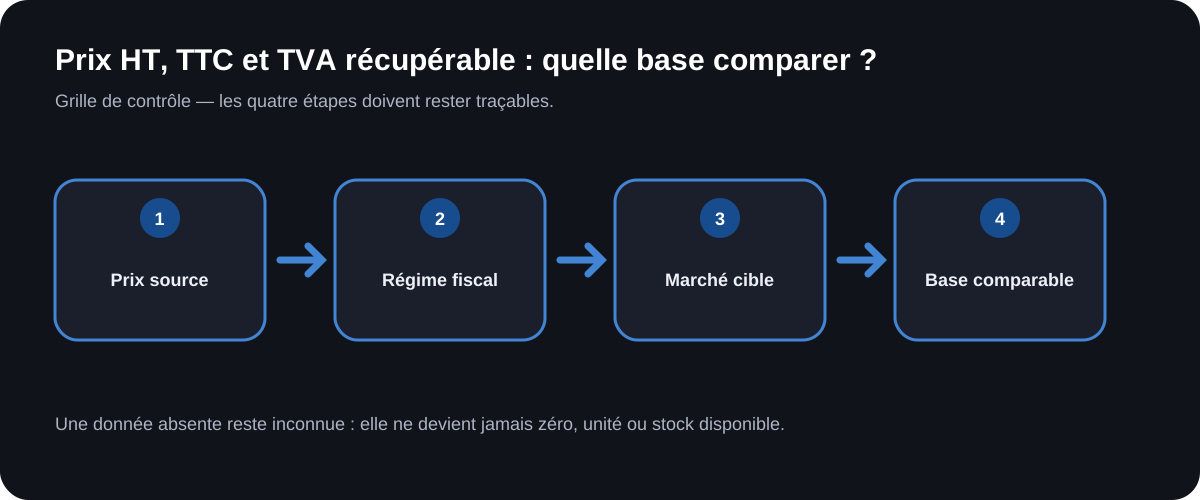
Een beslissingsprocedure in vier stappen
1. De verkoper en de transactie identificeren
Noteer het land van de leverancier, het land van de klant, de leveringsplaats, de accounthouder en de aard van het goed. Leid de verwerking niet af uit een domeinextensie. Een marketplace kan meerdere entiteiten en logistieke stromen met elkaar verbinden.
2. Het regime en de bewijsstukken controleren
Bevestig met de boekhouding of het bedrijf btw-plichtig is, of de aankoop recht geeft op aftrek en welk document nodig is. In Frankrijk beschrijft de officiële belastingpagina voorwaarden en uitsluitingen in detail. Ten onrechte gefactureerde btw is niet automatisch aftrekbaar.
3. De twee zienswijzen opbouwen
Bewaar de kasstroomzienswijze — wat er betaald zal worden — en de gevalideerde economische zienswijze — wat als kostprijs overblijft na verwerking van de belasting. Gebruik bij twijfel over het recht de prijs incl. btw in een voorzichtig scenario, of markeer het resultaat als niet-berekenbaar volgens de door het bedrijf gekozen regel. Presenteer het excl.-btw-scenario nooit als waarheid.
4. Afstemmen na factuur en aangifte
Vervang de catalogus door de factuur, koppel tegoeden, invoeren en correcties, en controleer vervolgens de daadwerkelijk toegepaste aftrek. Het verschil tussen simulatie en boekhouding verbetert de volgende berekeningen zonder het oorspronkelijke bewijs te herschrijven.
Nuttige formules, alleen met een bevestigd tarief
Als een geldige factuur een tarief t en een prijs excl. btw H geeft, dan:
incl. btw = H × (1 + t)
en het belastingbedrag is:
btw = H × t.
Als alleen het bedrag incl. btw C bekend is en het toepasselijke tarief door het document en de context wordt bevestigd:
excl. btw = C / (1 + t).
Deze formules zijn rekenkundig. Ze bewijzen noch het juiste tarief, noch het recht op aftrek. Gebruik geen veronderstelde standaardwaarde. Als de factuur meerdere tarieven of regels bevat, reken dan regel per regel.
Puur hypothetisch voorbeeld: een fictieve factuur vermeldt rechtstreeks 100 munteenheden excl. btw en 10 eenheden belasting, dus 110 incl. btw. Voor een bedrijf waarvan de boekhouding volledige aftrek voor deze transactie bevestigt, kan het economische scenario 100 aanhouden. Voor een bedrijf zonder recht op aftrek kan het 110 aanhouden. De cijfers stellen geen enkel werkelijk belastingtarief voor; ze illustreren alleen het verschil tussen twee situaties.
De basis van de Amazon-kosten afstemmen
De Amazon-commissie per categorie moet worden berekend met de basis die het officiële tarievenoverzicht vastlegt. Verander deze basis niet om ze op je inkoopkosten te laten lijken. Bereken de kosten volgens hun eigen regel en breng de resultaten daarna naar de gevalideerde analysebasis.
Elke regel in de volledige kostprijs op Amazon moet aangeven of de belasting is inbegrepen, aftrekbaar, niet-aftrekbaar of onbepaald. Een onbepaalde belasting is noch nul, noch een zekere kostenpost. Ze levert een waarschuwing op en eventueel een bandbreedte.
De wisselkoersspread en betalingskosten vormen nog een ander onderwerp. Een afschrijving in vreemde valuta kan een conversie omvatten zonder de fiscale verwerking van de factuur te veranderen. Voeg belasting, spread en commissie niet samen onder "diverse kosten".
Situaties die professionele validatie vereisen
Een intracommunautaire verwerving, een invoer, een buitenlandse factuur, een vrijstellingsregeling, een gemengde activiteit, een gedeeltelijk zakelijke uitgave of een onvolledig document rechtvaardigen een controle. De regels kunnen per land verschillen en veranderen. Vraag bevestiging aan de boekhouder of de bevoegde instantie voordat je beslist dat de btw buiten de kostprijs valt.
Vermijd ook uitspraken over de toekomstige verkoop. De Europese richtlijn 98/6 definieert de verkoopprijs in de context van prijsaanduiding aan consumenten met de toepasselijke belastingen. Deze aanduidingsregel bepaalt op zichzelf niet de basis van je interne indicator, noch het regime van de Amazon-transactie.
Wat ArbitragePro+ kan automatiseren / wat de verkoper moet controleren
De functie selecteur-regime-prix is een voorgestelde specificatie, geen bevestigde functie. Ze zou excl. btw, btw en incl. btw kunnen bewaren, een bron voor het regime kunnen vereisen, meerdere scenario's kunnen produceren en een nettomarge kunnen blokkeren wanneer de verwerking onbepaald blijft. Ze zou elke geconfigureerde fiscale regel moeten versiebeheren.
De verkoper moet zijn regime, de transactie, het bewijsstuk, het recht op aftrek en de boekhoudkundige verwerking bevestigen met een bevoegde professional. Hij controleert ook facturen en tegoeden. De tool kan geen fiscaal recht afleiden uit een eenvoudig catalogusveld.
Checklist voordat je vergelijkt
- Excl. btw, belasting en incl. btw worden apart bewaard.
- Land en type transactie zijn geïdentificeerd.
- Het regime van de verkoper is bevestigd en gedateerd.
- Het bewijsstuk hoort bij de juiste entiteit.
- Het recht op aftrek wordt nooit verondersteld.
- Regels met meerdere tarieven worden apart verwerkt.
- Omzet en kosten gebruiken een consistente basis.
- De Amazon-berekening respecteert haar eigen kostenbasis.
- Fiscale onzekerheid blokkeert de netto-conclusie.
Officiële bronnen
- Europese Commissie, btw-richtlijn en toepassingsgebied: https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — geraadpleegd op 17-08-2026.
- Direction générale des Finances publiques, "Comment déduire la TVA sur mes achats ?": https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats — geraadpleegd op 17-08-2026.
- EUR-Lex, richtlijn 98/6/EG betreffende prijsaanduiding: https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — geraadpleegd op 17-08-2026.