Chargement de la page…
Acheter en Grande-Bretagne pour revendre dans l'Union européenne est une importation, pas un simple achat intracommunautaire. Avant de comparer les prix, identifiez l'importateur, le code marchandise, l'origine préférentielle éventuelle, la valeur en douane, les déclarations, la TVA à l'importation, les contrôles produit et les frais du transporteur. L'accord UE–Royaume-Uni peut permettre un traitement préférentiel seulement lorsque les règles d'origine sont satisfaites et prouvées ; une marchandise expédiée du Royaume-Uni n'est pas automatiquement originaire du Royaume-Uni. Calculez le coût rendu à partir des pièces réelles et bloquez toute opportunité dont la classification, l'origine ou les responsabilités contractuelles restent ambiguës. Cet article vise les flux avec la Grande-Bretagne ; l'Irlande du Nord exige une analyse distincte.
Le Brexit ajoute une frontière documentaire
La Commission européenne rappelle que des déclarations douanières sont nécessaires pour les biens importés ou exportés depuis ou vers la Grande-Bretagne et que les règles de TVA diffèrent des transactions internes à l'Union. Le gouvernement britannique précise que les entreprises établies dans l'Union doivent vérifier auprès de l'autorité douanière du pays d'importation les procédures applicables.
Le prix fournisseur ne suffit donc plus. Il faut connaître les Incoterms ou, plus généralement, la répartition contractuelle des responsabilités : qui organise le transport, qui exporte, qui importe, qui fournit les preuves et qui paie chaque coût. Un libellé commercial comme « livraison incluse » ne répond pas toujours à ces questions.
Les droits préférentiels exigent une preuve d'origine conforme. GOV.UK indique que les règles d'origine déterminent si le produit peut bénéficier du traitement prévu par l'accord. Elles s'appuient sur la classification et sur des règles spécifiques au produit. Lieu d'achat, pays d'expédition et origine douanière sont trois notions distinctes.
Le dossier de calcul à exiger
| Élément | Question | Pièce ou source |
|---|---|---|
| produit | quelle composition et quel usage ? | fiche technique fabricant |
| classement | quel code marchandise s'applique ? | outil tarifaire et validation douanière |
| origine | le produit respecte-t-il la règle spécifique ? | déclaration ou preuve recevable |
| valeur | quelle base est déclarée ? | facture et ajustements applicables |
| responsabilités | qui est exportateur et importateur ? | contrat et conditions de livraison |
| taxes et droits | quelles sommes sont exigibles ? | autorité du pays d'importation |
| transport | quels frais, délais et surcharges ? | devis et facture du transporteur |
| conformité | le produit peut-il être mis sur le marché de l'UE ? | documents réglementaires adaptés |
Ne recopiez pas le code fourni par un vendeur sans le contrôler. Le guide GOV.UK sur les codes marchandises explique que ces codes servent aux déclarations et à déterminer droits, TVA à l'importation et mesures éventuelles. Dans l'Union, utilisez les outils et autorités compétents pour l'importation concernée.
Procédure avant de commander
1. Définir le flux. Notez le pays de départ réel, le point d'entrée dans l'Union et la destination finale. 2. Désigner les parties. Identifiez exportateur, importateur, déclarant et responsable de la conformité produit. 3. Classer la marchandise. Rassemblez matière, fonction, composition et conditionnement avant de rechercher le code. 4. Vérifier l'origine. Lisez la règle spécifique et obtenez la preuve avant de retenir une préférence tarifaire. 5. Construire la valeur en douane. Utilisez la méthode et les ajustements applicables avec un professionnel si nécessaire. 6. Estimer droits et TVA. Interrogez la source officielle du pays d'importation, sans taux générique. 7. Ajouter les coûts opérationnels. Courtage, dossier, transport, assurance, contrôle, retard et préparation doivent rester séparés. 8. Valider la conformité. Vérifiez marquage, opérateur responsable, langue, sécurité et obligations environnementales du produit. 9. Tester le délai et le prix. Calculez un scénario défavorable avant paiement. 10. Réconcilier après import. Remplacez estimations par déclaration, facture transport et coût réellement payé.
Le prix de revient complet Amazon peut recevoir le coût rendu final, mais il ne calcule pas lui-même une classification douanière. Si le stock rejoint ensuite plusieurs pays européens, comparez Pan-Européen FBA et EFN séparément.
Exemple hypothétique sans droit inventé
Supposons un lot fictif acheté 1 000 unités monétaires, avec 120 de transport, 40 de courtage et un montant D de droits déterminé par le code et l'origine. Ces valeurs sont pédagogiques et ne décrivent aucun import réel. Le coût avant TVA à l'importation et autres traitements vaut 1 000 + 120 + 40 + D, sous réserve que ces éléments correspondent à la base et au périmètre du scénario.
Ne remplacez jamais D par zéro parce que le colis vient du Royaume-Uni. Inscrivez « à confirmer » tant que la préférence et la preuve d'origine ne sont pas établies. La TVA à l'importation doit rester dans une ligne distincte : son paiement et sa récupération éventuelle dépendent de la situation du vendeur et des règles applicables.
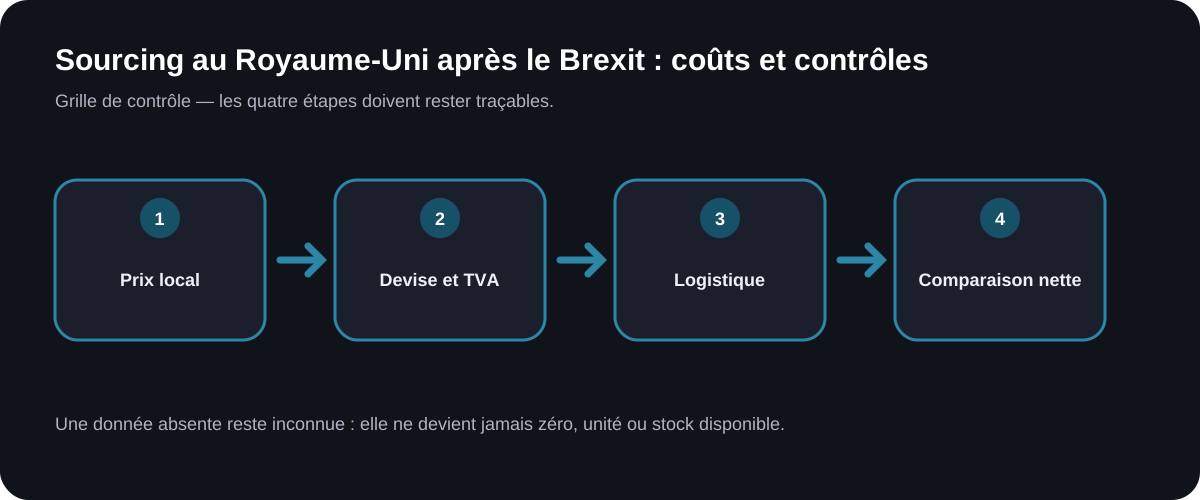
Le schéma présente classification, origine, coût et contrôle. Il ne fixe aucun taux douanier ni traitement fiscal.
Ce que l'OSS ne règle pas
L'OSS concerne certaines opérations B2C couvertes par ses régimes. Il ne remplace pas une déclaration douanière d'importation, ne prouve pas l'origine et ne détermine pas la conformité du produit. Le guide TVA OSS et ventes à distance permet de vérifier le périmètre après l'entrée régulière du produit dans l'Union.
L'import doit aussi être séparé de la vente Amazon. Une offre rentable sur Amazon.fr peut devenir déficitaire après courtage, contrôle ou retard. À l'inverse, un droit nul prouvé ne supprime ni le transport ni la TVA à l'importation. Conservez chaque couche.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La fonction checklist-import-uk est une spécification proposée, pas une fonction confirmée.
| Automatisation proposée pour ArbitragePro+ | Vérification qui reste au vendeur |
|---|---|
| créer le dossier de coûts et de documents | désigner correctement les parties au contrat |
| refuser un taux sans code, origine et source | faire valider classification et préférence |
| séparer estimation et montant déclaré | contrôler les pièces douanières définitives |
| calculer un coût rendu avec scénarios | confirmer TVA et récupération avec la comptabilité |
| signaler un document expiré ou manquant | juger la conformité produit et le risque d'import |
L'automatisation proposée structurerait le dossier. Elle ne pourrait agir comme déclarant, attribuer un code douanier, certifier une origine ou délivrer un conseil fiscal.
Checklist de blocage
- Le flux concerne bien Grande-Bretagne ou Irlande du Nord de façon qualifiée.
- Exportateur, importateur et déclarant sont identifiés.
- Le code marchandise repose sur les caractéristiques réelles.
- Toute préférence tarifaire possède une preuve d'origine.
- Valeur, droits, TVA et frais sont séparés.
- Les documents de conformité couvrent le produit exact.
- Un retard et un coût supérieur sont testés.
- Les montants définitifs seront réconciliés après import.
Sources officielles
Sources consultées le 17 août 2026 :
- Commission européenne — conséquences douanières et fiscales des échanges avec le Royaume-Uni
- GOV.UK — commerce avec le Royaume-Uni pour une entreprise de l'UE
- GOV.UK — règles d'origine des échanges Royaume-Uni–UE
- GOV.UK — rechercher un code marchandise
Examiner les scénarios transfrontaliers
Consulter les opportunités Amazon-vers-Amazon dans ArbitragePro+