Chargement de la page…
Der Einkauf in Großbritannien zum Weiterverkauf in der Europäischen Union ist eine Einfuhr, kein einfacher innergemeinschaftlicher Kauf. Bevor Sie Preise vergleichen, identifizieren Sie Importeur, Warennummer, mögliche Präferenzursprung, Zollwert, Zollanmeldungen, Einfuhrumsatzsteuer, Produktkontrollen und Speditionsgebühren. Das EU-UK-Abkommen kann eine Präferenzbehandlung nur ermöglichen, wenn die Ursprungsregeln erfüllt und nachgewiesen sind; eine aus Großbritannien versandte Ware hat nicht automatisch britischen Ursprung. Berechnen Sie den Einstandspreis anhand realer Unterlagen und blockieren Sie jede Gelegenheit, deren Einreihung, Ursprung oder vertragliche Zuständigkeiten unklar bleiben. Dieser Artikel behandelt Warenflüsse mit Großbritannien; Nordirland erfordert eine gesonderte Analyse.
Der Brexit fügt eine dokumentarische Grenze hinzu
Die Europäische Kommission weist darauf hin, dass für aus Großbritannien ein- oder ausgeführte Waren Zollanmeldungen erforderlich sind und dass die Umsatzsteuerregeln von rein innerunionalen Vorgängen abweichen. Die britische Regierung stellt klar, dass in der EU ansässige Unternehmen bei der Zollbehörde des Einfuhrlands die geltenden Verfahren prüfen müssen.
Der Lieferantenpreis reicht daher nicht mehr aus. Man muss die Incoterms oder allgemeiner die vertragliche Aufteilung der Zuständigkeiten kennen: Wer organisiert den Transport, wer führt aus, wer führt ein, wer liefert die Nachweise und wer trägt welche Kosten? Eine Handelsformulierung wie „Lieferung inklusive" beantwortet diese Fragen nicht immer.
Präferenzzölle erfordern einen konformen Ursprungsnachweis. GOV.UK gibt an, dass die Ursprungsregeln bestimmen, ob ein Produkt von der im Abkommen vorgesehenen Behandlung profitieren kann. Sie stützen sich auf die Einreihung und auf produktspezifische Regeln. Kaufort, Versandland und Zollursprung sind drei unterschiedliche Begriffe.
Das zu verlangende Berechnungsdossier
| Element | Frage | Beleg oder Quelle |
|---|---|---|
| Produkt | Welche Zusammensetzung und Verwendung? | technisches Datenblatt des Herstellers |
| Einreihung | Welche Warennummer gilt? | Zolltarif-Tool und Zollvalidierung |
| Ursprung | Erfüllt das Produkt die spezifische Regel? | Erklärung oder zulässiger Nachweis |
| Wert | Welche Bemessungsgrundlage wird angemeldet? | Rechnung und geltende Anpassungen |
| Zuständigkeiten | Wer ist Exporteur und Importeur? | Vertrag und Lieferbedingungen |
| Steuern und Zölle | Welche Beträge sind fällig? | Behörde des Einfuhrlands |
| Transport | Welche Kosten, Fristen und Zuschläge? | Angebot und Rechnung des Spediteurs |
| Compliance | Kann das Produkt in der EU in Verkehr gebracht werden? | passende regulatorische Unterlagen |
Übernehmen Sie nicht ungeprüft den vom Verkäufer angegebenen Code. Der GOV.UK-Leitfaden zu Warennummern erklärt, dass diese Codes für Anmeldungen und zur Bestimmung von Zöllen, Einfuhrumsatzsteuer und etwaigen Maßnahmen dienen. Nutzen Sie in der EU die zuständigen Tools und Behörden für die betreffende Einfuhr.
Verfahren vor der Bestellung
1. Warenfluss festlegen. Notieren Sie das tatsächliche Herkunftsland, den Eintrittspunkt in die EU und den endgültigen Bestimmungsort. 2. Parteien benennen. Identifizieren Sie Exporteur, Importeur, Anmelder und Verantwortlichen für die Produktkonformität. 3. Ware einreihen. Sammeln Sie Material, Funktion, Zusammensetzung und Verpackung, bevor Sie den Code recherchieren. 4. Ursprung prüfen. Lesen Sie die spezifische Regel und beschaffen Sie den Nachweis, bevor Sie eine Zollpräferenz ansetzen. 5. Zollwert ermitteln. Nutzen Sie die anwendbare Methode und Anpassungen, bei Bedarf mit einer Fachperson. 6. Zölle und Umsatzsteuer schätzen. Fragen Sie die offizielle Quelle des Einfuhrlands ab, ohne generischen Satz. 7. Operative Kosten hinzufügen. Verzollung, Abwicklung, Transport, Versicherung, Kontrolle, Verzögerung und Vorbereitung müssen getrennt bleiben. 8. Compliance validieren. Prüfen Sie Kennzeichnung, verantwortlichen Akteur, Sprache, Sicherheit und Umweltpflichten des Produkts. 9. Frist und Preis testen. Berechnen Sie vor Zahlung ein ungünstiges Szenario. 10. Nach der Einfuhr abgleichen. Ersetzen Sie Schätzungen durch Zollanmeldung, Transportrechnung und tatsächlich gezahlte Kosten.
Der vollständige Amazon-Einstandspreis kann die finalen Einfuhrkosten aufnehmen, berechnet aber selbst keine Zolleinreihung. Erreicht der Bestand anschließend mehrere europäische Länder, vergleichen Sie Pan-European FBA und EFN separat.
Hypothetisches Beispiel ohne erfundenen Zoll
Nehmen wir eine fiktive Charge an, gekauft für 1.000 Geldeinheiten, mit 120 Transport, 40 Verzollung und einem durch Code und Ursprung bestimmten Betrag D an Zöllen. Diese Werte sind rein lehrhaft und beschreiben keine reale Einfuhr. Die Kosten vor Einfuhrumsatzsteuer und weiteren Abgaben betragen 1.000 + 120 + 40 + D, sofern diese Elemente Basis und Umfang des Szenarios entsprechen.
Ersetzen Sie D niemals durch null, nur weil das Paket aus Großbritannien kommt. Tragen Sie „zu bestätigen" ein, solange Präferenz und Ursprungsnachweis nicht feststehen. Die Einfuhrumsatzsteuer muss in einer eigenen Zeile bleiben: Ihre Zahlung und ein möglicher Vorsteuerabzug hängen von der Situation des Verkäufers und den geltenden Regeln ab.
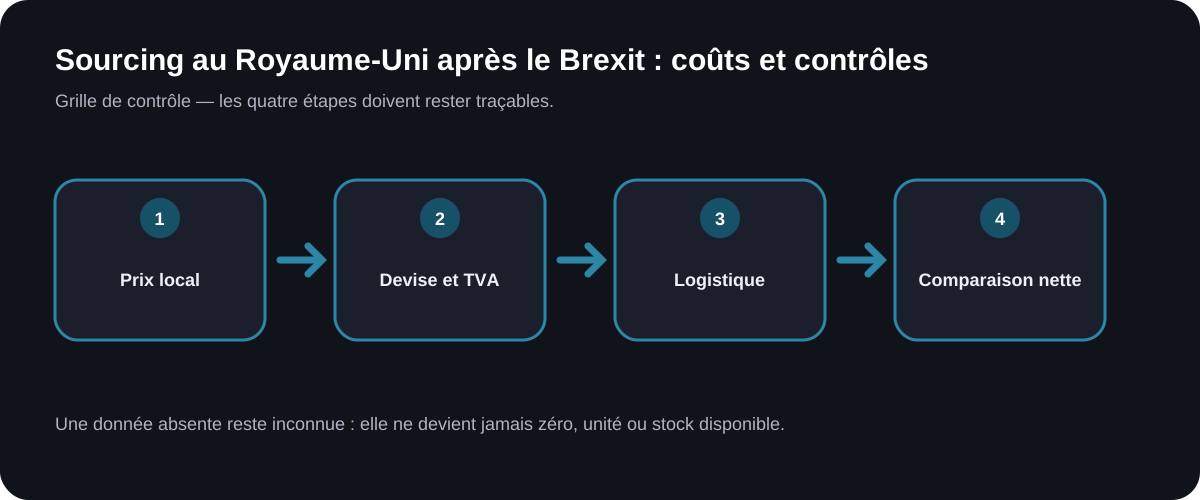
Das Schema stellt Einreihung, Ursprung, Kosten und Kontrolle dar. Es legt weder einen Zollsatz noch eine steuerliche Behandlung fest.
Was das OSS-Verfahren nicht regelt
Das OSS-Verfahren betrifft bestimmte von seinen Regelungen erfasste B2C-Vorgänge. Es ersetzt weder eine Einfuhrzollanmeldung noch belegt es den Ursprung noch bestimmt es die Produktkonformität. Der Leitfaden Umsatzsteuer im OSS-Verfahren und Fernverkäufe erlaubt es, den Anwendungsbereich nach dem regulären Eintritt des Produkts in die EU zu prüfen.
Die Einfuhr muss auch vom Amazon-Verkauf getrennt betrachtet werden. Ein auf Amazon.fr profitables Angebot kann nach Verzollung, Kontrolle oder Verzögerung defizitär werden. Umgekehrt hebt ein nachgewiesener Nullzoll weder den Transport noch die Einfuhrumsatzsteuer auf. Bewahren Sie jede Ebene getrennt auf.
Was ArbitragePro+ automatisieren kann / was der Verkäufer prüfen muss
Die Funktion checklist-import-uk ist eine vorgeschlagene Spezifikation, keine bestätigte Funktion.
| Für ArbitragePro+ vorgeschlagene Automatisierung | Prüfung, die beim Verkäufer verbleibt |
|---|---|
| Kosten- und Dokumentendossier erstellen | Vertragsparteien korrekt benennen |
| einen Satz ohne Code, Ursprung und Quelle ablehnen | Einreihung und Präferenz validieren lassen |
| Schätzung und angemeldeten Betrag trennen | endgültige Zollunterlagen prüfen |
| Einstandspreis mit Szenarien berechnen | Umsatzsteuer und Vorsteuerabzug mit der Buchhaltung abstimmen |
| ein abgelaufenes oder fehlendes Dokument melden | Produktkonformität und Einfuhrrisiko beurteilen |
Die vorgeschlagene Automatisierung würde das Dossier strukturieren. Sie könnte nicht als Anmelder auftreten, keinen Zollcode zuordnen, keinen Ursprung zertifizieren und keine Steuerberatung erteilen.
Blockierungscheckliste
- Der Warenfluss betrifft nachweislich Großbritannien oder Nordirland.
- Exporteur, Importeur und Anmelder sind identifiziert.
- Die Warennummer beruht auf den tatsächlichen Merkmalen.
- Jede Zollpräferenz verfügt über einen Ursprungsnachweis.
- Wert, Zölle, Umsatzsteuer und Gebühren sind getrennt.
- Die Compliance-Dokumente decken das exakte Produkt ab.
- Eine Verzögerung und höhere Kosten sind durchgetestet.
- Die endgültigen Beträge werden nach der Einfuhr abgeglichen.
Offizielle Quellen
Am 17. August 2026 abgerufene Quellen:
- Europäische Kommission — zoll- und steuerrechtliche Folgen des Handels mit Großbritannien
- GOV.UK — Handel mit Großbritannien für ein EU-Unternehmen
- GOV.UK — Ursprungsregeln für den Warenverkehr UK–EU
- GOV.UK — Warennummer recherchieren