Chargement de la page…
Para integrar correctamente los gastos de envío en el coste unitario, reparte cada coste según lo que lo provoca: peso facturable para el transporte por peso, volumen para un palet limitado por el espacio, valor para un seguro proporcional, y cantidad solo cuando los artículos son realmente equivalentes. Conserva el importe total de la factura como control: la suma de las asignaciones debe coincidir con él, salvo el céntimo de redondeo. Una división uniforme por línea es rápida, pero a menudo hace que los artículos pesados sean subvencionados por los pequeños. El buen resultado no es, por tanto, una fórmula universal; es una regla documentada, reproducible y verificada contra la factura del transportista.
Por qué una simple división distorsiona el coste unitario
Un pedido a proveedor mezcla con frecuencia productos muy distintos. Diez cables, dos impresoras y un sillón no consumen ni el mismo peso, ni el mismo volumen, ni la misma manipulación. Dividir el transporte entre el número de referencias asignaría, sin embargo, la misma carga a cada línea. Dividir entre el número de unidades sería algo menos arbitrario, pero seguiría haciendo recaer casi todo el coste en los artículos pequeños cuando son numerosos.
La pregunta útil es: ¿qué magnitud explica mejor el precio facturado para este envío concreto? La factura y el baremo contractual dan la respuesta. La página oficial de tarifas de UPS recuerda, por ejemplo, que pueden aplicarse distintos servicios y recargos adicionales. Esto no significa que UPS sea el transportista del proveedor, pero ilustra por qué hay que usar el documento del prestador realmente implicado, en la fecha del envío.
El cálculo también debe separar lo que pertenece al pedido de lo que pertenece a una unidad. El transporte principal suele ser común al envío. Una manipulación facturada por palet puede repartirse entre los artículos de ese palet. Un embalaje especial identificable puede imputarse directamente a la referencia correspondiente. Mezclar estos niveles en una sola clave hace que el resultado sea imposible de auditar.
Los datos que hay que recopilar antes de calcular
Empieza con una línea de control para el pedido y después una línea por producto. Los campos mínimos son los siguientes:
| Nivel | Dato | Uso en el cálculo |
|---|---|---|
| Pedido | transporte facturado, recargos, descuento de transporte | total a repartir |
| Producto | cantidad recibida y cantidad facturada | coste por unidad realmente disponible |
| Producto | peso bruto unitario o peso facturable | clave por peso |
| Producto | dimensiones embaladas o volumen | clave volumétrica |
| Producto | valor de compra de la línea | clave ligada al valor |
| Producto | palet, bulto o tratamiento especial | imputación directa o subgrupo |
| Control | divisa, base sin impuestos o con impuestos incluidos | coherencia de todos los valores |
La base fiscal debe permanecer coherente. No mezcles una compra sin IVA, un porte con impuestos incluidos y una venta calculada sobre otra base. El tratamiento del IVA depende de la situación de la empresa y de la operación; debe validarse con contabilidad. La directiva europea sobre la indicación de precios se refiere a los precios ofrecidos a los consumidores y define en ese contexto el precio de venta. No proporciona un método de reparto contable B2B. Se cita aquí para recordar que un coste interno y un precio al consumidor no son la misma magnitud.
Procedimiento reproducible en seis pasos
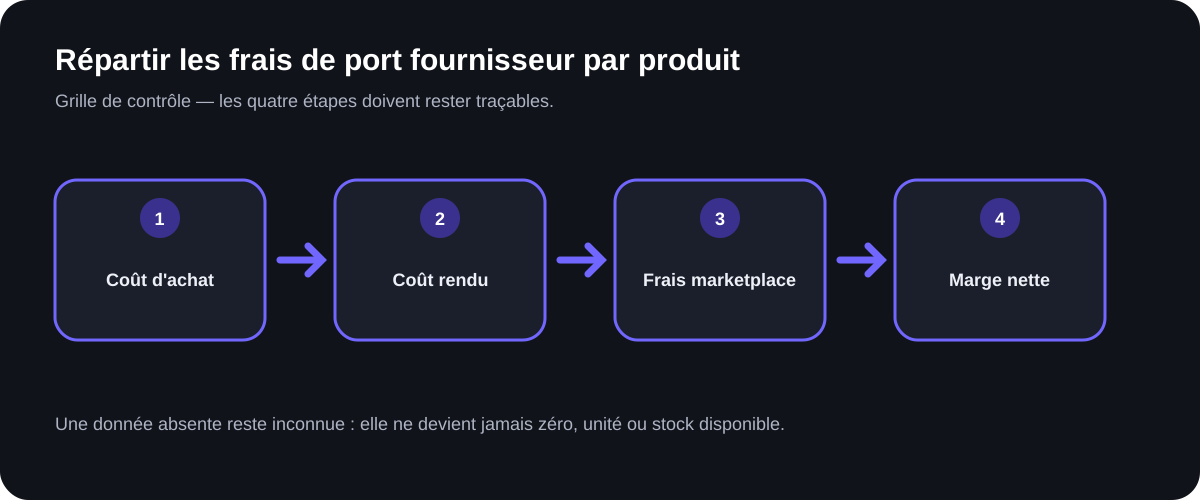
1. Conciliar los documentos. Vincula el pedido de compra, la recepción, la factura del proveedor y la factura de transporte. Un presupuesto no sustituye al importe finalmente facturado. 2. Aislar los costes directos. Imputa a la referencia correspondiente cualquier embalaje, control o recargo explícitamente identificable. 3. Elegir una clave por coste común. Usa el peso facturable, el volumen, el valor o una clave mixta solo si corresponde al modo de facturación observado. 4. Calcular la parte de cada línea. Para una clave por peso, la parte de una línea equivale a su peso total dividido entre el peso total del pedido, multiplicado por el coste común. 5. Llevarlo a la unidad recibida. Divide la asignación de la línea entre las unidades efectivamente disponibles, tratando por separado los faltantes o las averías. 6. Conciliar el total. Suma todas las asignaciones, explicita la regla de redondeo y comprueba la igualdad con el coste a repartir.
Este procedimiento produce un coste puesto en almacén, no una prueba de rentabilidad. Después hay que añadir los demás costes pertinentes y probar un precio de venta. La guía sobre el coste total antes de Amazon muestra cómo prolongar el cálculo. Si el proveedor ofrece cantidades con precios escalonados, comprueba también los descuentos por escalado y el precio unitario antes de imputar el transporte.
Ejemplo numérico totalmente hipotético
Supongamos, solo para ilustrar el método, una factura de transporte de 90 euros para tres líneas recibidas. Los datos del ejemplo son inventados y no representan ninguna tarifa de mercado:
| Línea | Cantidad | Peso unitario supuesto | Peso total | Parte del peso | Envío asignado | Envío por unidad |
|---|---|---|---|---|---|---|
| A | 20 | 0,5 kg | 10 kg | 20 % | 18 € | 0,90 € |
| B | 10 | 2 kg | 20 kg | 40 % | 36 € | 3,60 € |
| C | 2 | 10 kg | 20 kg | 40 % | 36 € | 18,00 € |
| Total | 32 | — | 50 kg | 100 % | 90 € | — |
El cálculo de la línea B es reproducible: 20 kg divididos entre 50 kg, multiplicados por 90 euros, dan 36 euros; divididos entre diez unidades, dan 3,60 euros por unidad. Un reparto uniforme por unidad habría dado 2,8125 euros a cada producto antes de redondear. Habría sobrecargado a A e infravalorado fuertemente a C. Este contraste no demuestra que el peso sea siempre la mejor clave: solo muestra el efecto de una clave coherente con la hipótesis de peso.
Si el transportista factura por peso volumétrico, sustituye el peso real por la medida facturable que figure en el documento de transporte. Si un palet se llena antes de alcanzar su límite de peso, el volumen puede resultar más explicativo. Para un coste de seguro calculado sobre el valor declarado, un reparto por valor es más lógico. Una clave mixta debe precisar sus ponderaciones y seguir siendo una regla interna, nunca una supuesta norma universal.
Gestionar los casos que generan desviaciones
Los descuentos de transporte deben reducir el mismo bloque de costes al que se refieren. Los aranceles, derechos e impuestos no deben mezclarse con el envío sin etiquetar: su base y su tratamiento pueden ser distintos. Las devoluciones, averías o unidades faltantes requieren una decisión explícita. Según el objetivo de gestión, su coste puede imputarse a las unidades vendibles del pedido, seguirse en una cuenta de no calidad o reclamarse al proveedor. Ninguna de estas opciones debe elegirse en silencio.
Para los redondeos, calcula con una precisión superior a la mostrada y después asigna el remanente a una línea según una regla estable, por ejemplo la línea con la mayor asignación. No corrijas nunca varias celdas a mano: la siguiente importación se volvería imposible de reproducir. Conserva la versión del baremo, la fecha de la factura y la clave utilizada junto con el resultado.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función calculadora-coste-puesto-en-almacen es aquí una especificación propuesta, no una funcionalidad presentada como disponible hoy.
| Automatización propuesta para ArbitragePro+ | Verificación que sigue correspondiendo al vendedor |
|---|---|
| leer las líneas de pedido y sugerir las claves disponibles | confirmar que la clave corresponde al contrato de transporte real |
| repartir los costes comunes y los costes directamente atribuibles | controlar recargos, descuentos, averías y cantidades recibidas |
| calcular la asignación unitaria sin perder decimales | validar la base fiscal y la divisa con contabilidad |
| señalar una diferencia entre la factura y la suma repartida | decidir el tratamiento de los remanentes y los costes excepcionales |
| conservar la fórmula, la fuente y la fecha del cálculo | verificar el documento del transportista en cada cambio de baremo |
La herramienta propuesta agilizaría la mecánica y haría visibles las hipótesis. No podría deducir por sí sola que un recargo es discutible, que un palet corresponde a una sola referencia o que un impuesto es recuperable. Estas decisiones se basan en los documentos reales y en la situación del vendedor.
Checklist antes de usar el coste puesto en almacén
- La factura definitiva, y no el presupuesto, está vinculada al pedido.
- Las cantidades recibidas se distinguen de las cantidades pedidas.
- Cada recargo tiene una clave o una imputación directa documentada.
- Todos los valores usan la misma divisa y una base fiscal coherente.
- La suma de las asignaciones es igual al total a repartir tras el redondeo.
- Las hipótesis y la fecha del baremo se conservan.
- El coste puesto en almacén se contrasta después con el umbral de rentabilidad del precio de reventa.
Fuentes oficiales
Fuentes consultadas el 17 de agosto de 2026:
- Comisión Europea — directiva del IVA y enlaces para empresas
- EUR-Lex — Directiva 98/6/CE sobre indicación de precios a los consumidores
- FedEx Francia — tarifas públicas y recargos de envío
Pasar del cálculo al control
Analizar un producto con los datos de coste disponibles en ArbitragePro+