Chargement de la page…
Para calcular el precio unitario real de un tramo mayorista, aplica la tarifa a la cantidad efectivamente pedible, añade los gastos vinculados a ese pedido y divide entre el número de unidades revendibles. Antes, comprueba si el precio corresponde a una unidad, un pack o una caja, si incluye o no el IVA, y si el mínimo o el incremento de pedido modifican la cantidad. Un descuento en porcentaje no basta: un tramo puede reducir el precio de compra mientras aumenta el coste total, el almacenamiento o la exposición a productos sin vender. Compara, por tanto, varias cantidades realistas sobre un coste unitario final y conserva todas las hipótesis.
Descomponer la oferta antes de calcular
Una tabla de tarifas puede mostrar «1-9», «10-49» y «50+» sin decir claramente si estos números designan piezas, packs o cajas. Solicita la definición oficial de la unidad de venta. Anota por separado:
- el precio de origen y su divisa;
- la base con IVA, sin IVA o desconocida;
- el número de unidades revendibles por envase;
- el pedido mínimo global y el del producto;
- el incremento de pedido;
- los límites inclusivos de cada tramo;
- los gastos fijos y variables aplicables;
- la duración o las condiciones de una promoción.
La directiva europea 98/6/CE proporciona, para la información de los consumidores en su ámbito de aplicación, definiciones del precio de venta y del precio por unidad de medida que incluyen el IVA y los impuestos accesorios. No demuestra la naturaleza de una tarifa B2B. Para un catálogo mayorista, la prueba de si incluye o no el IVA debe proceder de la documentación, el contrato o la factura del proveedor.
Una fórmula simple, unos datos de entrada exigentes
Para una cantidad determinada, utiliza una fórmula transparente:
coste unitario final = (precio de la mercancía + gastos asignados a la línea) / unidades revendibles recibidas
Si el proveedor da un precio por caja, el precio de la mercancía equivale a número de cajas × precio de la caja. Si el precio es unitario, equivale a cantidad de unidades × precio unitario del tramo. Añade un descuento solo si no está ya incluido en la tarifa. El doble cómputo de una reducción es un error frecuente.
| Dato | Pregunta de control | Tratamiento prudente |
|---|---|---|
| Límite de tramo | ¿10 significa al menos 10 unidades o 10 cajas? | usar la unidad documentada |
| Precio | ¿corresponde a la pieza o al lote? | conservar ambos niveles |
| MOQ | ¿es global o por referencia? | no repartirlo arbitrariamente |
| Incremento | ¿se puede comprar 12 después de un MOQ de 10? | generar solo las cantidades conformes |
| Gastos | ¿son fijos, por peso o por valor? | aplicar la tarifa real |
| Rotura/pérdida | ¿el número revendible es inferior al recibido? | usar solo una hipótesis justificada |
Ejemplo reproducible con datos hipotéticos
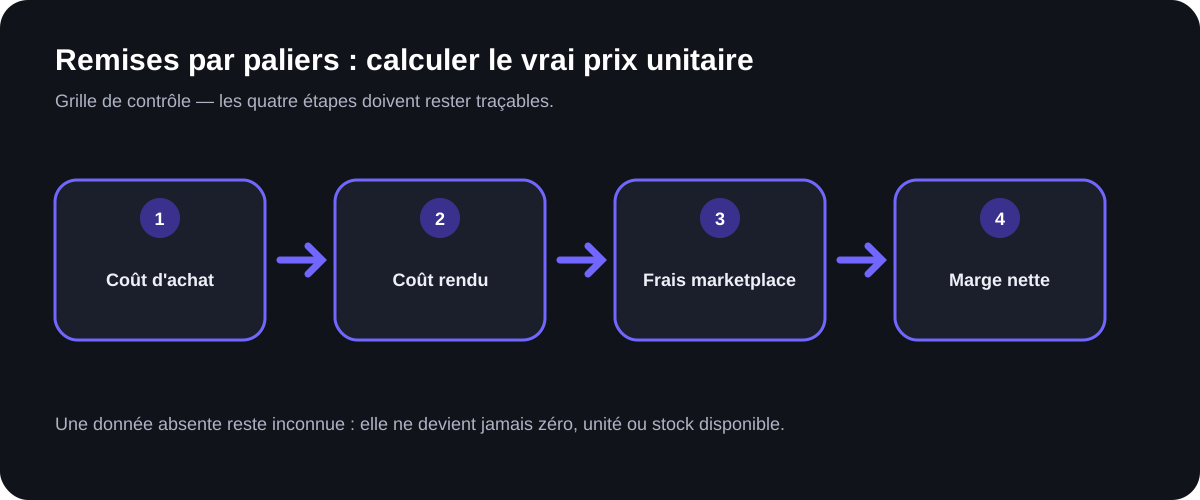
Supongamos un proveedor ficticio que vende una caja de 6 unidades. El precio hipotético de la caja sería 54 EUR sin IVA para 1 a 4 cajas, y 48 EUR sin IVA a partir de 5 cajas. Supongamos también 18 EUR de transporte para el pedido estudiado, sin otros gastos. Estos valores no describen a ningún proveedor real.
Para 4 cajas, la mercancía costaría 4 × 54 = 216 EUR y proporcionaría 24 unidades. El coste final sería (216 + 18) / 24 = 9,75 EUR sin IVA por unidad. Para 5 cajas, la mercancía costaría 5 × 48 = 240 EUR y proporcionaría 30 unidades. El coste final sería (240 + 18) / 30 = 8,60 EUR sin IVA por unidad.
El segundo tramo reduce aquí el coste unitario según las hipótesis, pero moviliza 24 EUR de mercancía adicional y añade 6 unidades por vender. La decisión debe integrar la capacidad de venta, el plazo, el almacenamiento y el riesgo de variación de precio. El ejemplo no predice ninguna rentabilidad.
Repite el cálculo para cada cantidad compatible con el incremento de pedido, no solo en los límites. Un transporte que aumenta por tramo de peso puede crear una discontinuidad: el coste unitario de una cantidad superior no siempre es inferior. El método de asignación de gastos de envío por producto debe elegirse a partir de la tarifa o la factura del transportista, nunca presentarse como una regla legal universal.
Comparar los tramos más allá de un porcentaje
El descuento relativo se calcula a partir de una base verificada: (precio base - precio del tramo) / precio base. Pero no responde a la pregunta esencial: ¿cuánto cuesta una unidad puesta a disposición para el pedido posible? Muestra uno al lado del otro:
1. cantidad pedida; 2. unidades revendibles; 3. precio total de la mercancía; 4. gastos asignados; 5. coste unitario final; 6. tesorería comprometida; 7. diferencia respecto al tramo anterior; 8. fecha y origen de la tarifa.
Esta presentación también facilita la comparación de dos proveedores con el mismo EAN. El proveedor A puede ganar en volumen pequeño y el proveedor B en caja completa. Por tanto, no existe una clasificación única sin una cantidad objetivo.
Tratar promociones, retrodescuentos y portes pagados
Una promoción con fecha no debe sustituir de forma duradera la tarifa estándar. Guarda el período, las condiciones y la prueba. Un retrodescuento calculado al final del período no debe reducir inmediatamente el coste de cada línea si su obtención sigue siendo incierta. Crea un escenario con descuento confirmado y otro sin él.
Los portes pagados también son un umbral de pedido, no un descuento de producto. Si un pedido adicional permite superar el umbral, compara el coste total de ambas cestas. Añadir artículos innecesarios para ahorrar en transporte puede aumentar la tesorería inmovilizada y el stock durmiente. Los portes pagados deben seguir siendo un atributo del pedido global, y repartirse solo según una convención de gestión documentada.
Por último, verifica los redondeos. Calcula con suficiente precisión, conserva los importes de línea y redondea el precio unitario solo para su presentación. Una sucesión de redondeos intermedios puede distorsionar las cantidades grandes.
Checklist antes de elegir un tramo
- La unidad del tramo está documentada.
- El precio está vinculado a un pack o una pieza sin ambigüedad.
- La divisa y la base con/sin IVA están confirmadas.
- Se aplican el MOQ y el incremento de pedido.
- El descuento no se cuenta dos veces.
- Los gastos proceden de la tarifa o el presupuesto pertinente.
- Las unidades revendibles se distinguen de las cajas compradas.
- Las promociones y retrodescuentos tienen un escenario separado.
- La tesorería total aparece junto al coste unitario.
- Las hipótesis y la marca de tiempo están conservadas.
Lo que ArbitragePro+ puede automatizar / lo que el vendedor debe verificar
La especificación propuesta calculateur-prix-unitaire podría generar las cantidades pedibles, aplicar cada tramo y mostrar el coste unitario final con las hipótesis. Debería rechazar los cálculos si la unidad, la divisa o la naturaleza del precio son desconocidas.
El vendedor debe confirmar las condiciones tarifarias, el contenido de las cajas, los gastos aplicables, las promociones, el IVA y el volumen que puede razonablemente vender.
Probar tus hipótesis de coste
Abrir el análisis de ArbitragePro+ para examinar los datos y escenarios de coste disponibles.
Fuentes oficiales
- EUR-Lex, directiva 98/6/CE consolidada sobre indicación de precios, https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — consultado el 2026-08-17.
- Comisión Europea, «VAT Directive», https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — consultado el 2026-08-17.