Chargement de la page…
El ROI de una unidad no basta para comparar dos compras: también hay que seguir cuánto capital sigue comprometido y durante cuánto tiempo. Construye una cohorte con los desembolsos reales, las unidades recibidas, las salidas, los cobros netos y sus fechas. Muestra el ROI estimado junto con una curva de capital no recuperado, sin multiplicar mecánicamente un rendimiento por un número de rotaciones supuestas. Una venta prevista no es un cobro. Prueba un escenario central y un escenario más lento, y sustituye después las hipótesis por los informes de la cuenta. La mejor oportunidad depende entonces de la tesorería, el riesgo y el tiempo, no de un porcentaje aislado.
El ROI estático y el calendario responden a dos preguntas distintas
El ROI de un escenario de producto compara un beneficio estimado con el capital definido como comprometido. Responde a «¿qué rendimiento ofrece esta base?». La rotación responde a «¿a qué ritmo salen las unidades?». El calendario de tesorería responde todavía a otra cosa: «¿cuándo compensan realmente los desembolsos con cobros disponibles?».
Fusionar estos tres conceptos crea atajos peligrosos. Un lote puede mostrar un ROI unitario elevado y, aun así, permanecer mucho tiempo en stock. Otro puede tener un margen más modesto pero liberar capital rápidamente. Ningún indicador por sí solo decide sin tener en cuenta las restricciones del vendedor.
La guía ROI o margen neto en Amazon define los denominadores. Aquí, el capital inmovilizado es una medida de seguimiento del escenario: debe definirse explícitamente y no debe presentarse como una categoría contable universal.
Trazar una cohorte de tesorería
| Evento | Importe | Fecha | Efecto sobre el capital del escenario |
|---|---|---|---|
| anticipo al proveedor | observado | fecha del cargo | aumenta el capital comprometido |
| saldo de la compra | observado | fecha del cargo | aumenta el capital comprometido |
| transporte y preparación | observado o estimado | fecha del pago | aumenta el capital comprometido |
| recepción del stock | cantidad | fecha de recepción | cambia el estado, no necesariamente la tesorería |
| venta | cantidad e ingreso | fecha del pedido | señal, todavía no es un cobro disponible |
| liquidación neta | observada | fecha de disponibilidad | reduce el capital no recuperado según la regla |
| devolución o ajuste | observado | fecha del movimiento | puede aumentar o reducir el saldo |
La definición debe precisar si los gastos generales, impuestos, provisiones o plazos de liquidación están incluidos. Dos gráficos solo son comparables si su alcance es idéntico.
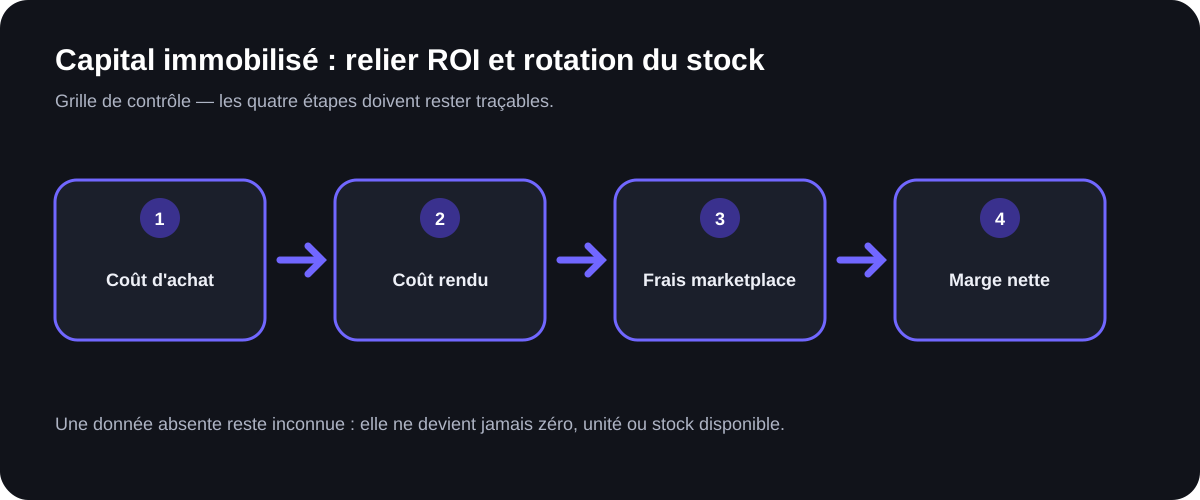
Procedimiento en cuatro pasos
1. Registrar los desembolsos
Parte de los pagos, no solo de la factura final. Un anticipo inmoviliza tesorería antes de la recepción. Conserva divisa, cambio, comisiones de pago y fecha. Las estimaciones permanecen marcadas hasta el cargo real.
2. Modelar las salidas físicas
Crea un escenario por periodo con unidades vendidas, devueltas, perdidas o restantes. La suma de las salidas nunca supera el stock disponible. Una unidad transferida entre almacenes no es una venta.
3. Modelar los cobros netos
Usa el calendario real de la cuenta cuando esté disponible. Para un producto nuevo, registra una hipótesis explícita de plazo. No trates el importe de la venta en el momento del pedido como dinero ya recuperado si el modelo se centra en la tesorería.
4. Conciliar y comparar
Sustituye ventas, comisiones, devoluciones y liquidaciones estimadas por los datos observados. Compara curvas de escenarios que tengan el mismo alcance. Analiza también el stock restante y los costes de almacenamiento.
Ejemplo hipotético de recuperación progresiva
Las siguientes cifras son ficticias y no expresan ningún rendimiento real en Amazon. Supongamos que un vendedor invierte 1000 euros en una cohorte pedagógica. El escenario central prevé tres cobros netos hipotéticos de 400, 400 y 350 euros en fechas sucesivas.
El capital no recuperado tras cada cobro, antes de cualquier otro ajuste, es:
- inicio: 1000 euros;
- tras el primer cobro: 600 euros;
- tras el segundo: 200 euros;
- tras el tercero: cero, y luego un excedente de 150 euros.
El escenario más lento mantiene los mismos importes totales pero retrasa los cobros. El beneficio final hipotético no cambia, mientras que la duración de la inmovilización aumenta. Si el tiempo adicional genera almacenamiento, devoluciones o una bajada de precio, el beneficio también debe recalcularse. Este ejemplo demuestra por qué el ROI final no cuenta todo el recorrido.
El coste del almacenamiento debe seguir siendo visible
Amazon indica que el uso de FBA puede conllevar comisiones de almacenamiento y otros gastos de inventario. Una rotación lenta afecta, por tanto, potencialmente a dos ejes: el capital sigue comprometido y el coste directo evoluciona. El artículo sobre el almacenamiento FBA a largo plazo detalla las cohortes y las normas fechadas.
No reduzcas estos ejes a un «coste del capital» arbitrario si el vendedor no ha definido esa hipótesis. Muestra primero los euros no recuperados y los días del escenario. Si existe un coste de financiación real, añádelo a partir del contrato o el extracto correspondiente.
Por qué la anualización es peligrosa
Multiplicar un ROI por un número teórico de rotaciones supone que los mismos productos, precios, comisiones, plazos y cantidades se repiten sin interrupción. Esta hipótesis rara vez está demostrada antes del primer lote. La anualización puede ser un escenario interno, pero debe exponer cada una de estas condiciones y no debe presentarse como el rendimiento esperado.
Una comparación más sólida muestra: ROI unitario, beneficio por unidad, capital máximo comprometido, fecha hipotética de recuperación, stock restante en varias fechas y un escenario desfavorable. La simulación de una bajada de precio en Amazon completa esta lectura al comprobar si la recuperación resiste con un ingreso menor.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función simulador-capital es una especificación propuesta, no una funcionalidad confirmada. Podría vincular desembolsos, cohortes, salidas y cobros, mostrar el capital no recuperado y comparar varios calendarios. Debería distinguir pedidos, liquidaciones previstas y liquidaciones reales.
El vendedor debe confirmar el alcance del capital, los plazos de la cuenta, los costes y los escenarios de venta. Decide el nivel de tesorería aceptable y verifica los movimientos reales. La herramienta no puede garantizar una rotación ni repetir un ROI futuro.
Checklist antes de clasificar las oportunidades
- El denominador del ROI está definido.
- Todos los desembolsos tienen una fecha y un estado.
- Las salidas físicas se mantienen distintas de los cobros.
- Los plazos de liquidación son observados o hipotéticos.
- El stock restante es visible en cada periodo.
- El almacenamiento y las devoluciones se recalculan con el tiempo.
- El escenario lento no promete ninguna venta.
- Una posible anualización expone todas sus hipótesis.
- Los datos reales sustituyen progresivamente al escenario.
Fuentes oficiales
- Amazon España, Logística de Amazon e información sobre almacenamiento: https://sell.amazon.fr/expedie-par-amazon — consultado el 17-08-2026.
- Amazon España, tarifas y costes adicionales relacionados con el inventario: https://sell.amazon.fr/tarifs?lang=fr-FR — consultado el 17-08-2026.