Chargement de la page…
Usa el ROI para comparar la eficiencia del capital inmovilizado y el margen neto estimado para medir la parte del ingreso que queda tras los costes incluidos en tu modelo. Ninguno de los dos filtros basta por sí solo. Un ROI alto puede ocultar un beneficio unitario demasiado bajo o una rotación lenta; un buen margen puede exigir demasiada tesorería. Define siempre el numerador, el denominador, el alcance de costes y la base fiscal antes de comparar dos productos. En la práctica, filtra primero los errores de datos y los escenarios deficitarios, y después muestra juntos el beneficio unitario, el ROI, el margen y el capital invertido. La decisión final aún debe tener en cuenta la demanda, el riesgo, el plazo y la capacidad operativa.
Dos preguntas distintas, dos denominadores
El ROI responde a la pregunta: «¿cuánto beneficio estimado produce este escenario por unidad de capital invertida?». En una convención simple y explícita:
ROI estimado = beneficio estimado / capital invertido × 100
El margen neto estimado del escenario responde a otra pregunta: «¿qué parte del ingreso comparable queda tras los costes que incluye mi modelo?». Una convención posible es:
Margen neto estimado = beneficio estimado / ingreso comparable × 100
Estas fórmulas solo son comparables cuando sus términos lo son. «Capital invertido» puede limitarse al coste puesto en almacén del stock o incluir otros desembolsos hasta la venta. «Ingreso comparable» debe definirse sobre una base fiscal coherente. «Beneficio estimado» debe enumerar los costes restados. No existe un porcentaje universal que corrija automáticamente un alcance mal definido.
El término «margen neto» se usa aquí como indicador del escenario del producto, no como resultado neto contable de la empresa. Los salarios, suscripciones, financiación, impuestos y gastos generales solo figuran si el vendedor decide asignarlos y documenta esa regla. Sin esta precisión, dos equipos pueden mostrar el mismo porcentaje hablando en realidad de cosas distintas.
Por qué las tarifas de Amazon deben actualizarse antes de aplicar el filtro
Amazon publica una tarificación que distingue categorías y varias familias de tarifas. La página oficial indica también que las tarifas de gestión FBA pueden depender del tipo, las dimensiones y el peso del producto. La página de FBA ofrece una calculadora de ingresos para comparar FBA con otros métodos de gestión a partir de los detalles del producto y las tarifas de envío.
Un filtro calculado con una categoría supuesta, un tamaño antiguo o un peso aproximado da una precisión engañosa. Antes del ROI y del margen, estabiliza por tanto el coste total en Amazon. Los valores de la calculadora siguen siendo estimaciones fechadas; los informes de la cuenta y las facturas permitirán después la conciliación.
Procedimiento de comparación en siete pasos
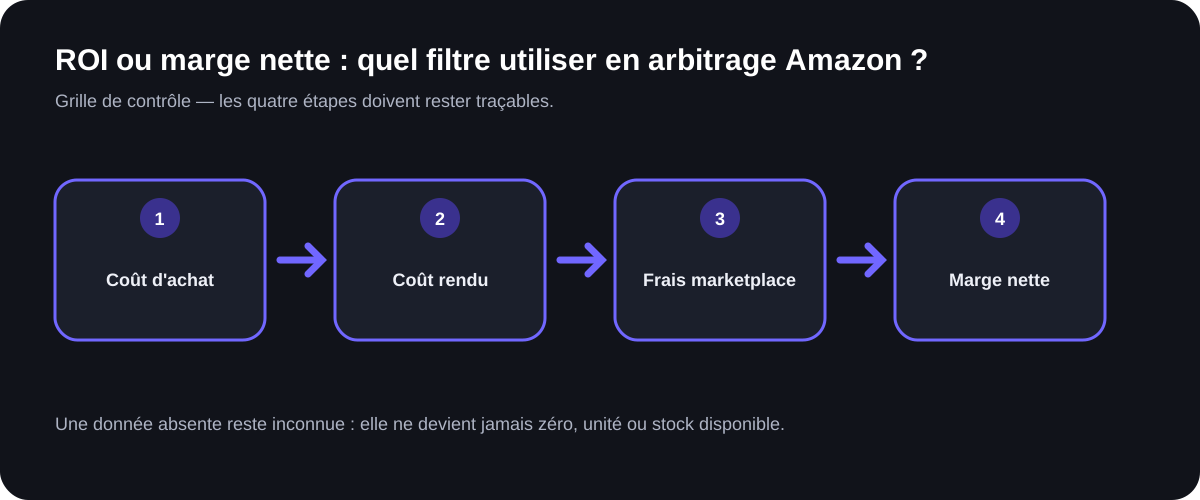
1. Fijar el alcance. Escribe los costes incluidos en el beneficio estimado y los que quedan fuera del modelo. 2. Normalizar las bases. Usa una divisa y una base fiscal coherentes para el ingreso, los costes y el capital. 3. Construir el coste puesto en almacén. Incluye la compra y los costes necesarios para dejar la unidad vendible, con una asignación trazable del transporte del proveedor. 4. Crear un escenario de venta. Selecciona el modo logístico y las tarifas de Amazon actuales correspondientes al producto. 5. Calcular el beneficio unitario. Ingreso comparable menos el conjunto de costes del alcance. 6. Calcular los dos ratios. Usa exactamente el mismo beneficio en el numerador y muestra después los denominadores. 7. Añadir las restricciones. Plazo de aprovisionamiento, rotación estimada, cantidad mínima de pedido, riesgo de devolución y calidad de los datos deben seguir siendo visibles por separado.
Un filtro no debe eliminar las líneas a las que falte un dato crítico. Debe ponerlas en revisión. Sustituir una tarifa desconocida por cero infla artificialmente ambos ratios. Un rango es más honesto: escenario central, escenario desfavorable y, si es útil, escenario favorable, cada uno con sus hipótesis.
Ejemplo hipotético: mismos euros, lecturas distintas
Todas las cifras siguientes son hipótesis pedagógicas, sin relación con ninguna tarifa de Amazon, fiscalidad u oportunidad real. Supongamos dos escenarios sobre la misma base:
| Hipótesis | Producto A | Producto B |
|---|---|---|
| capital invertido por unidad | 20 € | 35 € |
| ingreso comparable | 27 € | 45 € |
| otros costes del escenario | 2 € | 3 € |
| beneficio estimado | 5 € | 7 € |
| ROI estimado | 25,0 % | 20,0 % |
| margen neto estimado | 18,5 % | 15,6 % |
Para A, el beneficio es 27 − 20 − 2 = 5 euros. Su ROI es 5 / 20 = 25 %. Su margen estimado es 5 / 27, es decir, aproximadamente el 18,5 %. Para B, el beneficio es 45 − 35 − 3 = 7 euros; el ROI es 7 / 35 = 20 % y el margen estimado 7 / 45, es decir, aproximadamente el 15,6 %.
B genera aquí más euros por unidad, mientras que A moviliza el capital de forma más eficiente dentro de los límites del ejemplo. No se puede elegir sin conocer el volumen, la rotación, la tesorería y el riesgo. Si B se vende mucho más rápido o requiere menos trabajo, su mayor beneficio unitario puede ser relevante. Si el capital escasea y las velocidades son idénticas, A puede tener prioridad. Estas conclusiones son condicionales; el ejemplo no recomienda ningún umbral.
Cuándo priorizar cada filtro
| Situación de decisión | Indicador a mirar primero | Control complementario indispensable |
|---|---|---|
| tesorería limitada | ROI estimado | beneficio unitario, plazo y rotación |
| presión sobre el precio de venta | margen neto estimado | umbral de rentabilidad y amplitud del escenario |
| cantidad mínima elevada | capital total invertido | ROI, salida de stock y riesgo de inventario |
| coste operativo por pedido elevado | beneficio unitario | margen, volumen y tiempo de gestión |
| datos de tarifas inciertos | ningún ranking definitivo | completar o acotar las incógnitas |
El margen ayuda a observar la capacidad del escenario para absorber una caída de ingresos, pero no sustituye el cálculo del precio de reventa en el umbral de rentabilidad. El ROI muestra una eficiencia estática del capital; no incorpora de forma natural la duración. Dos ROI idénticos obtenidos en horizontes muy distintos no son equivalentes. Evita, sin embargo, anualizar una rotación supuesta sin datos fiables: eso convertiría una hipótesis frágil en una cifra espectacular.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función filtro-roi-margen es una especificación propuesta y no una función anunciada como presente en la aplicación.
| Automatización propuesta para ArbitragePro+ | Verificación que sigue correspondiendo al vendedor |
|---|---|
| calcular ROI, margen y beneficio con fórmulas visibles | validar el alcance de los costes y la base fiscal |
| mostrar el capital y el ingreso usados como denominadores | confirmar que los valores son comparables entre productos |
| señalar tarifas ausentes o desactualizadas | consultar los baremos e informes actuales de Amazon |
| comparar varios escenarios de precio y coste | juzgar si las hipótesis desfavorables son realistas |
| clasificar según el filtro elegido sin ocultar las demás métricas | integrar rotación, tesorería, devoluciones y restricciones del negocio |
La buena automatización explica el ranking. Debe permitir remontar de cada ratio a sus entradas, no descartar en silencio ningún coste y distinguir el valor observado del valor supuesto. El vendedor conserva la decisión de compra: una señal numérica no es ni una garantía de venta ni una promesa de ingresos.
Checklist antes de ordenar las oportunidades
- El beneficio estimado usa el mismo alcance en todas las líneas.
- El capital invertido y el ingreso comparable están visibles.
- La categoría, las dimensiones, el peso y el modo logístico están confirmados.
- Las tarifas de Amazon proceden de una fuente actual y fechada.
- Las hipótesis no se sustituyen por ceros.
- ROI, margen y beneficio unitario permanecen visibles juntos.
- El plazo, la rotación y la cantidad mínima no quedan ocultos en un ratio.
- Se calcula un escenario desfavorable antes de cualquier pedido.
Fuentes oficiales
Fuentes consultadas el 17 de agosto de 2026:
- Amazon Francia — tarifas y familias de comisiones de venta
- Amazon Francia — Logística de Amazon y calculadora de ingresos
- EUR-Lex — Directiva 98/6/CE sobre indicación de precios a los consumidores
Examinar las oportunidades con sus hipótesis
Consultar las oportunidades proveedor-Amazon disponibles en ArbitragePro+