Chargement de la page…
Compara importes sin impuestos solo si tu situación y la operación realmente permiten deducir el IVA, con un justificante conforme. En caso contrario, el impuesto soportado puede formar parte del coste. Conserva siempre el precio sin IVA, el importe de IVA, el precio con IVA, la divisa, el país, el tipo de operación y la factura de origen. Nunca elimines mecánicamente un IVA que aparece en un catálogo: el derecho a deducción depende del régimen del vendedor, del uso del bien, de la exigibilidad y de otras condiciones. Para la venta en Amazon, lleva ingresos y costes a una base coherente validada por la asesoría contable. Cualquier dato fiscal incierto debe bloquear el margen neto, no sustituirse por una tasa supuesta.
Con y sin IVA describen importes, no un derecho fiscal
El precio sin impuestos es una base antes del impuesto indicado. El precio con impuestos incluye el impuesto facturado. Pero «IVA deducible» describe una consecuencia jurídica y contable que depende de la situación. Dos empresas que compran el mismo producto con IVA incluido pueden tener, por tanto, costes económicos diferentes.
La Comisión Europea recuerda que la Directiva del IVA establece el marco europeo, que luego cada Estado miembro transpone y aplica. La administración tributaria francesa precisa que, para los profesionales afectados, la deducción exige en particular un justificante y una afectación a operaciones que dan derecho a deducir. También indica que un profesional acogido al régimen de franquicia no deduce el IVA de sus compras en las condiciones expuestas en su página oficial. En España, el criterio general de la Agencia Tributaria es equivalente: la deducción exige factura completa, afectación a la actividad económica y cumplimiento de los requisitos del régimen del sujeto pasivo; consulta siempre la normativa vigente y a tu asesoría fiscal.
Estas reglas no pueden reducirse a una casilla universal «empresa = sin IVA». El país, el régimen, el proveedor, el tipo de compra, la factura, el uso y el periodo importan. Este artículo organiza las pruebas; no sustituye un dictamen fiscal adaptado.
Los campos que hay que conservar antes de comparar
| Campo | Ejemplo de valor | Control |
|---|---|---|
| precio sin IVA | importe facilitado o calculado | método y redondeo documentados |
| IVA facturado | importe y tipo indicado | factura y país confirmados |
| precio con IVA | total adeudado | conciliación sin IVA + impuesto |
| régimen del vendedor | estado validado | fecha y fuente de la validación |
| tipo de operación | nacional, intracomunitaria, importación u otra | tratamiento confirmado |
| justificante | factura, documento de importación u otro requerido | menciones y titular verificados |
| derecho a deducción | sí, no, parcial o pendiente de confirmar | decisión contable, nunca deducción automática |
| base de análisis | coste fiscalmente coherente | misma lógica para ingresos y gastos |
El símbolo «sin IVA» en un CSV no constituye una factura. El catálogo sirve para simular, mientras que el justificante y el tratamiento real sirven para contabilizar. Mantén estos dos estados separados.
Un procedimiento de decisión en cuatro pasos
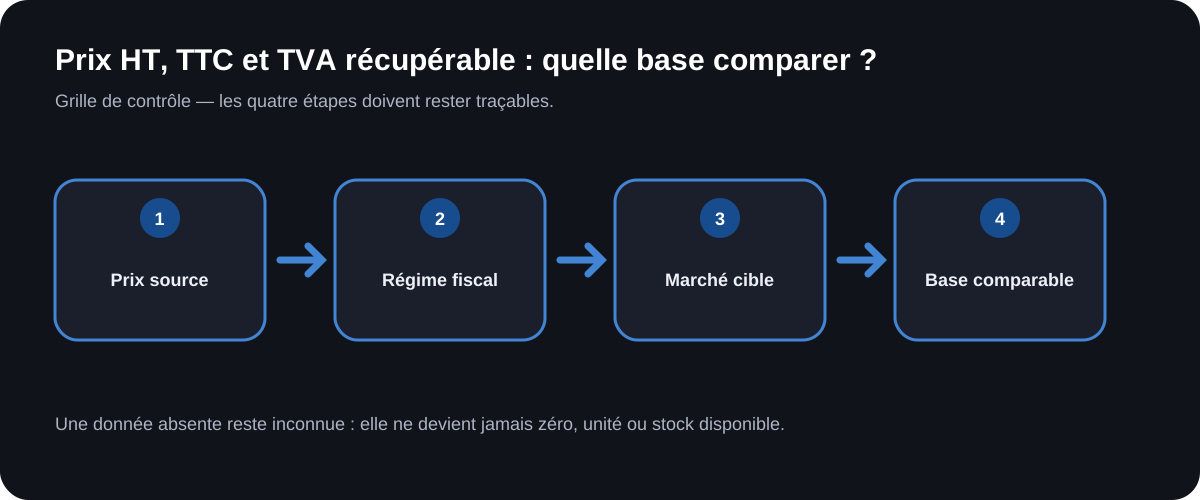
1. Identificar al vendedor y la operación
Recoge el país del proveedor, el país del cliente, el lugar de entrega, el titular de la cuenta y la naturaleza del bien. No deduzcas el tratamiento a partir de un sufijo de dominio. Un marketplace puede poner en relación a varias entidades y flujos logísticos.
2. Verificar el régimen y los justificantes
Confirma con tu asesoría contable si la empresa es sujeto pasivo, si la compra da derecho a deducción y qué documento es necesario. En Francia, la página oficial de Hacienda detalla condiciones y exclusiones; en España, la normativa de la Agencia Tributaria establece criterios equivalentes. Un IVA facturado indebidamente no es automáticamente deducible.
3. Construir las dos lecturas
Conserva la lectura de tesorería —lo que se pagará— y la lectura económica validada —lo que queda como coste tras el tratamiento del impuesto—. Si el derecho es incierto, usa el coste con IVA en un escenario prudente o marca el resultado como no calculable según la regla elegida por la empresa. No presentes el escenario sin IVA como si fuera la verdad definitiva.
4. Conciliar tras la factura y la declaración
Sustituye el catálogo por la factura, vincula abonos, importaciones y ajustes, y comprueba después la deducción realmente aplicada. La diferencia entre la simulación y la contabilidad mejora los próximos cálculos sin reescribir la prueba inicial.
Fórmulas útiles, solo con un tipo confirmado
Si una factura válida da un tipo t y un precio sin IVA H, entonces:
Con IVA = H × (1 + t)
y el importe del impuesto es:
IVA = H × t.
Si solo se conoce el importe con IVA C y el tipo aplicable está confirmado por el documento y el contexto:
Sin IVA = C / (1 + t).
Estas fórmulas son aritméticas. No demuestran ni el tipo correcto ni el derecho a deducción. No uses un valor estándar supuesto. Si la factura incluye varios tipos o líneas, calcula línea por línea.
Ejemplo puramente hipotético: una factura ficticia indica directamente 100 unidades monetarias sin IVA y 10 unidades de impuesto, es decir, 110 con IVA. Para una empresa cuya contabilidad confirma una deducción íntegra en esta operación, el escenario económico puede retener 100. Para una empresa sin derecho a deducción, puede retener 110. Las cifras no representan ningún tipo fiscal real; solo ilustran la diferencia entre dos situaciones.
Alinear la base de las comisiones de Amazon
La comisión de Amazon por categoría debe calcularse con la base definida por el baremo oficial. No transformes esa base para que se parezca a tu coste de compra. Calcula la comisión según su propia regla y luego lleva los resultados a la base de análisis validada.
En el precio de coste completo en Amazon, cada línea debe indicar si el impuesto está incluido, es deducible, no deducible o indeterminado. Un impuesto indeterminado no vale ni cero ni coste cierto. Genera una alerta y, en su caso, un rango.
El spread de cambio y las comisiones de pago siguen siendo otro tema distinto. Un cargo en divisa puede incluir una conversión sin cambiar el tratamiento fiscal de la factura. No fusiones impuesto, spread y comisión bajo «gastos varios».
Casos que exigen validación profesional
Una adquisición intracomunitaria, una importación, una factura extranjera, una franquicia, una actividad mixta, un gasto parcialmente profesional o un documento incompleto justifican una revisión. Las normas pueden diferir según el país y evolucionar con el tiempo. Pide confirmación a tu asesoría o a la administración competente antes de decidir que el IVA sale del coste.
Evita también las afirmaciones sobre la venta futura. La Directiva europea 98/6 define el precio de venta en el contexto de la indicación de precios a los consumidores con los impuestos aplicables. Esta norma de exhibición de precios no determina por sí sola la base de tu indicador interno ni el régimen de la operación en Amazon.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función selector-regimen-precio es una especificación propuesta, no una función confirmada. Podría conservar el precio sin IVA, el IVA y el precio con IVA, exigir una fuente para el régimen, generar varios escenarios e impedir un margen neto cuando el tratamiento siga siendo indeterminado. Debería versionar cualquier regla fiscal configurada.
El vendedor debe confirmar su régimen, la operación, el justificante, el derecho a deducción y la contabilización con un profesional competente. También controla las facturas y los abonos. La herramienta no puede deducir un derecho fiscal a partir de un simple campo de catálogo.
Checklist antes de comparar
- El precio sin IVA, el impuesto y el precio con IVA se conservan por separado.
- El país y el tipo de operación están identificados.
- El régimen del vendedor está confirmado y fechado.
- El justificante pertenece a la entidad correcta.
- El derecho a deducción nunca se da por supuesto.
- Las líneas con varios tipos se tratan por separado.
- Ingresos y costes usan una base coherente.
- El cálculo de Amazon respeta su propia base de comisiones.
- Una incertidumbre fiscal bloquea la conclusión neta.
Fuentes oficiales
- Comisión Europea, Directiva del IVA y ámbito de aplicación: https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — consultado el 17-08-2026.
- Direction générale des Finances publiques (Francia), «Comment déduire la TVA sur mes achats?»: https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats — consultado el 17-08-2026.
- EUR-Lex, Directiva 98/6/CE sobre indicación de precios: https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — consultado el 17-08-2026.