Chargement de la page…
Una compra en divisa implica al menos tres valores que hay que distinguir: un tipo de referencia usado como punto de comparación, el tipo efectivamente aplicado por el proveedor de pago y las comisiones explícitas de la operación. El spread es la diferencia entre dos tipos comparables, tras alinear su sentido y su marca temporal; no es automáticamente el coste total. Conserva el importe facturado por el proveedor, el importe cargado, cada divisa, la fecha y el detalle del prestador de pago. Usa el cargo real para el precio de coste constatado. Para una simulación, muestra por separado el tipo elegido, la hipótesis de spread y las comisiones, sin presentar los tipos de referencia del BCE como tipos de transacción.
Tres capas para una sola operación
El proveedor factura en una divisa de origen. El prestador de pago convierte o carga otra divisa. Una página de mercado puede ofrecer una referencia. Si el modelo solo conserva «tipo = 1,XX», resulta imposible saber qué representa ese valor.
El Banco Central Europeo publica tipos de cambio de referencia del euro con fines informativos y desaconseja su uso para transacciones. Estos tipos se cotizan frente al euro y suelen actualizarse los días hábiles según su calendario. Pueden servir como punto de control fechado, pero no son ni una promesa del prestador de pago ni un precio accesible para el vendedor.
Un prestador de pago puede anunciar un tipo y facturar una línea aparte. Otro puede integrar parte del coste en el propio tipo. Wise, por ejemplo, explica en su documentación oficial que muestra un tipo y unas comisiones cuyo importe depende de los parámetros de la transferencia. Esta fuente ilustra la necesidad de leer el detalle del prestador realmente utilizado; no describe a todos los actores del mercado ni constituye una recomendación de servicio.
El registro mínimo de un pago en divisa
| Campo | Ejemplo de estado | Por qué conservarlo |
|---|---|---|
| importe facturado | observado en factura | prueba del precio del proveedor |
| divisa facturada | confirmada | evita la ambigüedad de un símbolo |
| importe cargado | observado en el extracto | coste de tesorería constatado |
| divisa del cargo | confirmada | base del precio de coste |
| tipo de referencia | informativo y fechado | punto de comparación |
| tipo del prestador | propuesto o constatado | conversión realmente aplicada |
| comisiones explícitas | propuestas o facturadas | coste separado del tipo |
| fecha y hora | observadas | alinea los valores comparados |
| reembolso o ajuste | observado posteriormente | conciliación final |
La guía para normalizar divisas sin ocultar el cambio explica la estructura general. Aquí, el objetivo es descomponer el coste del pago para evitar que un spread y una comisión se sumen, se omitan o se cuenten dos veces.
Calcular una diferencia de tipo comparable
Empieza por poner los dos tipos en el mismo sentido. Si la referencia indica unidades de divisa de origen por euro, mientras que el prestador muestra euros por unidad de origen, invierte uno de los tipos en una columna calculada sin borrar su forma bruta. Anota la fórmula.
Después, alinea el momento. Un tipo de referencia publicado para un día y un pago ejecutado en otra fecha no miden únicamente el spread: el mercado también puede haber evolucionado. Presenta entonces la diferencia como «diferencia con la referencia elegida», no como margen cierto del prestador.
Por último, identifica las comisiones explícitas. Si el extracto no permite separar el tipo y la comisión, calcula un coste efectivo global a partir de los importes cargados, pero marca su composición como desconocida. No inventes un desglose.
Procedimiento en cuatro pasos
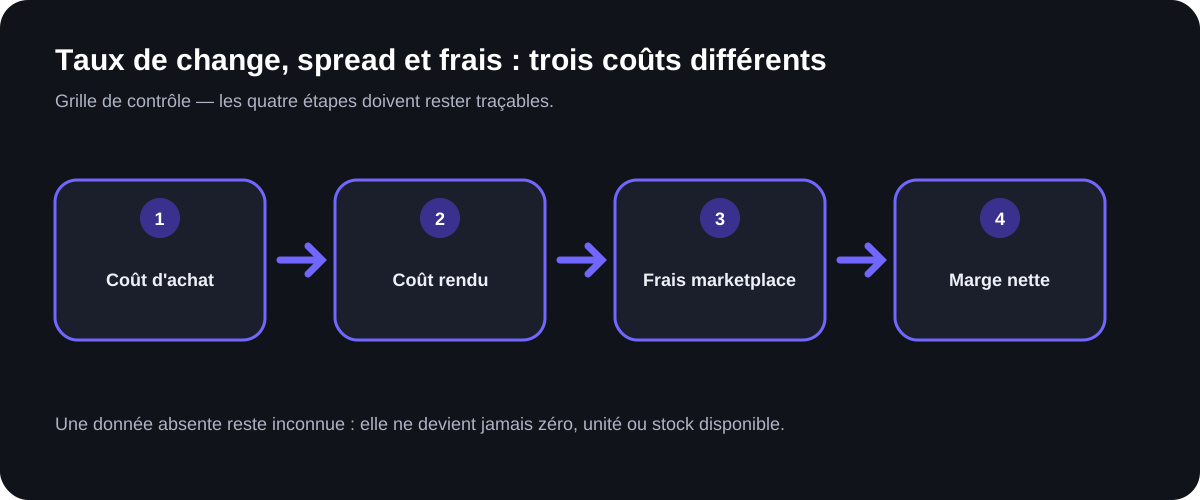
1. Archivar el pedido. Registra importe, divisa, proveedor, fecha prevista y modo de pago, sin datos sensibles en el registro editorial. 2. Crear el escenario. Elige una referencia fechada, añade una hipótesis de tipo del prestador y comisiones explícitas. Cada hipótesis sigue siendo modificable. 3. Leer la confirmación. Antes de pagar, comprueba el importe que recibirá el proveedor, el importe cargado, el tipo, las comisiones y el plazo de validez que muestra el prestador. 4. Conciliar el extracto. Tras la ejecución, sustituye la estimación por el cargo constatado y conserva la diferencia. Si una línea no se entiende, clasifícala como «pendiente de confirmar».
Ejemplo ficticio de descomposición
Los siguientes valores son totalmente hipotéticos y no expresan ningún tipo de cambio ni tarifa real. Una factura ficticia asciende a 200 unidades de moneda X. Una referencia pedagógica establece 2 X por 1 EUR, es decir, 100 EUR de referencia. El prestador ficticio convierte la operación por 102,50 EUR antes de una comisión explícita de 1,50 EUR. El cargo total es, por tanto, 104 EUR.
La descomposición es:
- importe de referencia hipotético:
200 / 2 = 100 EUR; - diferencia ligada a la conversión en este ejercicio:
102,50 − 100 = 2,50 EUR; - comisión explícita hipotética:
1,50 EUR; - coste efectivo total:
104 EUR.
El precio de coste constatado retiene 104 EUR. Los 2,50 EUR y 1,50 EUR explican la diferencia solo porque el escenario ficticio aporta estas dos líneas. Si el prestador solo indica un cargo de 104 EUR, el total sigue siendo utilizable, pero el desglose no debe inventarse.
Vincular pago, IVA y coste puesto en destino
El tipo de cambio no determina si el IVA es deducible. Esa cuestión depende del régimen, la operación y los justificantes. La guía precio sin IVA, con IVA e IVA deducible ayuda a elegir una base sin convertir automáticamente cualquier impuesto en coste o en derecho a deducción.
En el precio de coste completo en Amazon, asigna el cargo del proveedor al coste de compra y las comisiones de pago a una línea explícita. Si el proveedor concede después un abono, vincula el ajuste a la operación inicial. Una conversión de reembolso puede crear una nueva diferencia; no debe modificar silenciosamente el tipo histórico de la compra.
Gestionar las simulaciones sin falsa precisión
Para una compra futura, usa varios escenarios si el tipo de cambio es significativo. El escenario central se apoya en una referencia y unas condiciones actuales. El escenario desfavorable añade una hipótesis explícita elegida por el vendedor. Ningún porcentaje universal garantiza la prudencia necesaria.
Muestra la fecha de validez del escenario e invalídalo cuando el presupuesto, el tipo o las comisiones cambien. Un resultado preciso al céntimo no es una certeza si el pago aún no se ha ejecutado. El vendedor debe ver qué es observado y qué es supuesto.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función conversor-divisa es una especificación propuesta, no una función confirmada en la aplicación. Podría conservar los dos sentidos del tipo, alinear las divisas, aislar las comisiones explícitas y comparar escenario y cargo real. Debería señalar fechas no comparables y rechazar una divisa ambigua.
El vendedor debe verificar la oferta del prestador de pago, las condiciones de su cuenta, el importe recibido, el cargo, las comisiones y los justificantes. También valida la base fiscal con el profesional competente y elige las hipótesis de los escenarios futuros.
Checklist antes de fijar el coste
- El importe y la divisa de la factura están conservados.
- El importe y la divisa del cargo están confirmados.
- Los tipos comparados tienen el mismo sentido.
- Las fechas y horas son visibles.
- El tipo del BCE sigue siendo una referencia informativa.
- Las comisiones explícitas no se integran dos veces.
- Un desglose desconocido permanece desconocido.
- El precio de coste final usa el cargo constatado.
- Toda simulación lleva sus hipótesis y su fecha de caducidad.
Fuentes oficiales
- Banco Central Europeo, tipos de cambio de referencia del euro: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html — consultado el 17-08-2026.
- Banco Central Europeo, marco de los tipos de referencia: https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf — consultado el 17-08-2026.
- Wise, centro de ayuda oficial, comisiones de una transferencia: https://wise.com/fr/help/articles/2522717/frais-pour-envoyer-de-largent — consultado el 17-08-2026.