Chargement de la page…
Para comparar precios en varias divisas, conserva siempre el importe y la divisa de origen, y añade después una conversión fechada en una divisa de análisis. Almacena por separado la fuente del tipo de cambio, su sentido de cotización, el tipo realmente aplicado por el proveedor de pago y las comisiones. Los tipos de referencia del Banco Central Europeo sirven como referencia informativa; el BCE desaconseja su uso para transacciones. Por tanto, una estimación debe seguir marcada como tal, mientras que el coste final debe usar el cargo realmente registrado y las comisiones justificadas. Esta separación impide que un margen aparente oculte el coste del cambio.
Los seis valores que nunca hay que sobrescribir
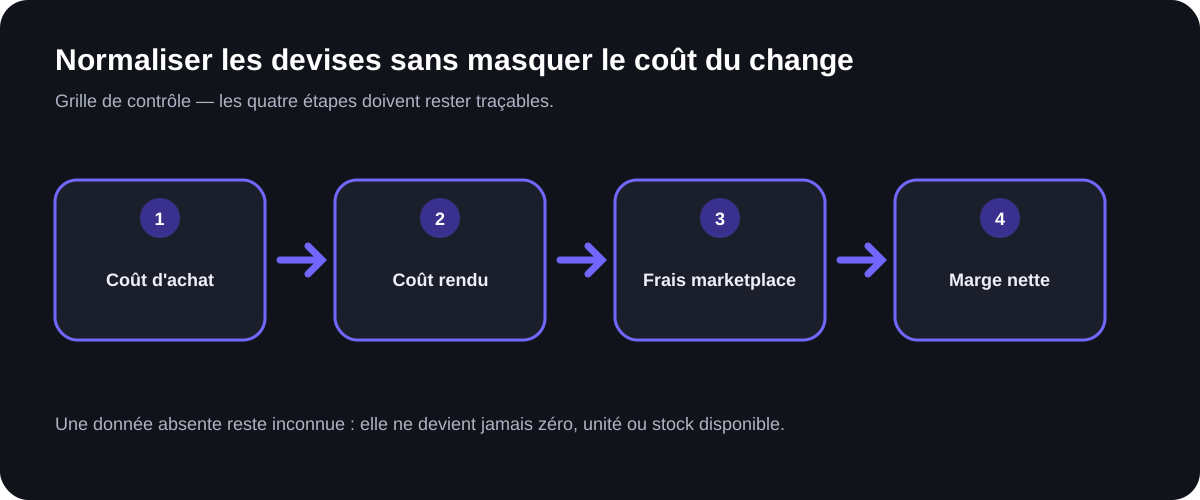
Una normalización útil no sustituye el precio del proveedor por un número en euros. Conserva una cadena de cálculo. Para cada precio, registra:
- el importe de origen;
- el código de la divisa de origen;
- la fecha comercial del precio;
- el tipo de conversión y su sentido;
- la fecha y la fuente del tipo;
- el importe convertido, y después los costes de transacción por separado.
Esta estructura permite recalcular un análisis sin modificar la prueba de origen. También evita comparar dos ofertas convertidas en fechas distintas sin darse cuenta. En el caso de un mismo EAN ofrecido por varios catálogos, el método de comparación de dos proveedores debe mostrar la divisa y la marca de tiempo de cada oferta antes de concluir que hay una diferencia de precio.
El código de divisa no debe deducirse solo del símbolo. El signo $, por ejemplo, no basta para identificar una moneda concreta. Si el feed no proporciona ni un código explícito ni una regla contractual documentada, clasifica la divisa como desconocida y bloquea el cálculo. Un valor desconocido no equivale a la divisa por defecto de la cuenta.
Entender el sentido del tipo antes de calcular
La página de tipos de referencia del BCE indica que las monedas se cotizan frente al euro, que es la divisa base. Dicho de otro modo, el número publicado representa una cantidad de moneda extranjera por un euro. Si R designa esa cantidad y M un importe en la moneda extranjera, la conversión de referencia a euros se escribe:
importe_eur_referencia = M / R.
Para convertir un importe de una moneda A a una moneda B con dos cotizaciones expresadas ambas frente al euro:
importe_B_referencia = importe_A / R_A × R_B.
Estas fórmulas no dicen nada sobre el precio efectivamente ofrecido por un banco, una tarjeta o un proveedor de pago. Sirven para verificar el sentido de la cotización y producir una referencia fechada. Una inversión del tipo puede generar un resultado que parezca plausible pero que sea falso; por eso el sistema debe conservar divisa_base, divisa_cotizada y la fórmula, en lugar de un número aislado llamado simplemente rate.
Referencia, estimación y transacción: tres estados distintos
| Estado | Dato utilizado | Uso prudente | Lo que no hay que afirmar |
|---|---|---|---|
| Referencia | tipo BCE fechado | control, comparación y referencia informativa | coste garantizado de la conversión |
| Estimación | tipo elegido más hipótesis explícitas de comisiones o prudencia | simulación antes de la compra | cargo final o margen obtenido |
| Transacción | extracto o factura del proveedor de pago, comisiones incluidas por separado | coste real registrado | tipo reutilizable para una operación futura |
El BCE precisa que sus tipos de referencia se actualizan habitualmente los días laborables hacia las 16:00 CET, salvo los días de cierre de TARGET, y que se publican con carácter informativo. Esto obliga a registrar la fecha de publicación realmente utilizada. Un precio de proveedor recibido en fin de semana no debe asociarse silenciosamente a un tipo inexistente para ese día: la política interna debe indicar qué fecha disponible se utiliza y marcar el resultado como estimación.
Ejemplo hipotético y reproducible
Tomemos una moneda ficticia X. Hipótesis puramente pedagógicas, sin relación con ningún tipo de cambio o tarifa real: una factura vale 200 X; la referencia utilizada es 2 X por 1 EUR; el proveedor de pago finalmente carga 104 EUR, incluidos todos los costes de cambio asociados a esta operación.
El importe de referencia es:
200 X / 2 X por EUR = 100 EUR.
La diferencia de transacción observada es:
104 EUR - 100 EUR = 4 EUR.
Para esta factura, el coste real registrado ligado a la compra en divisa es 104 EUR, no 100 EUR. Los 4 EUR de diferencia deben seguir siendo visibles como la diferencia entre la referencia y el cargo, según el detalle disponible del proveedor de pago. Este ejemplo no propone ni un colchón universal ni un porcentaje de seguridad: una simulación futura debe usar una hipótesis elegida, nombrada y modificable por el vendedor.
Si la factura contiene varias líneas, el reparto de la diferencia y de las comisiones sigue una regla interna documentada —por valor de origen, valor convertido u otra clave justificada—. Igual que con el prorrateo de los gastos de envío por producto, ninguna clave debe presentarse como una verdad universal. El total repartido debe conciliar con el coste realmente registrado.
Procedimiento de normalización controlable
1. Leer la divisa de origen. Usa el código proporcionado por el catálogo o la documentación contractual. Ante cualquier ambigüedad, detén la conversión. 2. Conservar el precio bruto. No redondees ni sustituyas el importe original. Conserva también la cantidad, la unidad y el posible escalado. 3. Elegir la divisa de análisis. Documéntala a nivel del escenario para que todas las ofertas comparadas usen el mismo marco de referencia. 4. Seleccionar el tipo fechado. Registra la fuente oficial, la fecha, la base, la divisa cotizada y el sentido de la fórmula. 5. Calcular con una precisión interna suficiente. Deja el redondeo para la visualización o el paso contable correspondiente; conserva el valor antes de redondear para la auditoría. 6. Añadir las hipótesis de estimación. Comisiones fijas, diferencial de tipo o margen de prudencia deben ser cada uno una partida visible, con su autor y su fecha. 7. Conciliar después de la transacción. Sustituye la estimación en el cálculo final por el cargo y las comisiones observados, sin borrar el escenario anterior. 8. Recalcular los indicadores. El margen o el ROI se recalculan después del cambio, el descuento, el transporte y otros costes pertinentes; no están garantizados solo por el precio convertido.
Tratar fechas, redondeos y escalados sin sesgo
La fecha debe responder al objetivo. Para comparar ofertas hoy, usa una referencia común claramente fechada. Para calcular un coste histórico, parte del importe realmente cargado. Para registrar un asiento fiscal o contable, aplica las reglas confirmadas con el profesional y la jurisdicción correspondientes; un tipo de análisis comercial no debe presentarse como un tipo fiscal oficial.
El redondeo acumulado también puede distorsionar una comparación por volumen. No conviertas cada unidad a dos decimales antes de multiplicar si el contrato factura una línea global con más precisión. Calcula primero según el método de facturación y después concilia el total. Muestra a continuación los importes monetarios con la precisión esperada, conservando el detalle técnico.
Por último, convierte el precio correcto. Un descuento por escalado puede depender de la cantidad pedida. La guía sobre los descuentos por escalado y el precio unitario muestra por qué hay que resolver la cantidad, la unidad y las condiciones antes que la divisa. Convertir un precio de escalado que no aplica da un resultado matemáticamente exacto pero comercialmente inútil.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función conversor-divisas es una especificación propuesta, no una función afirmada como disponible. Podría conservar el precio de origen, importar un tipo de referencia fechado, aplicar una fórmula de sentido explícito, mostrar las hipótesis de comisiones y comparar la estimación con la transacción observada. Debería impedir la conversión automática de una divisa desconocida y conservar cada versión del escenario.
El vendedor debe verificar la divisa, la fecha pertinente, el tipo y las comisiones realmente aplicadas por su proveedor de pago, así como las reglas contables y fiscales de su caso. Elige las hipótesis de prudencia y confirma que ningún indicador de rentabilidad se muestra como seguro antes de la transacción.
Checklist antes de comparar márgenes
- El importe y la divisa de origen permanecen inalterados y consultables.
- El código de divisa es explícito; ningún símbolo ambiguo se interpreta solo.
- La base, la divisa cotizada y el sentido de la fórmula están registrados.
- La fecha del tipo corresponde a una política documentada.
- El tipo del BCE se presenta como referencia informativa, no como tipo de transacción.
- Las comisiones y diferenciales de tipo son partidas separadas.
- Las hipótesis están nombradas y no sustituyen a los costes reales.
- Los redondeos se aplazan y el total se concilia con la factura.
- El precio de escalado realmente aplicable se determina antes de convertir.
- El cálculo final usa el cargo observado en cuanto está disponible.
Probar una conversión transparente
Abrir el análisis de costes en ArbitragePro+
Fuentes oficiales
- Banco Central Europeo, tipos de cambio de referencia del euro: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html (consultado el 2026-08-17).
- Banco Central Europeo, marco de los tipos de cambio de referencia: https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf (consultado el 2026-08-17).