Chargement de la page…
Una provisión para devoluciones debe partir de tus cohortes observadas, no de un porcentaje genérico encontrado en internet. Agrupa ventas comparables por ASIN, estado, periodo y modo logístico, y luego mide las devoluciones ya maduras. Para cada devolución, separa reembolso, comisiones de Amazon, transporte, inspección, reingreso a stock, descuento y pérdida eventual. Multiplica la probabilidad observada por el coste medio de cada resultado, mostrando la incertidumbre cuando el historial es escaso. Para un producto nuevo, utiliza una hipótesis explícita y un escenario desfavorable. Después, concilia la provisión con los informes y facturas: sigue siendo una estimación, nunca un gasto cierto.
Una devolución no tiene un coste único
Dos unidades devueltas pueden producir consecuencias muy distintas. Una vuelve vendible y se reincorpora al stock; otra necesita reacondicionamiento; una tercera se vuelve invendible. El reembolso al cliente, la comisión recreditada o retenida, los gastos administrativos, la logística de devolución y el valor residual siguen cada uno sus propias reglas.
Amazon presenta FBA como un servicio que se encarga, entre otras cosas, del envío, la atención al cliente y las devoluciones. Su página de tarifas también indica que pueden aplicarse otros gastos y que los vendedores deben consultar las normas vigentes. Esto no proporciona una tasa de devolución universal. El vendedor debe usar los informes de su cuenta y las normas correspondientes a su producto, su marketplace y su periodo.
Los derechos de los consumidores constituyen un marco distinto. El portal oficial Tu Europa describe un derecho de desistimiento para muchas compras a distancia en la Unión Europea, con plazos y excepciones. Este marco no predice ni el número de devoluciones en Amazon ni su coste. Solo recuerda que un modelo de negocio no puede tratar la devolución como un suceso imposible.
Descomponer el evento antes de calcular
| Bloque | Valor a registrar | Fuente preferida |
|---|---|---|
| venta inicial | ingreso, impuestos, comisiones y fecha | informe de transacciones |
| reembolso | importe devuelto al cliente | informe de Amazon |
| ajuste de comisión | crédito, retención u otro tratamiento | informe de comisiones actual |
| logística de devolución | gasto facturado o coste propio | factura o informe |
| inspección/preparación | coste directo documentado | proveedor o tiempo asignado según regla interna |
| resultado de la unidad | vendible, con descuento, devuelta al proveedor, destruida | movimiento de stock |
| valor recuperado | venta posterior o abono | transacción real |
| pérdida neta | suma de costes menos valor recuperado | cálculo conciliado |
El precio de coste completo en Amazon debe incorporar la provisión como una línea hipotética independiente. No debe sumarse una segunda vez cuando las pérdidas reales ya han sustituido a la estimación.
Construir cohortes maduras
Una cohorte demasiado reciente subestima mecánicamente las devoluciones que aún no se han registrado. Define, por tanto, una ventana de observación adecuada a tus procesos y marca las cohortes incompletas. La duración no es universal: depende de las normas aplicables, los plazos operativos y la disponibilidad de los informes.
Segmenta solo cuando la segmentación resulte útil y esté suficientemente documentada: ASIN, variante, estado, proveedor, marketplace, modo FBA o FBM, periodo y motivo. Una segmentación excesiva crea grupos demasiado pequeños y una precisión engañosa. Muestra el número de unidades observadas junto a la tasa calculada para que el lector vea la solidez de la base.
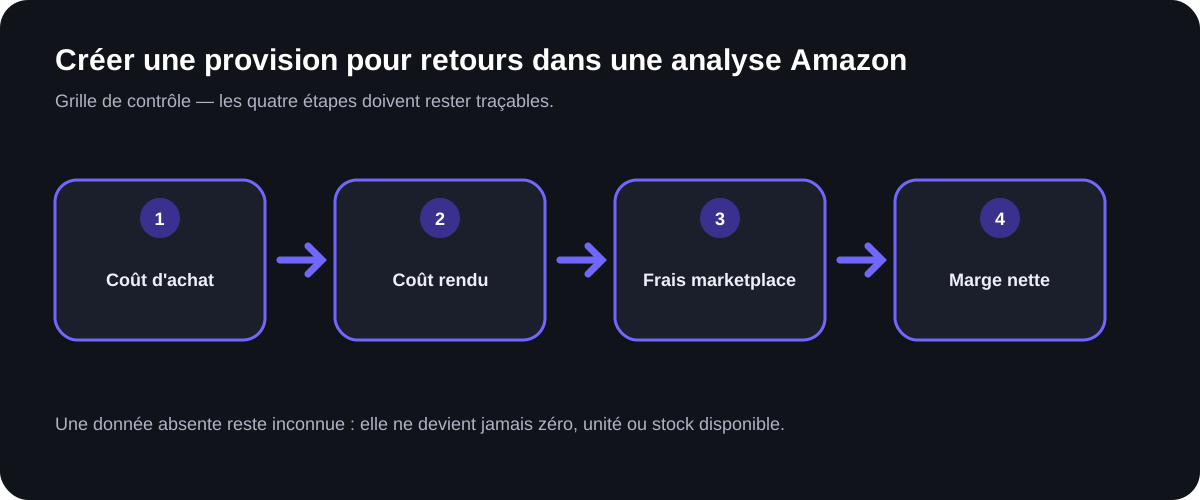
Procedimiento reproducible en cuatro pasos
1. Extraer los eventos vinculados
Asocia venta, reembolso, devolución física, comisiones y movimiento de stock con identificadores estables. Conserva las fechas. No concluyas que una unidad está perdida solo porque un reembolso aparece antes de su devolución logística.
2. Clasificar el resultado real
Define estados excluyentes: reingreso a stock sin intervención, reacondicionamiento, venta con descuento, devolución al proveedor, destrucción o resultado desconocido. La categoría desconocido debe seguir siendo visible; no debe asignarse al resultado menos costoso.
3. Calcular la pérdida por resultado
Para cada devolución, suma los costes observados y resta únicamente el valor efectivamente recuperado. Calcula después la frecuencia y el coste medio de cada resultado en la cohorte. Documenta el tratamiento fiscal con tu asesoría contable.
4. Proyectar y luego conciliar
Aplica las frecuencias a un próximo lote como hipótesis fechadas. Crea un escenario más desfavorable si los datos son escasos o si el producto cambia. Cuando lleguen las devoluciones reales, sustituye progresivamente la provisión y mide la desviación.
Ejemplo hipotético con varios resultados
Las siguientes cifras son inventadas para ilustrar la fórmula y no describen ningún ASIN ni tasa de Amazon. Supongamos una cohorte ficticia de 100 ventas maduras: cuatro devoluciones, dos de ellas reingresadas a stock con una pérdida hipotética de 2 euros cada una, una vendida después con un descuento neto hipotético de 6 euros, y una invendible con una pérdida hipotética de 20 euros.
La pérdida total hipotética es:
2 × 2 + 1 × 6 + 1 × 20 = 30 euros.
La provisión media de este ejercicio es:
30 / 100 = 0,30 euros por venta.
Este importe no es un coste de Amazon y no debe reutilizarse en otro producto sin evidencia. Depende por completo de las hipótesis y resultados ficticios. Si una cohorte real tiene devoluciones aún sin resultado, calcula un rango en lugar de contarlas como cero.
Evitar tasas que miran hacia el futuro
Una media histórica no es una predicción. Un cambio de embalaje, de proveedor, de ficha, de precio o de clientela puede modificar los motivos. Conserva por tanto el periodo, el envase y la fuente junto con la tasa. Un aumento de las devoluciones debe activar un análisis de causas antes de simplemente incrementar la reserva.
Prueba también la sensibilidad al precio. La simulación de una bajada de precio en Amazon debe recalcular el beneficio después de la provisión, no mantener el mismo margen en euros. Si el producto se vende más despacio tras las devoluciones, el capital inmovilizado también puede aumentar.
Qué puede automatizar ArbitragePro+ / qué debe verificar el vendedor
La función calculadora-provision-devoluciones es una especificación propuesta, no una función confirmada. Podría vincular eventos, clasificar resultados, calcular pérdidas por cohorte y mostrar una provisión con el tamaño de muestra y los datos desconocidos. Debería conservar la hipótesis inicial y la conciliación.
El vendedor debe validar las correspondencias de eventos, las normas vigentes de Amazon, el valor residual y el tratamiento contable o fiscal. Revisa los motivos, confirma que una cohorte está suficientemente madura y decide el escenario prudente para un producto nuevo.
Checklist antes de añadir la provisión
- Ventas, reembolsos, devoluciones y movimientos de stock están vinculados.
- La cohorte es suficientemente antigua para el análisis elegido.
- Cada devolución tiene un resultado o un estado desconocido.
- Los costes reales no se sustituyen por un porcentaje genérico.
- El valor recuperado se observa antes de restarlo.
- El número de observaciones acompaña a la tasa.
- Las hipótesis de un producto nuevo son explícitas.
- La provisión se sustituye por las pérdidas constatadas sin doble cómputo.
- La devolución sigue siendo un riesgo, no una certeza por unidad.
Fuentes oficiales
- Amazon España, Logística de Amazon y gestión de devoluciones: https://sell.amazon.fr/expedie-par-amazon — consultado el 17-08-2026.
- Amazon España, tarifas, reembolsos y otros costes: https://sell.amazon.fr/tarifs?lang=fr-FR — consultado el 17-08-2026.
- Unión Europea, Tu Europa, devoluciones y derecho de desistimiento: https://europa.eu/youreurope/citizens/consumers/shopping/returns/index_en.htm — consultado el 17-08-2026.