Chargement de la page…
Per integrare correttamente le spese di spedizione nel costo del venduto, ripartite ogni costo secondo ciò che lo determina: peso tassabile per il trasporto a peso, volume per un pallet vincolato dallo spazio, valore per un'assicurazione proporzionale, e quantità solo quando gli articoli sono realmente equivalenti. Conservate l'importo totale della fattura come controllo: la somma delle allocazioni deve essere uguale ad esso, al centesimo di arrotondamento. Una divisione uniforme per riga è rapida, ma spesso fa sì che gli articoli pesanti vengano sovvenzionati da quelli piccoli. Il risultato corretto non è quindi una formula universale; è una regola documentata, riproducibile e verificata rispetto alla fattura del corriere.
Perché una semplice divisione falsa il costo del venduto
Un ordine fornitore mescola spesso prodotti molto diversi. Dieci cavi, due stampanti e una poltrona non consumano né lo stesso peso, né lo stesso volume, né la stessa movimentazione. Dividere il trasporto per il numero di referenze attribuirebbe però lo stesso onere a ogni riga. Dividere per il numero di unità sarebbe un po' meno arbitrario, ma farebbe comunque gravare quasi tutto il costo sugli articoli piccoli quando sono numerosi.
La domanda utile è: quale grandezza spiega meglio il prezzo fatturato per questa spedizione specifica? La fattura e il listino contrattuale danno la risposta. La pagina tariffaria ufficiale di UPS ricorda, ad esempio, che possono applicarsi diversi servizi e supplementi. Ciò non significa che UPS sia il corriere del fornitore, ma illustra perché bisogna usare il documento del prestatore realmente coinvolto, alla data della spedizione.
Il calcolo deve anche separare ciò che appartiene all'ordine da ciò che appartiene a un'unità. Il trasporto principale è spesso comune alla spedizione. Una movimentazione fatturata per pallet può essere ripartita tra gli articoli di quel pallet. Un imballaggio speciale identificabile può essere attribuito direttamente alla referenza interessata. Mescolare questi livelli in un'unica chiave rende il risultato impossibile da controllare.
I dati da raccogliere prima di ogni calcolo
Iniziate con una riga di controllo per l'ordine, poi una riga per prodotto. I campi minimi sono i seguenti:
| Livello | Dato | Uso nel calcolo |
|---|---|---|
| Ordine | trasporto fatturato, supplementi, sconto trasporto | totale da ripartire |
| Prodotto | quantità ricevuta e quantità fatturata | costo per unità effettivamente disponibile |
| Prodotto | peso lordo unitario o peso tassabile | chiave ponderale |
| Prodotto | dimensioni imballate o volume | chiave volumetrica |
| Prodotto | valore d'acquisto della riga | chiave legata al valore |
| Prodotto | pallet, collo o trattamento speciale | assegnazione diretta o sottogruppo |
| Controllo | valuta, base al netto o al lordo delle imposte | coerenza di tutti i valori |
La base fiscale deve restare coerente. Non mescolate un acquisto al netto d'imposta, un trasporto al lordo e una vendita su un'altra base. Il trattamento dell'IVA dipende dalla situazione dell'azienda e dall'operazione; deve essere validato con la contabilità. La direttiva europea sull'indicazione dei prezzi riguarda i prezzi proposti ai consumatori e definisce in particolare il prezzo di vendita in questo contesto. Non fornisce un metodo di ripartizione contabile B2B. Serve qui a ricordare che un costo interno e un prezzo al consumatore non sono la stessa grandezza.
Procedura riproducibile in sei fasi
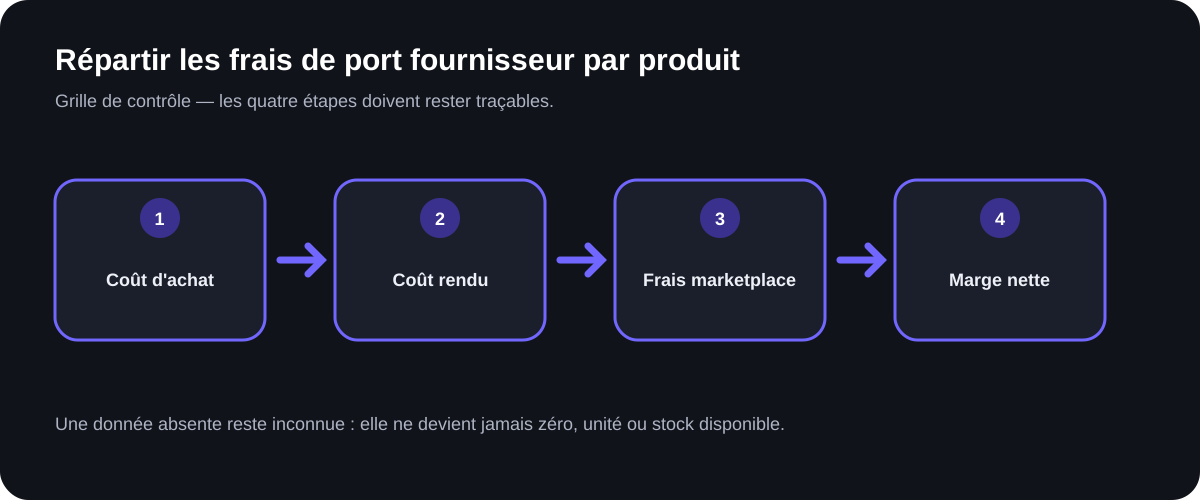
1. Riconciliare i documenti. Associate ordine d'acquisto, ricevimento, fattura fornitore e fattura di trasporto. Un preventivo non sostituisce l'importo infine fatturato. 2. Isolare i costi diretti. Attribuite alla referenza interessata ogni imballaggio, controllo o supplemento esplicitamente identificabile. 3. Scegliere una chiave per costo comune. Usate il peso tassabile, il volume, il valore o una chiave mista solo se corrisponde al modo di fatturazione osservato. 4. Calcolare la quota di ogni riga. Per una chiave ponderale, la quota di una riga è pari al suo peso totale diviso per il peso totale dell'ordine, moltiplicato per il costo comune. 5. Riportare all'unità ricevuta. Dividete l'allocazione della riga per le unità effettivamente disponibili, trattando separatamente i mancanti o le avarie. 6. Riconciliare il totale. Sommate tutte le allocazioni, esplicitate la regola di arrotondamento e verificate l'uguaglianza con il costo da ripartire.
Questa procedura produce un costo consegnato, non una prova di redditività. Bisogna poi aggiungere gli altri costi rilevanti e testare un prezzo di vendita. La guida sul costo del venduto completo prima di Amazon mostra come proseguire il calcolo. Se il fornitore propone quantità con prezzi scaglionati, verificate anche gli sconti a scaglioni e il prezzo unitario prima di imputare il trasporto.
Esempio numerico interamente ipotetico
Supponiamo, solo per illustrare il metodo, una fattura di trasporto di 90 euro per tre righe ricevute. I dati d'esempio sono inventati e non rappresentano alcuna tariffa di mercato:
| Riga | Quantità | Peso unitario ipotizzato | Peso totale | Quota del peso | Trasporto allocato | Trasporto per unità |
|---|---|---|---|---|---|---|
| A | 20 | 0,5 kg | 10 kg | 20% | 18 € | 0,90 € |
| B | 10 | 2 kg | 20 kg | 40% | 36 € | 3,60 € |
| C | 2 | 10 kg | 20 kg | 40% | 36 € | 18,00 € |
| Totale | 32 | — | 50 kg | 100% | 90 € | — |
Il calcolo della riga B è riproducibile: 20 kg divisi per 50 kg, moltiplicati per 90 euro, danno 36 euro; divisi per dieci unità, danno 3,60 euro per unità. Una ripartizione uniforme per unità avrebbe dato 2,8125 euro a ciascun prodotto prima dell'arrotondamento. Avrebbe quindi sovraccaricato A e fortemente sottostimato C. Questo contrasto non dimostra che il peso sia sempre la chiave migliore: mostra solo l'effetto di una chiave coerente con l'ipotesi ponderale.
Se il corriere fattura in base al peso volumetrico, sostituite il peso reale con la misura tassabile ricavata dal documento di trasporto. Se un pallet è pieno prima di raggiungere il suo limite di peso, il volume può diventare più esplicativo. Per un costo assicurativo calcolato sul valore dichiarato, una ripartizione per valore è più logica. Una chiave mista deve precisare le sue ponderazioni e restare una regola interna, mai una presunta norma universale.
Gestire i casi che creano scostamenti
Gli sconti trasporto devono ridurre lo stesso blocco di costi a cui si riferiscono. I dazi doganali, i diritti e le tasse non devono essere infilati nel trasporto senza etichetta: la loro base e il loro trattamento possono essere diversi. I resi, le avarie o le unità mancanti richiedono una decisione esplicita. A seconda dell'obiettivo di gestione, il loro costo può essere attribuito alle unità vendibili dell'ordine, seguito in un conto di non qualità o reclamato al fornitore. Nessuna di queste opzioni deve essere scelta silenziosamente.
Per gli arrotondamenti, calcolate con una precisione superiore a quella visualizzata, poi assegnate il residuo a una riga secondo una regola stabile, ad esempio la riga con l'allocazione maggiore. Non correggete mai più celle a mano: la prossima importazione diventerebbe impossibile da riprodurre. Conservate la versione del listino, la data della fattura e la chiave usata insieme al risultato.
Cosa può automatizzare ArbitragePro+ / cosa deve verificare il venditore
La funzione calcolatore-costo-consegnato è qui una specifica proposta, non una funzionalità presentata come disponibile oggi.
| Automazione proposta per ArbitragePro+ | Verifica che resta al venditore |
|---|---|
| leggere le righe dell'ordine e suggerire le chiavi disponibili | confermare che la chiave corrisponda al contratto di trasporto reale |
| ripartire i costi comuni e i costi direttamente attribuibili | controllare supplementi, sconti, avarie e quantità ricevute |
| calcolare l'allocazione unitaria senza perdere i decimali | validare la base fiscale e la valuta con la contabilità |
| segnalare uno scostamento tra fattura e somma ripartita | decidere il trattamento dei residui e dei costi eccezionali |
| conservare formula, fonte e data del calcolo | verificare il documento del corriere a ogni cambio di listino |
Lo strumento proposto accelererebbe il meccanismo e renderebbe visibili le ipotesi. Non potrebbe dedurre da solo che un supplemento è contestabile, che un pallet riguarda una sola referenza o che una tassa è recuperabile. Queste decisioni si basano sui documenti reali e sulla situazione del venditore.
Checklist prima di usare il costo consegnato
- La fattura definitiva, non il preventivo, è collegata all'ordine.
- Le quantità ricevute sono distinte dalle quantità ordinate.
- Ogni supplemento ha una chiave o un'assegnazione diretta documentata.
- Tutti i valori usano la stessa valuta e una base fiscale coerente.
- La somma delle allocazioni è uguale al totale da ripartire dopo l'arrotondamento.
- Le ipotesi e la data del listino sono conservate.
- Il costo consegnato viene poi confrontato con la soglia di redditività del prezzo di rivendita.
Fonti ufficiali
Fonti consultate il 17 agosto 2026:
- Commissione europea — direttiva IVA e link per le imprese
- EUR-Lex — direttiva 98/6/CE sull'indicazione dei prezzi ai consumatori
- FedEx France — tariffe pubbliche e supplementi di spedizione
Passare dal calcolo al controllo
Analizza un prodotto con i dati di costo disponibili in ArbitragePro+