Chargement de la page…
Per calcolare il vero prezzo unitario di una fascia grossista, applicate la tariffa alla quantità effettivamente ordinabile, aggiungete le spese legate a quell'ordine, poi dividete per il numero di unità rivendibili. Verificate prima se il prezzo si riferisce a un'unità, un pack o un cartone, se è IVA esclusa o inclusa, e se il minimo o lo step d'ordine modificano la quantità. Uno sconto in percentuale non basta: una fascia può ridurre il prezzo d'acquisto pur aumentando il costo totale, lo stoccaggio o l'esposizione all'invenduto. Confrontate quindi più quantità realistiche su un costo unitario consegnato e conservate tutte le ipotesi.
Scomporre l'offerta prima di calcolare
Una tabella tariffaria può mostrare "1–9", "10–49" e "50+" senza dire chiaramente se questi numeri indicano pezzi, pack o cartoni. Richiedete la definizione ufficiale dell'unità di vendita. Rilevate separatamente:
- il prezzo sorgente e la sua valuta;
- la base IVA esclusa, inclusa o sconosciuta;
- il numero di unità rivendibili per confezione;
- il minimo d'ordine globale e quello del prodotto;
- lo step d'ordine;
- i limiti inclusivi di ogni fascia;
- le spese fisse e variabili applicabili;
- la durata o le condizioni di una promozione.
La direttiva europea 98/6/CE fornisce, per l'informazione dei consumatori nel suo ambito di applicazione, definizioni del prezzo di vendita e del prezzo per unità di misura comprensivi di IVA e tasse accessorie. Non dimostra la natura di una tariffa B2B. Per un catalogo grossista, la prova IVA esclusa/inclusa deve provenire dalla documentazione, dal contratto o dalla fattura del fornitore.
Una formula semplice, input esigenti
Per una quantità data, usate una formula trasparente:
costo unitario consegnato = (prezzo della merce + spese allocate alla riga) / unità rivendibili ricevute
Se il fornitore indica un prezzo per cartone, il prezzo della merce vale numero di cartoni × prezzo del cartone. Se il prezzo è unitario, vale quantità di unità × prezzo unitario della fascia. Aggiungete uno sconto solo se non è già incluso nella tariffa. Il doppio conteggio di una riduzione è un errore frequente.
| Dato | Domanda di controllo | Trattamento prudente |
|---|---|---|
| Limite di fascia | 10 significa almeno 10 unità o 10 cartoni? | usare l'unità documentata |
| Prezzo | si riferisce al pezzo o al lotto? | conservare entrambi i livelli |
| MOQ | è globale o per riferimento? | non ripartirlo arbitrariamente |
| Step | si può acquistare 12 dopo un MOQ di 10? | generare solo le quantità conformi |
| Spese | sono fisse, a peso o a valore? | applicare il tariffario reale |
| Rottura/perdita | il numero rivendibile è inferiore al ricevuto? | usare solo un'ipotesi giustificata |
Esempio riproducibile con dati ipotetici
Supponiamo un fornitore fittizio che vende un cartone da 6 unità. Il prezzo ipotetico del cartone sarebbe 54 EUR IVA esclusa per 1-4 cartoni, poi 48 EUR IVA esclusa da 5 cartoni. Supponiamo anche 18 EUR di trasporto per l'ordine studiato, senza altre spese. Questi valori non descrivono alcun fornitore reale.
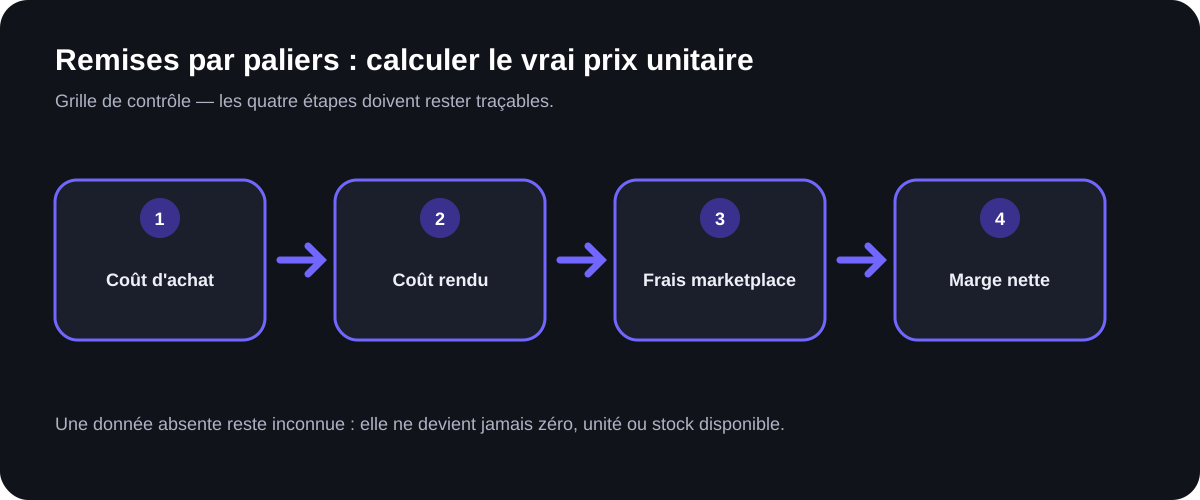
Per 4 cartoni, la merce costerebbe 4 × 54 = 216 EUR e fornirebbe 24 unità. Il costo consegnato sarebbe (216 + 18) / 24 = 9,75 EUR IVA esclusa per unità. Per 5 cartoni, la merce costerebbe 5 × 48 = 240 EUR e fornirebbe 30 unità. Il costo consegnato sarebbe (240 + 18) / 30 = 8,60 EUR IVA esclusa per unità.
La seconda fascia riduce qui il costo unitario secondo le ipotesi, ma mobilita 24 EUR di merce aggiuntiva e aggiunge 6 unità da smaltire. La decisione deve integrare la capacità di vendita, i tempi, lo stoccaggio e il rischio di variazione di prezzo. L'esempio non predice alcuna redditività.
Rifate il calcolo per ogni quantità compatibile con lo step d'ordine, non solo ai limiti. Un trasporto che aumenta per fasce di peso può creare una discontinuità: il costo unitario di una quantità superiore non è sempre inferiore. Il metodo di allocazione delle spese di trasporto per prodotto va scelto in base alla tariffa o alla fattura del corriere, mai presentato come una regola legale universale.
Confrontare le fasce su più di una percentuale
Lo sconto relativo si calcola a partire da una base verificata: (prezzo base - prezzo della fascia) / prezzo base. Ma non risponde alla domanda essenziale: quanto costa un'unità consegnata per l'ordine possibile? Mostrate fianco a fianco:
1. quantità ordinata; 2. unità rivendibili; 3. prezzo totale della merce; 4. spese allocate; 5. costo unitario consegnato; 6. liquidità impegnata; 7. differenza rispetto alla fascia precedente; 8. data e origine della tariffa.
Questa presentazione facilita anche il confronto tra due fornitori sullo stesso EAN. Il fornitore A può vincere sul piccolo volume e il fornitore B sul cartone completo. Non esiste quindi una classifica unica senza una quantità target.
Trattare promozioni, retroscontistiche e franco di porto
Una promozione datata non deve sostituire durevolmente la tariffa standard. Memorizzate il periodo, le condizioni e la prova. Una retroscontistica calcolata a fine periodo non deve ridurre immediatamente il costo di ogni riga se la sua ottenibilità resta incerta. Create uno scenario con sconto confermato e uno senza.
Il franco di porto è anche una soglia d'ordine, non uno sconto prodotto. Se un ordine aggiuntivo permette di superare la soglia, confrontate il costo totale dei due carrelli. Aggiungere articoli inutili per risparmiare sul trasporto può aumentare la liquidità impegnata e lo stock dormiente. Il franco deve restare un attributo dell'ordine globale, poi essere ripartito solo secondo una convenzione di gestione documentata.
Infine, verificate gli arrotondamenti. Calcolate con una precisione sufficiente, conservate gli importi di riga e arrotondate il prezzo unitario solo per la visualizzazione. Una successione di arrotondamenti intermedi può deformare le grandi quantità.
Checklist prima di scegliere una fascia
- L'unità della fascia è documentata.
- Il prezzo è collegato a un pack o a un pezzo senza ambiguità.
- La valuta e la base IVA esclusa/inclusa sono confermate.
- Il MOQ e lo step d'ordine sono applicati.
- Lo sconto non è conteggiato due volte.
- Le spese provengono dal tariffario o dal preventivo pertinente.
- Le unità rivendibili sono distinte dai cartoni acquistati.
- Promozioni e retroscontistiche hanno uno scenario separato.
- La liquidità totale appare accanto al costo unitario.
- Le ipotesi e il timestamp sono conservati.
Cosa può automatizzare ArbitragePro+ / cosa deve verificare il venditore
La specifica proposta calculateur-prix-unitaire potrebbe generare le quantità ordinabili, applicare ogni fascia e mostrare il costo unitario consegnato con le ipotesi. Dovrebbe rifiutare i calcoli se l'unità, la valuta o la natura del prezzo sono sconosciute.
Il venditore deve confermare le condizioni tariffarie, il contenuto dei cartoni, le spese applicabili, le promozioni, l'IVA e il volume che può ragionevolmente smaltire.
Testare le proprie ipotesi di costo
Aprire l'analisi di ArbitragePro+ per esaminare i dati e gli scenari di costo disponibili.
Fonti ufficiali
- EUR-Lex, direttiva 98/6/CE consolidata sull'indicazione dei prezzi, https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — consultato il 2026-08-17.
- Commissione europea, «VAT Directive», https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — consultato il 2026-08-17.