Chargement de la page…
Om verzendkosten correct in de kostprijs te verwerken, verdeel je elke kostenpost volgens wat hem veroorzaakt: factureerbaar gewicht voor gewichtsgebonden transport, volume voor een pallet die door ruimte wordt beperkt, waarde voor een evenredige verzekering, en hoeveelheid alleen wanneer de artikelen werkelijk gelijkwaardig zijn. Bewaar het totale factuurbedrag als controle: de som van de toewijzingen moet daaraan gelijk zijn, tot op de afrondingscent nauwkeurig. Een uniforme verdeling per regel is snel, maar laat vaak de zware artikelen subsidiëren door de kleine. Het juiste resultaat is dus geen universele formule; het is een gedocumenteerde, reproduceerbare regel die tegen de vervoerdersfactuur wordt gecontroleerd.
Waarom een eenvoudige deling de kostprijs vervalst
Een leveranciersbestelling combineert vaak zeer verschillende producten. Tien kabels, twee printers en een fauteuil verbruiken niet hetzelfde gewicht, volume of behandeling. Het transport delen door het aantal referenties zou echter aan elke regel dezelfde last toekennen. Delen door het aantal eenheden zou iets minder arbitrair zijn, maar zou nog steeds bijna alle kosten bij de kleine artikelen leggen wanneer die talrijk zijn.
De nuttige vraag is: welke grootheid verklaart het beste de gefactureerde prijs voor deze specifieke zending? De factuur en het contractuele tarief geven het antwoord. De officiële tariefpagina van UPS herinnert er bijvoorbeeld aan dat verschillende diensten en toeslagen kunnen gelden. Dat betekent niet dat UPS de vervoerder van de leverancier is, maar illustreert waarom je het document van de daadwerkelijk betrokken dienstverlener moet gebruiken, op de datum van verzending.
De berekening moet ook onderscheid maken tussen wat bij de bestelling hoort en wat bij een eenheid hoort. Het hoofdtransport is vaak gemeenschappelijk voor de zending. Een behandeling die per pallet wordt gefactureerd, kan worden verdeeld over de artikelen op die pallet. Een identificeerbare speciale verpakking kan rechtstreeks worden toegewezen aan de betreffende referentie. Deze niveaus vermengen in één enkele sleutel maakt het resultaat onmogelijk te controleren.
De gegevens die je vóór elke berekening moet verzamelen
Begin met een controleregel voor de bestelling, gevolgd door een regel per product. De minimale velden zijn:
| Niveau | Gegeven | Gebruik in de berekening |
|---|---|---|
| Bestelling | gefactureerd transport, toeslagen, transportkorting | te verdelen totaal |
| Product | ontvangen en gefactureerde hoeveelheid | kosten per werkelijk beschikbare eenheid |
| Product | bruto eenheidsgewicht of factureerbaar gewicht | gewichtssleutel |
| Product | verpakte afmetingen of volume | volumetrische sleutel |
| Product | aankoopwaarde van de regel | waardegebonden sleutel |
| Product | pallet, colli of speciale behandeling | directe toewijzing of subgroep |
| Controle | valuta, basis excl. of incl. btw | consistentie van alle waarden |
De fiscale basis moet consistent blijven. Meng geen aankoop exclusief btw, verzending inclusief btw en een verkoop op een andere basis. De btw-behandeling hangt af van de situatie van het bedrijf en de transactie; dit moet met de boekhouding worden gevalideerd. De Europese richtlijn inzake prijsaanduiding betreft prijzen die aan consumenten worden aangeboden en definieert onder meer de verkoopprijs in die context. Ze biedt geen methode voor B2B-boekhoudkundige verdeling. Ze dient hier enkel als herinnering dat een interne kostprijs en een consumentenprijs niet dezelfde grootheid zijn.
Reproduceerbare procedure in zes stappen
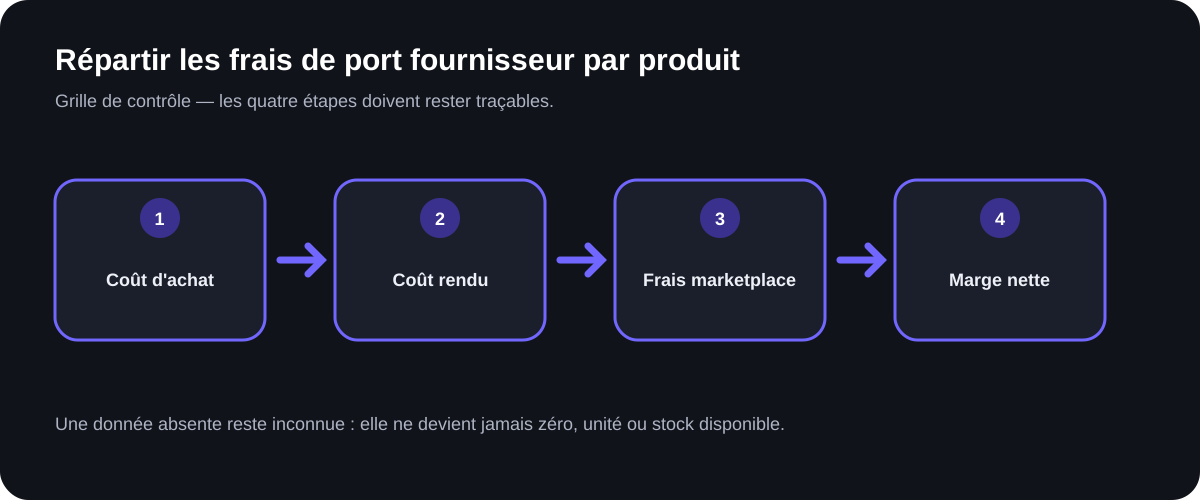
1. Documenten aansluiten. Koppel bestelbon, ontvangst, leveranciersfactuur en transportfactuur. Een offerte vervangt niet het uiteindelijk gefactureerde bedrag. 2. Directe kosten isoleren. Ken elke expliciet identificeerbare verpakking, controle of toeslag toe aan de betreffende referentie. 3. Een sleutel kiezen per gemeenschappelijke kostenpost. Gebruik het factureerbare gewicht, het volume, de waarde of een gemengde sleutel, maar alleen als deze overeenkomt met de waargenomen facturatiewijze. 4. Het aandeel van elke regel berekenen. Voor een gewichtssleutel is het aandeel van een regel gelijk aan het totale gewicht ervan gedeeld door het totale gewicht van de bestelling, vermenigvuldigd met de gemeenschappelijke kosten. 5. Terugbrengen naar de ontvangen eenheid. Deel de toewijzing van de regel door de daadwerkelijk beschikbare eenheden, met aparte behandeling van ontbrekende of beschadigde items. 6. Het totaal reconciliëren. Tel alle toewijzingen op, maak de afrondingsregel expliciet en controleer de gelijkheid met de te verdelen kosten.
Deze procedure levert een aankomstkostprijs op, geen bewijs van winstgevendheid. Vervolgens moeten de andere relevante kosten worden toegevoegd en een verkoopprijs getest. De gids over de volledige kostprijs vóór Amazon laat zien hoe je de berekening voortzet. Als de leverancier tariefstaffels aanbiedt, controleer dan ook de staffelkortingen en de eenheidsprijs voordat je het transport toewijst.
Volledig hypothetisch cijfervoorbeeld
Stel, uitsluitend ter illustratie van de methode, een transportfactuur van 90 euro voor drie ontvangen regels. De voorbeeldgegevens zijn verzonnen en vertegenwoordigen geen enkel markttarief:
| Regel | Hoeveelheid | Aangenomen eenheidsgewicht | Totaal gewicht | Aandeel gewicht | Toegewezen verzendkosten | Verzendkosten per eenheid |
|---|---|---|---|---|---|---|
| A | 20 | 0,5 kg | 10 kg | 20% | € 18 | € 0,90 |
| B | 10 | 2 kg | 20 kg | 40% | € 36 | € 3,60 |
| C | 2 | 10 kg | 20 kg | 40% | € 36 | € 18,00 |
| Totaal | 32 | — | 50 kg | 100% | € 90 | — |
De berekening van regel B is reproduceerbaar: 20 kg gedeeld door 50 kg, vermenigvuldigd met 90 euro, geeft 36 euro; gedeeld door tien eenheden geeft dat 3,60 euro per eenheid. Een uniforme verdeling per eenheid zou vóór afronding 2,8125 euro aan elk product hebben toegekend. Dat zou A hebben overbelast en C sterk hebben onderschat. Dit contrast bewijst niet dat gewicht altijd de beste sleutel is: het toont alleen het effect van een sleutel die consistent is met de gewichtsaanname.
Als de vervoerder factureert op basis van volumetrisch gewicht, vervang dan het werkelijke gewicht door de factureerbare maat uit het transportdocument. Als een pallet vol is voordat de gewichtslimiet wordt bereikt, kan volume een betere verklaring bieden. Voor een verzekeringskost berekend op basis van de aangegeven waarde is een verdeling op waarde logischer. Een gemengde sleutel moet zijn wegingen preciseren en blijft een interne regel, nooit een vermeende universele norm.
Gevallen die afwijkingen veroorzaken beheren
Transportkortingen moeten dezelfde kostenpost verminderen waarop ze betrekking hebben. Douanekosten, rechten en belastingen mogen niet zonder etikettering in de verzendkosten worden opgenomen: hun basis en behandeling kunnen verschillen. Retouren, beschadigingen of ontbrekende eenheden vereisen een expliciete beslissing. Afhankelijk van het managementdoel kunnen de kosten ervan worden toegewezen aan de verkoopbare eenheden van de bestelling, gevolgd in een non-kwaliteitsrekening of teruggevorderd van de leverancier. Geen van deze opties mag stilzwijgend worden gekozen.
Reken voor afrondingen met een hogere precisie dan wordt weergegeven en wijs het restbedrag toe aan een regel volgens een stabiele regel, bijvoorbeeld de regel met de grootste toewijzing. Corrigeer nooit meerdere cellen met de hand: de volgende import zou dan onmogelijk te reproduceren worden. Bewaar de tariefversie, de factuurdatum en de gebruikte sleutel samen met het resultaat.
Wat ArbitragePro+ kan automatiseren / wat de verkoper zelf moet controleren
De functie aankomstkosten-calculator is hier een voorgestelde specificatie, geen functionaliteit die vandaag als beschikbaar wordt gepresenteerd.
| Voorgestelde automatisering voor ArbitragePro+ | Controle die bij de verkoper blijft |
|---|---|
| bestelregels lezen en beschikbare sleutels voorstellen | bevestigen dat de sleutel overeenkomt met het werkelijke transportcontract |
| gemeenschappelijke en direct toewijsbare kosten verdelen | toeslagen, kortingen, beschadigingen en ontvangen hoeveelheden controleren |
| de eenheidstoewijzing berekenen zonder decimalen te verliezen | fiscale basis en valuta valideren met de boekhouding |
| een verschil tussen factuur en verdeeld totaal signaleren | de behandeling van restbedragen en uitzonderlijke kosten bepalen |
| formule, bron en datum van de berekening bewaren | het vervoerdersdocument controleren bij elke tariefwijziging |
De voorgestelde tool zou het rekenwerk versnellen en de aannames zichtbaar maken. Ze zou niet zelfstandig kunnen afleiden dat een toeslag betwistbaar is, dat een pallet slechts één referentie betreft of dat een belasting terugvorderbaar is. Deze beslissingen berusten op de echte documenten en de situatie van de verkoper.
Checklist vóór gebruik van de aankomstkostprijs
- De definitieve factuur, niet de offerte, is gekoppeld aan de bestelling.
- Ontvangen hoeveelheden zijn onderscheiden van bestelde hoeveelheden.
- Elke toeslag heeft een gedocumenteerde sleutel of directe toewijzing.
- Alle waarden gebruiken dezelfde valuta en een consistente fiscale basis.
- De som van de toewijzingen is na afronding gelijk aan het te verdelen totaal.
- De aannames en de tariefdatum zijn bewaard.
- De aankomstkostprijs wordt vervolgens getoetst aan de rendabiliteitsdrempel van de doorverkoopprijs.
Officiële bronnen
Bronnen geraadpleegd op 17 augustus 2026:
- Europese Commissie — btw-richtlijn en links voor bedrijven
- EUR-Lex — richtlijn 98/6/EG betreffende prijsaanduiding voor consumenten
- FedEx France — openbare tarieven en verzendtoeslagen
Van berekening naar controle
Analyseer een product met de beschikbare kostengegevens in ArbitragePro+