Chargement de la page…
Om de werkelijke eenheidsprijs van een groothandelsstaffel te berekenen, pas je het tarief toe op de daadwerkelijk bestelbare hoeveelheid, tel je de aan die bestelling gekoppelde kosten op en deel je door het aantal doorverkoopbare eenheden. Controleer vooraf of de prijs op een stuk, een pack of een doos slaat, of hij excl. of incl. btw is, en of de minimale bestelhoeveelheid of bestelstap de hoeveelheid wijzigt. Een kortingspercentage is niet voldoende: een staffel kan de inkoopprijs verlagen en tegelijk de totale kosten, de opslag of het risico op onverkochte voorraad verhogen. Vergelijk daarom meerdere realistische hoeveelheden op een geleverde eenheidskostprijs en bewaar alle aannames.
De aanbieding ontleden vóór je rekent
Een tariefentabel kan "1–9", "10–49" en "50+" tonen zonder duidelijk te maken of het om stuks, packs of dozen gaat. Vraag om de officiële definitie van de verkoopeenheid. Noteer afzonderlijk:
- de bronprijs en de valuta;
- de basis excl. btw, incl. btw of onbekend;
- het aantal doorverkoopbare eenheden per verpakking;
- de globale minimale bestelhoeveelheid en die per product;
- de bestelstap;
- de inclusieve grenzen van elke staffel;
- de vaste en variabele toepasselijke kosten;
- de duur of voorwaarden van een actie.
De Europese richtlijn 98/6/EG biedt, voor consumenteninformatie binnen haar toepassingsgebied, definities van verkoopprijs en prijs per meeteenheid inclusief btw en bijkomende heffingen. Ze zegt niets over de aard van een B2B-tarief. Voor een groothandelscatalogus moet het bewijs excl./incl. btw komen van de documentatie, het contract of de factuur van de leverancier.
Een eenvoudige formule, veeleisende invoer
Gebruik voor een gegeven hoeveelheid een transparante formule:
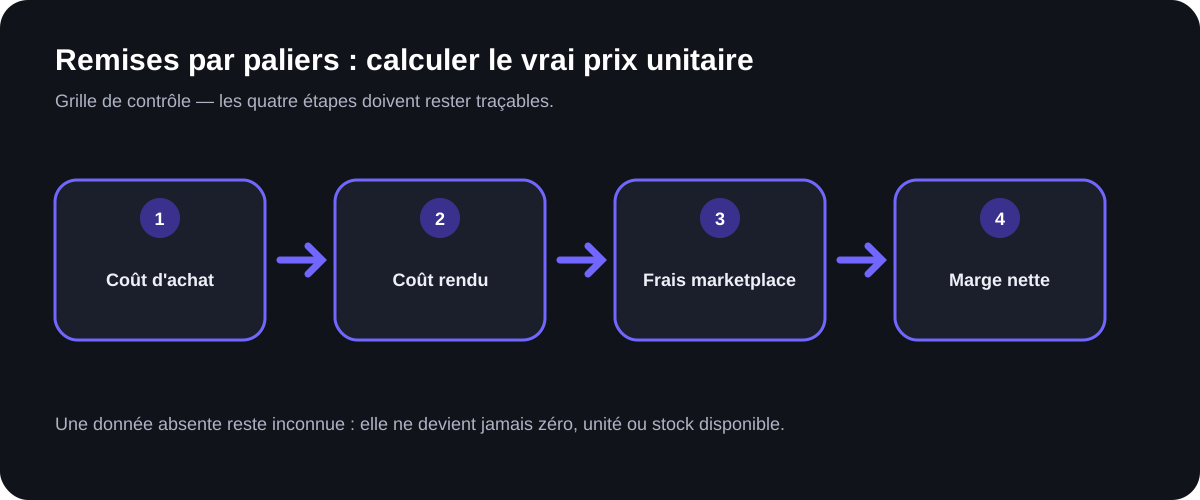
geleverde eenheidskostprijs = (goederenprijs + aan de regel toegewezen kosten) / ontvangen doorverkoopbare eenheden
Als de leverancier een prijs per doos geeft, is de goederenprijs aantal dozen × prijs per doos. Als de prijs per eenheid is, is die aantal eenheden × eenheidsprijs van de staffel. Voeg een korting alleen toe als die nog niet in het tarief is verwerkt. Dubbel tellen van een korting is een veelvoorkomende fout.
| Gegeven | Controlevraag | Voorzichtige behandeling |
|---|---|---|
| Staffelgrens | Betekent 10 minstens 10 stuks of 10 dozen? | de gedocumenteerde eenheid gebruiken |
| Prijs | Slaat hij op het stuk of de partij? | beide niveaus bewaren |
| MOQ | Geldt hij globaal of per referentie? | niet willekeurig verdelen |
| Bestelstap | Kun je 12 bestellen na een MOQ van 10? | alleen toegestane hoeveelheden genereren |
| Kosten | Vast, per gewicht of per waarde? | het werkelijke tarief toepassen |
| Breuk/verlies | Is het doorverkoopbare aantal lager dan ontvangen? | alleen een verantwoorde aanname gebruiken |
Reproduceerbaar voorbeeld met hypothetische data
Stel een fictieve leverancier voor die een doos van 6 stuks verkoopt. De hypothetische doosprijs zou 54 EUR excl. btw zijn voor 1 tot 4 dozen, en 48 EUR excl. btw vanaf 5 dozen. Stel ook 18 EUR transportkosten voor de onderzochte bestelling, zonder andere kosten. Deze waarden beschrijven geen enkele echte leverancier.
Voor 4 dozen zouden de goederen 4 × 54 = 216 EUR kosten en 24 eenheden leveren. De geleverde kostprijs zou (216 + 18) / 24 = 9,75 EUR excl. btw per eenheid zijn. Voor 5 dozen zouden de goederen 5 × 48 = 240 EUR kosten en 30 eenheden leveren. De geleverde kostprijs zou (240 + 18) / 30 = 8,60 EUR excl. btw per eenheid zijn.
De tweede staffel verlaagt hier de eenheidsprijs volgens de aannames, maar vereist 24 EUR extra goederen en 6 extra eenheden om te verkopen. De beslissing moet rekening houden met verkoopcapaciteit, doorlooptijd, opslag en het risico op prijswijzigingen. Het voorbeeld voorspelt geen enkele winstgevendheid.
Herhaal de berekening voor elke hoeveelheid die compatibel is met de bestelstap, niet alleen bij de grenzen. Transport dat per gewichtsklasse stijgt, kan een discontinuïteit veroorzaken: de eenheidsprijs van een grotere hoeveelheid is niet altijd lager. De methode voor het toewijzen van verzendkosten per product moet gebaseerd zijn op het tarief of de factuur van de vervoerder, nooit gepresenteerd als een universele wettelijke regel.
Staffels vergelijken op meer dan een percentage
De relatieve korting wordt berekend vanuit een geverifieerde basis: (basisprijs - staffelprijs) / basisprijs. Maar dat beantwoordt niet de essentiële vraag: hoeveel kost een geleverde eenheid voor de mogelijke bestelling? Toon naast elkaar:
1. bestelde hoeveelheid; 2. doorverkoopbare eenheden; 3. totale goederenprijs; 4. toegewezen kosten; 5. geleverde eenheidskostprijs; 6. geïnvesteerd werkkapitaal; 7. verschil ten opzichte van de vorige staffel; 8. datum en herkomst van het tarief.
Deze weergave vergemakkelijkt ook de vergelijking van twee leveranciers op dezelfde EAN. Leverancier A kan winnen bij een klein volume en leverancier B bij een volledige doos. Er bestaat dus geen enkele universele rangschikking zonder doelhoeveelheid.
Acties, retrobonussen en franco verwerken
Een gedateerde actie mag niet duurzaam het standaardtarief vervangen. Bewaar de periode, de voorwaarden en het bewijs. Een retrobonus (achteraf toegekende korting) die aan het einde van de periode wordt berekend, mag de kostprijs van elke regel niet onmiddellijk verlagen als het behalen ervan nog onzeker is. Maak een scenario met bevestigde korting en een ander scenario zonder.
De franco-drempel (gratis verzending vanaf een bepaald bedrag) is eveneens een bestelniveau, geen productkorting. Als een extra bestelling de drempel doet overschrijden, vergelijk dan de totale kosten van beide winkelmandjes. Onnodige artikelen toevoegen om op transport te besparen, kan het werkkapitaal en de slapende voorraad verhogen. De franco-drempel moet een kenmerk van de totale bestelling blijven, en pas worden verdeeld volgens een gedocumenteerde beheersconventie.
Controleer ten slotte de afrondingen. Reken met voldoende precisie, bewaar de regelbedragen en rond de eenheidsprijs alleen af voor weergave. Een opeenvolging van tussentijdse afrondingen kan grote hoeveelheden vertekenen.
Checklist vóór het kiezen van een staffel
- De eenheid van de staffel is gedocumenteerd.
- De prijs is ondubbelzinnig gekoppeld aan een pack of een stuk.
- De valuta en de basis excl./incl. btw zijn bevestigd.
- MOQ en bestelstap zijn toegepast.
- De korting wordt niet dubbel geteld.
- De kosten komen uit het relevante tarief of de offerte.
- Doorverkoopbare eenheden zijn onderscheiden van gekochte dozen.
- Acties en retrobonussen hebben een apart scenario.
- Het totale werkkapitaal staat naast de eenheidsprijs.
- Aannames en tijdstempel zijn bewaard.
Wat ArbitragePro+ kan automatiseren / wat de verkoper zelf moet controleren
De voorgestelde specificatie calculateur-prix-unitaire zou bestelbare hoeveelheden kunnen genereren, elke staffel kunnen toepassen en de geleverde eenheidskostprijs met de aannames kunnen tonen. Ze zou berekeningen moeten weigeren als de eenheid, valuta of aard van de prijs onbekend is.
De verkoper moet de tariefvoorwaarden, de inhoud van de dozen, de toepasselijke kosten, acties, btw en het volume dat hij redelijkerwijs kan verkopen bevestigen.
Je kostenaannames testen
Open de ArbitragePro+ analyse om de beschikbare data en kostenscenario's te bekijken.
Officiële bronnen
- EUR-Lex, geconsolideerde richtlijn 98/6/EG betreffende prijsaanduiding, https://eur-lex.europa.eu/legal-content/NL/TXT/?uri=CELEX%3A01998L0006-20220528 — geraadpleegd op 17-08-2026.
- Europese Commissie, "VAT Directive", https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — geraadpleegd op 17-08-2026.