Chargement de la page…
Pour intégrer correctement les frais de port au prix de revient, répartissez chaque coût selon ce qui le provoque : poids facturable pour le transport pondéral, volume pour une palette contrainte par l'espace, valeur pour une assurance proportionnelle, et quantité seulement lorsque les articles sont réellement équivalents. Conservez le montant total de la facture comme contrôle : la somme des allocations doit lui être égale, au centime d'arrondi près. Une division uniforme par ligne est rapide, mais elle fait souvent subventionner les articles lourds par les petits. Le bon résultat n'est donc pas une formule universelle ; c'est une règle documentée, reproductible et vérifiée contre la facture du transporteur.
Pourquoi une simple division fausse le prix de revient
Une commande fournisseur mélange fréquemment des produits très différents. Dix câbles, deux imprimantes et un fauteuil ne consomment ni le même poids, ni le même volume, ni la même manutention. Diviser le transport par le nombre de références attribuerait pourtant la même charge à chaque ligne. Diviser par le nombre d'unités serait un peu moins arbitraire, mais ferait encore porter presque tout le coût aux petits articles lorsqu'ils sont nombreux.
La question utile est : quelle grandeur explique le mieux le prix facturé pour cet envoi précis ? La facture et le barème contractuel donnent la réponse. La page tarifaire officielle d'UPS rappelle, par exemple, que différents services et frais supplémentaires peuvent s'appliquer. Cela ne signifie pas qu'UPS est le transporteur du fournisseur, mais illustre pourquoi il faut utiliser le document du prestataire réellement concerné, à la date de l'expédition.
Le calcul doit aussi séparer ce qui appartient à la commande de ce qui appartient à une unité. Le transport principal est souvent commun à l'envoi. Une manutention facturée par palette peut être répartie entre les articles de cette palette. Un emballage spécial identifiable peut être affecté directement à la référence concernée. Mélanger ces niveaux dans une seule clé rend le résultat impossible à auditer.
Les données à collecter avant tout calcul
Commencez par une ligne de contrôle pour la commande, puis une ligne par produit. Les champs minimaux sont les suivants :
| Niveau | Donnée | Usage dans le calcul |
|---|---|---|
| Commande | transport facturé, suppléments, remise transport | total à répartir |
| Produit | quantité reçue et quantité facturée | coût par unité réellement disponible |
| Produit | poids brut unitaire ou poids facturable | clé pondérale |
| Produit | dimensions emballées ou volume | clé volumétrique |
| Produit | valeur d'achat de la ligne | clé liée à la valeur |
| Produit | palette, colis ou traitement spécial | affectation directe ou sous-groupe |
| Contrôle | devise, base hors taxe ou toutes taxes comprises | cohérence de toutes les valeurs |
La base fiscale doit rester cohérente. Ne mélangez pas un achat hors taxe, un port toutes taxes comprises et une vente sur une autre base. Le traitement de la TVA dépend de la situation de l'entreprise et de l'opération ; il doit être validé avec la comptabilité. La directive européenne sur l'indication des prix concerne les prix proposés aux consommateurs et définit notamment le prix de vente dans ce contexte. Elle ne fournit pas une méthode de ventilation comptable B2B. Elle sert ici à rappeler qu'un coût interne et un prix consommateur ne sont pas la même grandeur.
Procédure reproductible en six étapes
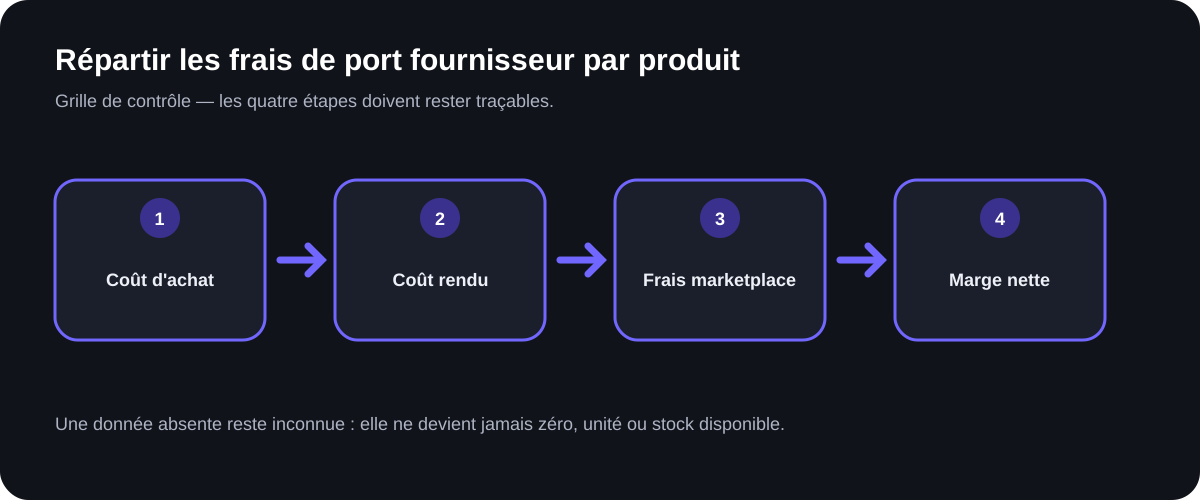
1. Rapprocher les pièces. Associez bon de commande, réception, facture fournisseur et facture de transport. Un devis ne remplace pas le montant finalement facturé. 2. Isoler les coûts directs. Affectez à la référence concernée tout emballage, contrôle ou supplément explicitement identifiable. 3. Choisir une clé par coût commun. Utilisez le poids facturable, le volume, la valeur ou une clé mixte seulement si elle correspond au mode de facturation observé. 4. Calculer la part de chaque ligne. Pour une clé pondérale, la part d'une ligne vaut son poids total divisé par le poids total de la commande, multiplié par le coût commun. 5. Ramener à l'unité reçue. Divisez l'allocation de la ligne par les unités effectivement disponibles, en traitant séparément les manquants ou avaries. 6. Réconcilier le total. Additionnez toutes les allocations, explicitez la règle d'arrondi et vérifiez l'égalité avec le coût à répartir.
Cette procédure produit un coût rendu, pas une preuve de rentabilité. Il faut ensuite ajouter les autres coûts pertinents et tester un prix de vente. Le guide sur le prix de revient complet avant Amazon montre comment prolonger le calcul. Si le fournisseur propose des quantités tarifaires, vérifiez aussi les remises par paliers et le prix unitaire avant d'imputer le transport.
Exemple chiffré entièrement hypothétique
Supposons, uniquement pour illustrer la méthode, une facture de transport de 90 euros pour trois lignes reçues. Les données d'exemple sont inventées et ne représentent aucun tarif de marché :
| Ligne | Quantité | Poids unitaire supposé | Poids total | Part du poids | Port alloué | Port par unité |
|---|---|---|---|---|---|---|
| A | 20 | 0,5 kg | 10 kg | 20 % | 18 € | 0,90 € |
| B | 10 | 2 kg | 20 kg | 40 % | 36 € | 3,60 € |
| C | 2 | 10 kg | 20 kg | 40 % | 36 € | 18,00 € |
| Total | 32 | — | 50 kg | 100 % | 90 € | — |
Le calcul de la ligne B est reproductible : 20 kg divisés par 50 kg, multipliés par 90 euros, donnent 36 euros ; divisés par dix unités, ils donnent 3,60 euros par unité. Une répartition uniforme par unité aurait donné 2,8125 euros à chaque produit avant arrondi. Elle aurait donc surchargé A et fortement sous-évalué C. Ce contraste ne prouve pas que le poids est toujours la meilleure clé : il montre seulement l'effet d'une clé cohérente avec l'hypothèse pondérale.
Si le transporteur facture au poids volumétrique, remplacez le poids réel par la mesure facturable issue du document de transport. Si une palette est pleine avant d'atteindre sa limite de poids, le volume peut devenir plus explicatif. Pour un coût d'assurance calculé sur la valeur déclarée, une répartition par valeur est plus logique. Une clé mixte doit préciser ses pondérations et rester une règle interne, jamais une prétendue norme universelle.
Gérer les cas qui créent des écarts
Les remises de transport doivent réduire le même bloc de coûts auquel elles se rapportent. Les frais de douane, droits et taxes ne doivent pas être glissés dans le port sans libellé : leur base et leur traitement peuvent être différents. Les retours, avaries ou unités manquantes nécessitent une décision explicite. Selon l'objectif de gestion, leur coût peut être affecté aux unités vendables de la commande, suivi dans un compte de non-qualité ou réclamé au fournisseur. Aucune de ces options ne doit être choisie silencieusement.
Pour les arrondis, calculez avec une précision supérieure à celle affichée, puis affectez le reliquat à une ligne selon une règle stable, par exemple la ligne ayant la plus grande allocation. Ne corrigez jamais plusieurs cellules à la main : le prochain import deviendrait impossible à reproduire. Conservez la version du barème, la date de facture et la clé utilisée avec le résultat.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La fonction calculateur-cout-rendu est ici une spécification proposée, pas une fonctionnalité présentée comme disponible aujourd'hui.
| Automatisation proposée pour ArbitragePro+ | Vérification qui reste au vendeur |
|---|---|
| lire les lignes de commande et suggérer les clés disponibles | confirmer que la clé correspond au contrat de transport réel |
| répartir les coûts communs et les coûts directement attribuables | contrôler les suppléments, remises, avaries et quantités reçues |
| calculer l'allocation unitaire sans perdre les décimales | valider la base fiscale et la devise avec la comptabilité |
| signaler un écart entre facture et somme répartie | décider du traitement des reliquats et des coûts exceptionnels |
| conserver formule, source et date du calcul | vérifier le document du transporteur à chaque changement de barème |
L'outil proposé accélérerait la mécanique et rendrait les hypothèses visibles. Il ne pourrait pas déduire seul qu'un supplément est contestable, qu'une palette concerne une seule référence ou qu'une taxe est récupérable. Ces décisions reposent sur les pièces réelles et la situation du vendeur.
Checklist avant d'utiliser le coût rendu
- La facture définitive, et non le devis, est rattachée à la commande.
- Les quantités reçues sont distinguées des quantités commandées.
- Chaque supplément a une clé ou une affectation directe documentée.
- Toutes les valeurs utilisent la même devise et une base fiscale cohérente.
- La somme des allocations égale le total à répartir après arrondi.
- Les hypothèses et la date du barème sont conservées.
- Le coût rendu est ensuite confronté au seuil de rentabilité du prix de revente.
Sources officielles
Sources consultées le 17 août 2026 :
- Commission européenne — directive TVA et liens pour les entreprises
- EUR-Lex — directive 98/6/CE sur l'indication des prix aux consommateurs
- FedEx France — tarifs publics et surcharges d'expédition
Passer du calcul au contrôle
Analyser un produit avec les données de coût disponibles dans ArbitragePro+