Chargement de la page…
Pour calculer le vrai prix unitaire d'un palier grossiste, appliquez le tarif à la quantité effectivement commandable, ajoutez les frais liés à cette commande, puis divisez par le nombre d'unités revendables. Vérifiez auparavant si le prix porte sur une unité, un pack ou un carton, s'il est HT ou TTC, et si le minimum ou le pas de commande modifie la quantité. Une remise en pourcentage ne suffit pas : un palier peut réduire le prix d'achat tout en augmentant le coût total, le stockage ou l'exposition aux invendus. Comparez donc plusieurs quantités réalistes sur un coût rendu unitaire et conservez toutes les hypothèses.
Décomposer l'offre avant de calculer
Un tableau tarifaire peut afficher « 1–9 », « 10–49 » et « 50+ » sans dire clairement si ces nombres désignent des pièces, des packs ou des cartons. Demandez la définition officielle de l'unité de vente. Relevez séparément :
- le prix source et sa devise ;
- la base HT, TTC ou inconnue ;
- le nombre d'unités revendables par conditionnement ;
- le minimum de commande global et celui du produit ;
- le pas de commande ;
- les bornes inclusives de chaque palier ;
- les frais fixes et variables applicables ;
- la durée ou les conditions d'une promotion.
La directive européenne 98/6/CE fournit, pour l'information des consommateurs dans son champ d'application, des définitions du prix de vente et du prix à l'unité de mesure comprenant TVA et taxes accessoires. Elle ne démontre pas la nature d'un tarif B2B. Pour un catalogue grossiste, la preuve HT/TTC doit venir de la documentation, du contrat ou de la facture du fournisseur.
Une formule simple, des entrées exigeantes
Pour une quantité donnée, utilisez une formule transparente :
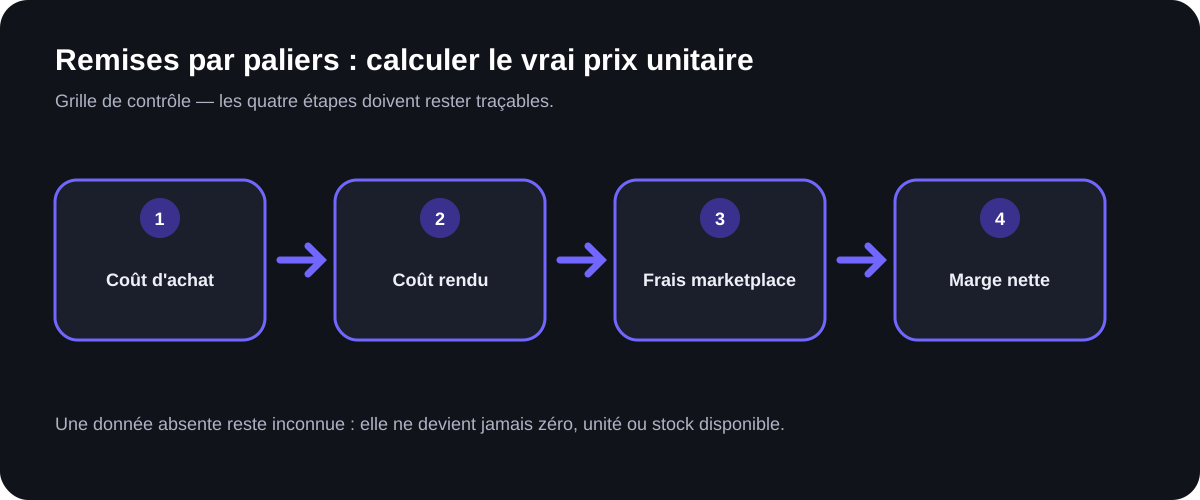
coût unitaire rendu = (prix des marchandises + frais alloués à la ligne) / unités revendables reçues
Si le fournisseur donne un prix par carton, le prix des marchandises vaut nombre de cartons × prix du carton. Si le prix est unitaire, il vaut quantité d'unités × prix unitaire du palier. N'ajoutez une remise que si elle n'est pas déjà incluse dans le tarif. Le double comptage d'une réduction est une erreur fréquente.
| Donnée | Question de contrôle | Traitement prudent |
|---|---|---|
| Borne de palier | 10 signifie-t-il au moins 10 unités ou 10 cartons ? | utiliser l'unité documentée |
| Prix | porte-t-il sur la pièce ou le lot ? | conserver les deux niveaux |
| MOQ | est-il global ou par référence ? | ne pas le répartir arbitrairement |
| Pas | peut-on acheter 12 après un MOQ de 10 ? | générer seulement les quantités conformes |
| Frais | sont-ils fixes, au poids ou à la valeur ? | appliquer le barème réel |
| Casse/perte | le nombre revendable est-il inférieur au reçu ? | utiliser seulement une hypothèse justifiée |
Exemple reproductible avec données hypothétiques
Supposons un fournisseur fictif vendant un carton de 6 unités. Le prix hypothétique du carton serait 54 EUR HT pour 1 à 4 cartons, puis 48 EUR HT à partir de 5 cartons. Supposons aussi 18 EUR de transport pour la commande étudiée, sans autre frais. Ces valeurs ne décrivent aucun fournisseur réel.
Pour 4 cartons, la marchandise coûterait 4 × 54 = 216 EUR et fournirait 24 unités. Le coût rendu serait (216 + 18) / 24 = 9,75 EUR HT par unité. Pour 5 cartons, la marchandise coûterait 5 × 48 = 240 EUR et fournirait 30 unités. Le coût rendu serait (240 + 18) / 30 = 8,60 EUR HT par unité.
Le second palier réduit ici le coût unitaire selon les hypothèses, mais mobilise 24 EUR de marchandise supplémentaires et ajoute 6 unités à écouler. La décision doit intégrer la capacité de vente, le délai, le stockage et le risque de variation de prix. L'exemple ne prédit aucune rentabilité.
Refaites le calcul pour chaque quantité compatible avec le pas de commande, pas seulement aux bornes. Un transport qui augmente par tranche de poids peut créer une discontinuité : le coût unitaire d'une quantité supérieure n'est pas toujours inférieur. La méthode d'allocation des frais de port par produit doit être choisie d'après le tarif ou la facture du transporteur, jamais présentée comme une règle légale universelle.
Comparer les paliers sur plus qu'un pourcentage
La remise relative se calcule à partir d'une base vérifiée : (prix de base - prix du palier) / prix de base. Mais elle ne répond pas à la question essentielle : combien coûte une unité rendue pour la commande possible ? Affichez côte à côte :
1. quantité commandée ; 2. unités revendables ; 3. prix marchandise total ; 4. frais alloués ; 5. coût unitaire rendu ; 6. trésorerie engagée ; 7. différence par rapport au palier précédent ; 8. date et origine du tarif.
Cette présentation facilite aussi la comparaison de deux fournisseurs sur le même EAN. Le fournisseur A peut gagner au petit volume et le fournisseur B au carton complet. Il n'existe donc pas un classement unique sans quantité cible.
Traiter promotions, rétroremises et franco
Une promotion datée ne doit pas remplacer durablement le tarif standard. Stockez la période, les conditions et la preuve. Une rétroremise calculée en fin de période ne doit pas réduire immédiatement le coût de chaque ligne si son obtention reste incertaine. Créez un scénario avec remise confirmée et un autre sans elle.
Le franco de port est également un seuil de commande, pas une remise produit. Si une commande supplémentaire permet de franchir le seuil, comparez le coût total des deux paniers. Ajouter des articles inutiles pour économiser le transport peut augmenter la trésorerie et le stock dormant. Le franco doit rester un attribut de la commande globale, puis être réparti uniquement selon une convention de gestion documentée.
Enfin, vérifiez les arrondis. Calculez avec une précision suffisante, conservez les montants de ligne et n'arrondissez le prix unitaire que pour l'affichage. Une succession d'arrondis intermédiaires peut déformer les grandes quantités.
Checklist avant de retenir un palier
- L'unité du palier est documentée.
- Le prix est relié à un pack ou une pièce sans ambiguïté.
- La devise et la base HT/TTC sont confirmées.
- Le MOQ et le pas de commande sont appliqués.
- La remise n'est pas comptée deux fois.
- Les frais proviennent du barème ou du devis pertinent.
- Les unités revendables sont distinctes des cartons achetés.
- Les promotions et rétroremises ont un scénario séparé.
- La trésorerie totale apparaît à côté du coût unitaire.
- Les hypothèses et l'horodatage sont conservés.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La spécification proposée calculateur-prix-unitaire pourrait générer les quantités commandables, appliquer chaque palier et afficher le coût unitaire rendu avec les hypothèses. Elle devrait refuser les calculs si l'unité, la devise ou la nature du prix est inconnue.
Le vendeur doit confirmer les conditions tarifaires, le contenu des cartons, les frais applicables, les promotions, la TVA et le volume qu'il peut raisonnablement écouler.
Tester ses hypothèses de coût
Ouvrir l'analyse ArbitragePro+ pour examiner les données et scénarios de coût disponibles.
Sources officielles
- EUR-Lex, directive 98/6/CE consolidée sur l'indication des prix, https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — consulté le 2026-08-17.
- Commission européenne, « VAT Directive », https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — consulté le 2026-08-17.