Chargement de la page…
Um Preise in mehreren Währungen zu vergleichen, bewahren Sie stets den ursprünglichen Betrag und die Ausgangswährung auf und fügen Sie dann eine datierte Umrechnung in eine Analysewährung hinzu. Speichern Sie separat die Quelle des Kurses, seine Notierungsrichtung, den vom Zahlungsdienstleister tatsächlich angewandten Kurs und die Gebühren. Die Referenzkurse der Europäischen Zentralbank dienen als informativer Richtwert; die EZB rät von ihrer Verwendung für Transaktionen ab. Eine Schätzung muss daher als solche gekennzeichnet bleiben, während der endgültige Einstandspreis die tatsächlich belastete Abbuchung und die belegten Gebühren verwenden muss. Diese Trennung verhindert, dass eine scheinbare Marge die Wechselkosten verschleiert.
Die sechs Werte, die niemals überschrieben werden dürfen
Eine sinnvolle Normalisierung ersetzt den Lieferantenpreis nicht einfach durch eine Zahl in Euro. Sie bewahrt eine Rechenkette. Erfassen Sie für jeden Preis:
- den Ausgangsbetrag;
- den Code der Ausgangswährung;
- das wirtschaftliche Datum des Preises;
- den Umrechnungskurs und seine Richtung;
- das Datum und die Quelle des Kurses;
- den umgerechneten Betrag sowie separat die Transaktionskosten.
Diese Struktur erlaubt es, eine Analyse neu zu berechnen, ohne den Ursprungsnachweis zu verändern. Sie verhindert auch, unbemerkt zwei zu unterschiedlichen Zeitpunkten umgerechnete Angebote zu vergleichen. Bei derselben EAN, die von mehreren Katalogen angeboten wird, muss die Methode zum Vergleich zweier Lieferanten Währung und Zeitstempel jedes Angebots anzeigen, bevor auf eine Preisdifferenz geschlossen wird.
Der Währungscode darf nicht allein aus dem Symbol abgeleitet werden. Das Zeichen „$“ etwa reicht nicht aus, um eine bestimmte Währung eindeutig zu identifizieren. Liefert der Feed weder einen expliziten Code noch eine dokumentierte Vertragsregel, klassifizieren Sie die Währung als unbekannt und blockieren Sie die Berechnung. Ein unbekannter Wert ist nicht gleichbedeutend mit der Standardwährung des Kontos.
Die Richtung des Kurses vor der Berechnung verstehen
Die Seite der EZB-Referenzkurse gibt an, dass die Währungen gegenüber dem Euro notiert werden, der die Basiswährung ist. Anders gesagt stellt die veröffentlichte Zahl eine Menge Fremdwährung pro Euro dar. Bezeichnet R diese Menge und M einen Betrag in der Fremdwährung, lautet die Referenzumrechnung in Euro:
Betrag_EUR_Referenz = M / R.
Um einen Betrag von einer Währung A in eine Währung B umzurechnen, wobei beide Notierungen gegenüber dem Euro ausgedrückt sind:
Betrag_B_Referenz = Betrag_A / R_A × R_B.
Diese Formeln sagen nichts über den tatsächlich von einer Bank, Karte oder einem Zahlungsdienstleister angebotenen Preis aus. Sie dienen dazu, die Notierungsrichtung zu prüfen und einen datierten Richtwert zu erzeugen. Eine vertauschte Kursrichtung kann ein optisch plausibles, aber falsches Ergebnis erzeugen; deshalb muss das System „Basiswährung“, „notierte Währung“ und die Formel speichern, statt einer isolierten Zahl namens schlicht rate.
Referenz, Schätzung und Transaktion: drei unterschiedliche Zustände
| Zustand | Verwendete Daten | Vorsichtige Verwendung | Was nicht behauptet werden darf |
|---|---|---|---|
| Referenz | datierter EZB-Kurs | Kontrolle, Vergleich und informativer Richtwert | garantierte Umrechnungskosten |
| Schätzung | gewählter Kurs plus explizite Annahmen zu Gebühren oder Vorsicht | Simulation vor dem Kauf | endgültige Abbuchung oder erzielte Marge |
| Transaktion | Kontoauszug oder Rechnung des Dienstleisters, Gebühren separat ausgewiesen | tatsächlicher Einstandspreis | für eine künftige Operation wiederverwendbarer Kurs |
Die EZB weist darauf hin, dass ihre Referenzkurse üblicherweise an Werktagen gegen 16 Uhr MEZ aktualisiert werden, außer an TARGET-Schließungstagen, und dass sie informativ veröffentlicht werden. Dies erfordert, das tatsächlich verwendete Veröffentlichungsdatum zu erfassen. Ein am Wochenende erhaltener Lieferantenpreis darf nicht stillschweigend mit einem für diesen Tag nicht existierenden Kurs verknüpft werden: Die interne Richtlinie muss festlegen, welches verfügbare Datum herangezogen wird, und das Ergebnis als Schätzung kennzeichnen.
Hypothetisches und nachvollziehbares Beispiel
Nehmen wir eine fiktive Währung „X“ an. Rein pädagogische Annahmen, ohne Bezug zu einem realen Kurs oder Tarif: Eine Rechnung beläuft sich auf 200 X; der herangezogene Richtwert ist 2 X je 1 EUR; der Zahlungsdienstleister belastet letztlich 104 EUR, einschließlich aller mit dieser Operation verbundenen Wechselkosten.
Der Referenzbetrag lautet:
200 X / 2 X pro EUR = 100 EUR.
Die festgestellte Transaktionsabweichung beträgt:
104 EUR - 100 EUR = 4 EUR.
Für diese Rechnung liegt der tatsächlich festgestellte Einstandspreis für den Fremdwährungskauf bei 104 EUR, nicht bei 100 EUR. Die Abweichung von 4 EUR muss als Differenz zwischen Richtwert und Abbuchung sichtbar bleiben, je nach den beim Dienstleister verfügbaren Details. Dieses Beispiel schlägt weder einen universellen Puffer noch einen Sicherheitsprozentsatz vor: Eine künftige Simulation muss eine gewählte, benannte und vom Verkäufer änderbare Annahme verwenden.
Enthält die Rechnung mehrere Positionen, folgt die Aufteilung von Abweichung und Gebühren einer dokumentierten internen Regel – nach Ausgangswert, umgerechnetem Wert oder einem anderen begründeten Schlüssel. Wie bei der Aufteilung der Versandkosten pro Produkt sollte kein Schlüssel als universelle Wahrheit dargestellt werden. Die aufgeteilte Gesamtsumme muss mit den tatsächlich festgestellten Kosten übereinstimmen.
Kontrollierbares Normalisierungsverfahren
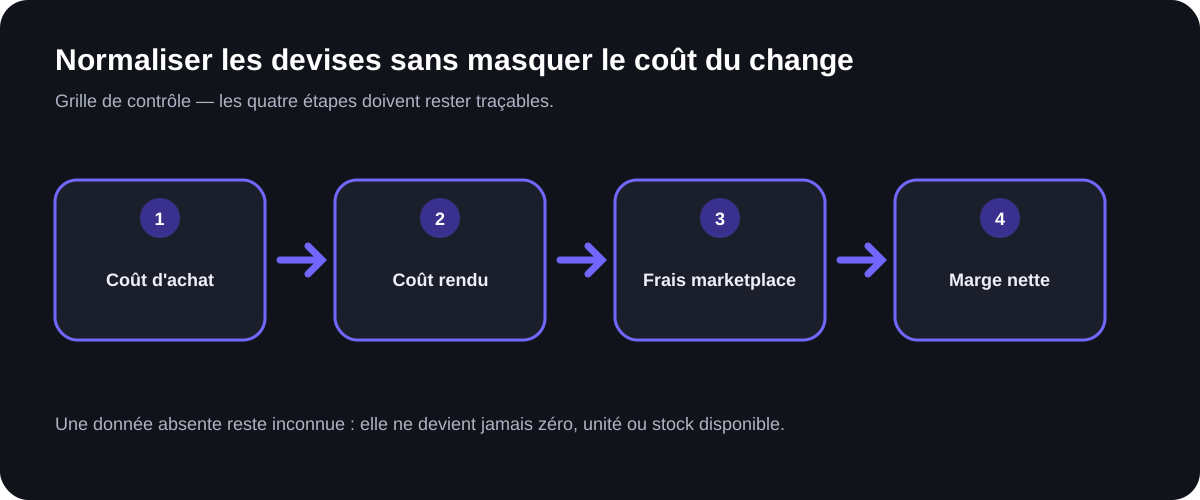
1. Die Ausgangswährung lesen. Verwenden Sie den vom Katalog oder der Vertragsdokumentation bereitgestellten Code. Bei Mehrdeutigkeit stoppen Sie die Umrechnung. 2. Den Rohpreis bewahren. Runden Sie nicht und ersetzen Sie den Ursprungsbetrag nicht. Bewahren Sie auch Menge, Einheit und etwaige Preisstaffel auf. 3. Die Analysewährung wählen. Dokumentieren Sie diese auf Szenarioebene, damit alle verglichenen Angebote dasselbe Referenzsystem verwenden. 4. Den datierten Kurs auswählen. Erfassen Sie die offizielle Quelle, das Datum, die Basis, die notierte Währung und die Richtung der Formel. 5. Mit ausreichender interner Präzision rechnen. Verschieben Sie das Runden auf die Anzeige oder den passenden Buchhaltungsschritt; bewahren Sie den ungerundeten Wert für das Audit auf. 6. Schätzannahmen hinzufügen. Pauschalgebühren, Kursabweichung oder Sicherheitsmarge müssen jeweils ein sichtbarer Posten mit Urheber und Datum sein. 7. Nach der Transaktion abgleichen. Ersetzen Sie die Schätzung in der Endberechnung durch die beobachtete Abbuchung und die tatsächlichen Gebühren, ohne das ursprüngliche Szenario zu löschen. 8. Kennzahlen neu berechnen. Marge oder ROI werden nach Wechselkurs, Rabatt, Transport und anderen relevanten Kosten neu berechnet; sie sind durch den umgerechneten Preis allein nicht garantiert.
Daten, Rundungen und Preisstaffeln ohne Verzerrung behandeln
Das Datum muss dem Ziel entsprechen. Um Angebote heute zu vergleichen, verwenden Sie einen klar datierten gemeinsamen Richtwert. Um historische Kosten zu berechnen, gehen Sie vom tatsächlich abgebuchten Betrag aus. Um eine steuerliche oder buchhalterische Buchung zu erstellen, wenden Sie die mit dem zuständigen Fachmann und der betroffenen Rechtsordnung bestätigten Regeln an; ein Kurs für die kaufmännische Analyse darf nicht als offizieller Steuerkurs dargestellt werden.
Auch kumulierte Rundungen können einen Mengenvergleich verfälschen. Rechnen Sie nicht jede Einheit auf zwei Dezimalstellen um, bevor Sie multiplizieren, wenn der Vertrag eine Gesamtposition mit höherer Präzision abrechnet. Rechnen Sie zuerst nach der Abrechnungsmethode und gleichen Sie dann die Gesamtsumme ab. Zeigen Sie die Geldbeträge anschließend mit der erwarteten Präzision an, während Sie das technische Detail aufbewahren.
Rechnen Sie schließlich den richtigen Preis um. Ein Staffelrabatt kann von der bestellten Menge abhängen. Der Leitfaden zu Rabatten und dem Stückpreis zeigt, warum Menge, Einheit und Bedingungen vor der Währung geklärt werden müssen. Die Umrechnung eines nicht anwendbaren Staffelpreises liefert ein mathematisch korrektes, aber kommerziell unbrauchbares Ergebnis.
Was ArbitragePro+ automatisieren könnte / was der Verkäufer prüfen muss
Die Funktion convertisseur-devise ist eine vorgeschlagene Spezifikation, keine als verfügbar behauptete Funktion. Sie könnte den Ausgangspreis bewahren, einen datierten Referenzkurs importieren, eine Formel mit expliziter Richtung anwenden, Gebührenannahmen anzeigen und Schätzung mit festgestellter Transaktion vergleichen. Sie sollte die automatische Umrechnung einer unbekannten Währung verbieten und jede Version des Szenarios aufbewahren.
Der Verkäufer muss die Währung, das relevante Datum, den Kurs und die tatsächlich von seinem Zahlungsdienstleister angewandten Gebühren sowie die buchhalterischen und steuerlichen Regeln seines Falls prüfen. Er wählt die Vorsichtsannahmen und bestätigt, dass kein Rentabilitätsindikator vor der Transaktion als sicher dargestellt wird.
Checkliste vor dem Margenvergleich
- Betrag und Ausgangswährung bleiben unverändert und einsehbar.
- Der Währungscode ist explizit; kein mehrdeutiges Symbol wird allein interpretiert.
- Basis, notierte Währung und Richtung der Formel sind erfasst.
- Das Kursdatum entspricht einer dokumentierten Richtlinie.
- Der EZB-Kurs wird als informativer Richtwert dargestellt, nicht als Transaktionskurs.
- Gebühren und Kursabweichungen sind separate Posten.
- Annahmen sind benannt und ersetzen nicht die festgestellten Kosten.
- Rundungen werden verschoben und die Summe mit der Rechnung abgeglichen.
- Der tatsächlich anwendbare Staffelpreis wird vor der Umrechnung ermittelt.
- Die Endberechnung verwendet die beobachtete Abbuchung, sobald sie verfügbar ist.
Eine transparente Umrechnung testen
Kostenanalyse in ArbitragePro+ öffnen
Offizielle Quellen
- Europäische Zentralbank, Euro-Referenzkurse: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html (abgerufen am 17.08.2026).
- Europäische Zentralbank, Rahmenwerk für die Euro-Referenzkurse: https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf (abgerufen am 17.08.2026).