Chargement de la page…
Um den wahren Stückpreis einer Großhandelsstaffel zu berechnen, wenden Sie den Tarif auf die tatsächlich bestellbare Menge an, addieren Sie die mit dieser Bestellung verbundenen Gebühren und teilen Sie durch die Anzahl der weiterverkaufbaren Einheiten. Prüfen Sie vorher, ob sich der Preis auf eine Einheit, ein Pack oder einen Karton bezieht, ob er netto oder brutto ist und ob Mindestmenge oder Bestellschrittweite die Menge verändern. Ein Prozentrabatt allein reicht nicht: Eine Staffel kann den Einkaufspreis senken und gleichzeitig die Gesamtkosten, die Lagerung oder das Risiko unverkaufter Ware erhöhen. Vergleichen Sie daher mehrere realistische Mengen anhand der Gesamtstückkosten und bewahren Sie alle Annahmen auf.
Das Angebot vor der Berechnung zerlegen
Eine Preistabelle kann „1–9", „10–49" und „50+" anzeigen, ohne klar zu sagen, ob diese Zahlen Stücke, Packs oder Kartons bezeichnen. Fordern Sie die offizielle Definition der Verkaufseinheit an. Erfassen Sie getrennt:
- den Quellpreis und seine Währung;
- die Basis netto, brutto oder unbekannt;
- die Anzahl weiterverkaufbarer Einheiten je Gebinde;
- die globale und die produktspezifische Mindestbestellmenge;
- die Bestellschrittweite;
- die inklusiven Grenzen jeder Staffel;
- die anwendbaren fixen und variablen Gebühren;
- die Dauer oder Bedingungen einer Aktion.
Die EU-Richtlinie 98/6/EG liefert für die Verbraucherinformation in ihrem Anwendungsbereich Definitionen des Verkaufspreises und des Preises je Maßeinheit inklusive Mehrwertsteuer und sonstiger Abgaben. Sie belegt nicht die Art eines B2B-Tarifs. Für einen Großhandelskatalog muss der Nachweis netto/brutto aus der Dokumentation, dem Vertrag oder der Rechnung des Lieferanten stammen.
Eine einfache Formel, anspruchsvolle Eingaben
Verwenden Sie für eine gegebene Menge eine transparente Formel:
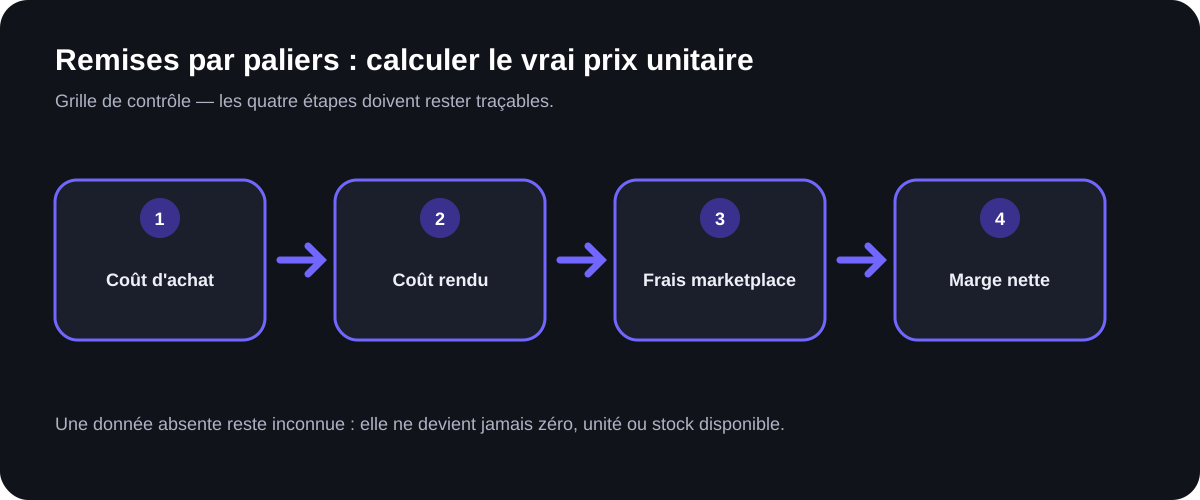
Gesamtstückkosten = (Warenpreis + der Position zugeordnete Gebühren) / erhaltene weiterverkaufbare Einheiten
Gibt der Lieferant einen Preis pro Karton an, entspricht der Warenpreis Anzahl Kartons × Kartonpreis. Ist der Preis pro Stück angegeben, entspricht er Stückzahl × Stückpreis der Staffel. Fügen Sie einen Rabatt nur hinzu, wenn er nicht bereits im Tarif enthalten ist. Die doppelte Berücksichtigung eines Rabatts ist ein häufiger Fehler.
| Datenpunkt | Kontrollfrage | Vorsichtiger Umgang |
|---|---|---|
| Staffelgrenze | Bedeutet 10 mindestens 10 Stück oder 10 Kartons? | Die dokumentierte Einheit verwenden |
| Preis | Bezieht er sich auf das Stück oder das Gebinde? | Beide Ebenen erfassen |
| MOQ | Global oder je Referenz? | Nicht willkürlich aufteilen |
| Schrittweite | Kann nach MOQ 10 auch 12 bestellt werden? | Nur konforme Mengen generieren |
| Gebühren | Fix, nach Gewicht oder nach Wert? | Den tatsächlichen Tarif anwenden |
| Bruch/Verlust | Ist die weiterverkaufbare Zahl niedriger als die erhaltene? | Nur eine begründete Annahme verwenden |
Reproduzierbares Beispiel mit hypothetischen Daten
Nehmen wir einen fiktiven Lieferanten an, der einen Karton mit 6 Einheiten verkauft. Der hypothetische Kartonpreis betrage 54 EUR netto für 1 bis 4 Kartons, ab 5 Kartons dann 48 EUR netto. Angenommen werden außerdem 18 EUR Transportkosten für die untersuchte Bestellung, ohne weitere Gebühren. Diese Werte beschreiben keinen realen Lieferanten.
Für 4 Kartons würde die Ware 4 × 54 = 216 EUR kosten und 24 Einheiten liefern. Die Gesamtstückkosten wären (216 + 18) / 24 = 9,75 EUR netto pro Einheit. Für 5 Kartons würde die Ware 5 × 48 = 240 EUR kosten und 30 Einheiten liefern. Die Gesamtstückkosten wären (240 + 18) / 30 = 8,60 EUR netto pro Einheit.
Die zweite Staffel senkt hier den Stückpreis gemäß den Annahmen, bindet aber 24 EUR zusätzliches Warenkapital und fügt 6 abzuverkaufende Einheiten hinzu. Die Entscheidung muss Verkaufskapazität, Lieferzeit, Lagerung und Preisänderungsrisiko einbeziehen. Das Beispiel sagt keine Rentabilität voraus.
Führen Sie die Berechnung für jede mit der Bestellschrittweite kompatible Menge durch, nicht nur an den Grenzen. Ein nach Gewichtsstufen steigender Transport kann eine Unstetigkeit erzeugen: Die Stückkosten einer größeren Menge sind nicht immer niedriger. Die Methode zur Zuordnung von Versandkosten je Produkt sollte anhand des Tarifs oder der Rechnung des Transporteurs gewählt werden, niemals als universelle rechtliche Regel dargestellt.
Staffeln über einen Prozentsatz hinaus vergleichen
Der relative Rabatt wird anhand einer geprüften Basis berechnet: (Basispreis − Staffelpreis) / Basispreis. Er beantwortet jedoch nicht die entscheidende Frage: Wie viel kostet eine gelieferte Einheit für die mögliche Bestellung? Zeigen Sie nebeneinander:
1. bestellte Menge; 2. weiterverkaufbare Einheiten; 3. Gesamtwarenpreis; 4. zugeordnete Gebühren; 5. Gesamtstückkosten; 6. gebundenes Kapital; 7. Differenz zur vorherigen Staffel; 8. Datum und Herkunft des Tarifs.
Diese Darstellung erleichtert auch den Vergleich zweier Lieferanten mit derselben EAN. Lieferant A kann bei kleiner Menge gewinnen, Lieferant B beim vollen Karton. Es gibt daher keine einheitliche Rangfolge ohne Zielmenge.
Umgang mit Aktionen, Rückvergütungen und Frachtfreigrenzen
Eine befristete Aktion sollte den Standardtarif nicht dauerhaft ersetzen. Speichern Sie Zeitraum, Bedingungen und Nachweis. Eine am Periodenende berechnete Rückvergütung sollte die Kosten jeder Position nicht sofort senken, wenn ihr Erhalt noch unsicher ist. Erstellen Sie ein Szenario mit bestätigtem Rabatt und eines ohne.
Die Frachtfreigrenze ist ebenfalls eine Bestellschwelle, kein Produktrabatt. Wenn eine zusätzliche Bestellung die Schwelle überschreitet, vergleichen Sie die Gesamtkosten beider Warenkörbe. Unnötige Artikel hinzuzufügen, um Transportkosten zu sparen, kann Kapitalbindung und Lagerbestand erhöhen. Die Frachtfreigrenze sollte ein Attribut der Gesamtbestellung bleiben und erst nach einer dokumentierten Verteilungsregel zugeordnet werden.
Prüfen Sie schließlich die Rundung. Rechnen Sie mit ausreichender Genauigkeit, bewahren Sie die Positionsbeträge auf und runden Sie den Stückpreis nur für die Anzeige. Eine Reihe von Zwischenrundungen kann große Mengen verzerren.
Checkliste vor der Wahl einer Staffel
- Die Einheit der Staffel ist dokumentiert.
- Der Preis ist eindeutig einem Pack oder einem Stück zugeordnet.
- Währung und netto/brutto-Basis sind bestätigt.
- MOQ und Bestellschrittweite sind berücksichtigt.
- Der Rabatt wird nicht doppelt gezählt.
- Die Gebühren stammen aus dem relevanten Tarif oder Angebot.
- Weiterverkaufbare Einheiten sind von gekauften Kartons unterschieden.
- Aktionen und Rückvergütungen haben ein eigenes Szenario.
- Das gebundene Gesamtkapital erscheint neben den Stückkosten.
- Annahmen und Zeitstempel sind aufbewahrt.
Was ArbitragePro+ automatisieren kann / was der Verkäufer prüfen muss
Die vorgeschlagene Spezifikation calculateur-prix-unitaire könnte bestellbare Mengen erzeugen, jede Staffel anwenden und die Gesamtstückkosten samt Annahmen anzeigen. Sie sollte Berechnungen ablehnen, wenn Einheit, Währung oder Preisart unbekannt sind.
Der Verkäufer muss die Tarifbedingungen, den Karton-Inhalt, die anwendbaren Gebühren, Aktionen, die Umsatzsteuer und das Volumen bestätigen, das er realistisch absetzen kann.
Kostenannahmen testen
Die ArbitragePro+-Analyse öffnen, um verfügbare Daten und Kostenszenarien zu prüfen.
Offizielle Quellen
- EUR-Lex, directive 98/6/CE consolidée sur l'indication des prix, https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — abgerufen am 17.08.2026.
- Europäische Kommission, „VAT Directive", https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — abgerufen am 17.08.2026.