Chargement de la page…
Vergleichen Sie Nettobeträge nur dann, wenn Ihre steuerliche Situation und die Transaktion den tatsächlichen Vorsteuerabzug erlauben und ein konformer Beleg vorliegt. Andernfalls kann die getragene Umsatzsteuer Teil der Kosten sein. Bewahren Sie stets Nettopreis, Umsatzsteuerbetrag, Bruttopreis, Währung, Land, Art der Transaktion und Ursprungsrechnung auf. Ziehen Sie niemals mechanisch eine in einem Katalog ausgewiesene Umsatzsteuer ab: Das Vorsteuerabzugsrecht hängt von der steuerlichen Regelung des Verkäufers, der Verwendung des Gegenstands, der Fälligkeit und weiteren Bedingungen ab. Bringen Sie für den Amazon-Verkauf Umsatz und Kosten auf eine einheitliche, von der Buchhaltung validierte Basis. Jede unsichere Steuerangabe muss die Nettomarge blockieren, statt durch einen angenommenen Satz ersetzt zu werden.
Netto und Brutto beschreiben Beträge, kein Steuerrecht
Der Nettopreis ist eine Basis vor der ausgewiesenen Steuer. Der Bruttopreis enthält die in Rechnung gestellte Steuer. „Abziehbare Umsatzsteuer“ beschreibt jedoch eine rechtliche und buchhalterische Folge, die von der jeweiligen Situation abhängt. Zwei Unternehmen, die dasselbe Produkt brutto kaufen, können deshalb unterschiedliche wirtschaftliche Kosten haben.
Die Europäische Kommission weist darauf hin, dass die Mehrwertsteuerrichtlinie den europäischen Rahmen festlegt, der anschließend von den Mitgliedstaaten umgesetzt und angewendet wird. Die französische Steuerverwaltung präzisiert, dass der Vorsteuerabzug für betroffene Unternehmen unter anderem einen Beleg und eine Zuordnung zu vorsteuerabzugsberechtigten Umsätzen voraussetzt. Sie weist zudem darauf hin, dass ein Unternehmer unter der Kleinunternehmerregelung (franchise en base) die Umsatzsteuer auf seine Einkäufe unter den auf der offiziellen Seite dargestellten Bedingungen nicht abziehen kann. In Deutschland gilt für die Kleinunternehmerregelung nach § 19 UStG ein vergleichbares Prinzip.
Diese Regeln lassen sich nicht auf eine universelle Formel wie „Unternehmen = netto“ reduzieren. Land, steuerliche Regelung, Lieferant, Art des Einkaufs, Rechnung, Verwendung und Zeitraum spielen alle eine Rolle. Dieser Artikel ordnet die Nachweise; er ersetzt keine individuelle steuerliche Beratung.
Die vor jedem Vergleich zu erfassenden Felder
| Feld | Beispielwert | Kontrolle |
|---|---|---|
| Nettopreis | angegebener oder berechneter Betrag | Methode und Rundung dokumentiert |
| berechnete Umsatzsteuer | angegebener Betrag und Satz | Rechnung und Land bestätigt |
| Bruttopreis | geschuldeter Gesamtbetrag | Abgleich Netto + Steuer |
| steuerliche Regelung des Verkäufers | validierter Status | Datum und Quelle der Validierung |
| Art der Transaktion | national, innergemeinschaftlich, Einfuhr oder andere | Behandlung bestätigt |
| Beleg | Rechnung, Einfuhrdokument oder erforderliches Dokument | Angaben und Inhaber geprüft |
| Vorsteuerabzugsrecht | ja, nein, teilweise oder zu bestätigen | buchhalterische Entscheidung, nie automatischer Abzug |
| Analysebasis | steuerlich stimmiger Kostenwert | gleiche Logik für Umsatz und Kosten |
Das Kürzel „netto“ in einer CSV-Datei ist keine Rechnung. Der Katalog dient der Simulation, während Beleg und tatsächliche Behandlung der Buchhaltung dienen. Halten Sie diese beiden Zustände strikt getrennt.
Ein vierstufiges Entscheidungsverfahren
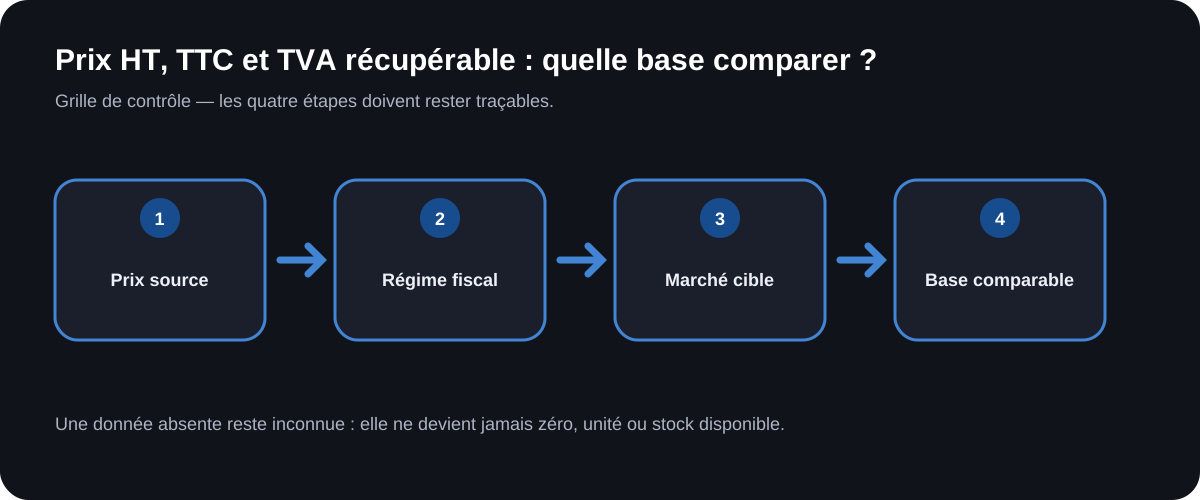
1. Verkäufer und Transaktion identifizieren
Erfassen Sie Land des Lieferanten, Land des Kunden, Lieferort, Kontoinhaber und Art der Ware. Leiten Sie die steuerliche Behandlung nicht aus einer Domainendung ab. Ein Marketplace kann mehrere Rechtseinheiten und Logistikflüsse miteinander verbinden.
2. Regelung und Belege prüfen
Klären Sie mit der Buchhaltung, ob das Unternehmen steuerpflichtig ist, ob der Einkauf zum Vorsteuerabzug berechtigt und welches Dokument erforderlich ist. In Frankreich beschreibt die offizielle Finanzverwaltungsseite Bedingungen und Ausschlüsse im Detail; in Deutschland gelten die entsprechenden Vorgaben des Umsatzsteuergesetzes. Eine zu Unrecht ausgewiesene Umsatzsteuer ist nicht automatisch abziehbar.
3. Zwei Betrachtungsweisen erstellen
Führen Sie die Liquiditätssicht — was tatsächlich gezahlt wird — und die validierte wirtschaftliche Sicht — was nach steuerlicher Behandlung als Kosten verbleibt — parallel. Ist das Abzugsrecht unsicher, verwenden Sie in einem vorsichtigen Szenario die Bruttokosten oder kennzeichnen Sie das Ergebnis gemäß der vom Unternehmen gewählten Regel als nicht berechenbar. Stellen Sie das Nettoszenario nicht als gesicherte Wahrheit dar.
4. Nach Rechnung und Steuererklärung abgleichen
Ersetzen Sie den Katalog durch die Rechnung, ordnen Sie Gutschriften, Einfuhren und Anpassungen zu und prüfen Sie anschließend den tatsächlich vorgenommenen Abzug. Die Abweichung zwischen Simulation und Buchhaltung verbessert künftige Berechnungen, ohne den ursprünglichen Beleg zu verändern.
Nützliche Formeln – nur mit bestätigtem Steuersatz
Liefert eine gültige Rechnung einen Satz t und einen Nettopreis H, gilt:
Brutto = H × (1 + t)
und der Steuerbetrag beträgt:
Umsatzsteuer = H × t.
Ist nur der Bruttobetrag C bekannt und wird der anwendbare Satz durch Beleg und Kontext bestätigt:
Netto = C / (1 + t).
Diese Formeln sind rein rechnerischer Natur. Sie belegen weder den richtigen Steuersatz noch das Abzugsrecht. Verwenden Sie keinen angenommenen Standardwert. Enthält die Rechnung mehrere Sätze oder Positionen, rechnen Sie Position für Position.
Rein hypothetisches Beispiel: Eine fiktive Rechnung weist direkt 100 Geldeinheiten netto und 10 Einheiten Steuer aus, also 110 brutto. Für ein Unternehmen, dessen Buchhaltung einen vollständigen Vorsteuerabzug für diese Transaktion bestätigt, kann das wirtschaftliche Szenario 100 ansetzen. Für ein Unternehmen ohne Abzugsrecht kann es 110 ansetzen. Die Zahlen stehen für keinen realen Steuersatz; sie veranschaulichen nur die Differenz zwischen zwei Situationen.
Die Basis der Amazon-Gebühren angleichen
Die Amazon-Verkaufsprovision nach Kategorie muss mit der im offiziellen Gebührenverzeichnis definierten Basis berechnet werden. Verändern Sie diese Basis nicht, um sie Ihren Einkaufskosten anzugleichen. Berechnen Sie die Gebühr nach ihrer eigenen Regel und übertragen Sie die Ergebnisse anschließend auf die validierte Analysebasis.
Im vollständigen Amazon-Selbstkostenpreis muss jede Zeile angeben, ob die Steuer enthalten, abziehbar, nicht abziehbar oder unbestimmt ist. Eine unbestimmte Steuer gilt weder als null noch als gesicherte Kostenposition. Sie löst eine Warnung und gegebenenfalls eine Bandbreite aus.
Der Wechselkurs-Spread und die Zahlungsgebühren sind wiederum ein eigenes Thema. Eine Belastung in Fremdwährung kann eine Umrechnung enthalten, ohne die steuerliche Behandlung der Rechnung zu verändern. Vermischen Sie Steuer, Spread und Provision nicht unter „sonstige Kosten“.
Fälle, die eine fachliche Prüfung erfordern
Ein innergemeinschaftlicher Erwerb, eine Einfuhr, eine ausländische Rechnung, eine Kleinunternehmerregelung, eine gemischte Tätigkeit, eine teilweise betriebliche Ausgabe oder ein unvollständiges Dokument rechtfertigen eine gesonderte Prüfung. Die Regeln können sich je nach Land unterscheiden und ändern. Holen Sie eine Bestätigung bei Ihrem Steuerberater oder der zuständigen Behörde ein, bevor Sie entscheiden, dass die Umsatzsteuer aus den Kosten herausfällt.
Vermeiden Sie zudem Aussagen über den künftigen Verkauf. Die europäische Richtlinie 98/6 definiert den Verkaufspreis im Kontext der Preisauszeichnung gegenüber Verbrauchern einschließlich der anwendbaren Steuern. Diese Auszeichnungsregel bestimmt für sich genommen weder die Basis Ihrer internen Kennzahl noch die steuerliche Behandlung der Amazon-Transaktion.
Was ArbitragePro+ automatisieren kann / was der Verkäufer prüfen muss
Die Funktion selecteur-regime-prix ist eine vorgeschlagene Spezifikation, keine bestätigte Funktion. Sie könnte Netto-, Umsatzsteuer- und Bruttobetrag speichern, eine Quelle für die steuerliche Regelung verlangen, mehrere Szenarien erzeugen und eine Nettomarge verhindern, solange die Behandlung unbestimmt bleibt. Sie sollte jede konfigurierte Steuerregel versionieren.
Der Verkäufer muss seine steuerliche Regelung, die Transaktion, den Beleg, das Abzugsrecht und die buchhalterische Erfassung mit einem qualifizierten Fachexperten bestätigen. Er kontrolliert außerdem Rechnungen und Gutschriften. Das Tool kann kein Steuerrecht aus einem einfachen Katalogfeld ableiten.
Checkliste vor dem Vergleich
- Netto, Steuer und Brutto werden getrennt erfasst.
- Land und Art der Transaktion sind identifiziert.
- Die steuerliche Regelung des Verkäufers ist bestätigt und datiert.
- Der Beleg gehört zur richtigen Rechtseinheit.
- Das Abzugsrecht wird niemals angenommen.
- Positionen mit mehreren Steuersätzen werden getrennt behandelt.
- Umsatz und Kosten verwenden eine einheitliche Basis.
- Die Amazon-Berechnung folgt ihrer eigenen Gebührenbasis.
- Eine steuerliche Unsicherheit blockiert das Nettoergebnis.
Offizielle Quellen
- Europäische Kommission, Mehrwertsteuerrichtlinie und Anwendungsbereich: https://taxation-customs.ec.europa.eu/taxation/vat/vat-directive_en — abgerufen am 17.08.2026.
- Direction générale des Finances publiques (Frankreich), „Comment déduire la TVA sur mes achats?“: https://www.impots.gouv.fr/professionnel/questions/comment-deduire-la-tva-sur-mes-achats — abgerufen am 17.08.2026.
- EUR-Lex, Richtlinie 98/6/EG über die Preisauszeichnung: https://eur-lex.europa.eu/legal-content/FR/TXT/?uri=CELEX%3A01998L0006-20220528 — abgerufen am 17.08.2026.