Chargement de la page…
Ein Einkauf in Fremdwährung umfasst mindestens drei zu unterscheidende Werte: einen als Orientierung dienenden Referenzkurs, den vom Zahlungsdienstleister tatsächlich angewandten Kurs und die expliziten Gebühren der Zahlung. Der Spread ist die Differenz zwischen zwei vergleichbaren Kursen, nachdem deren Richtung und Zeitstempel angeglichen wurden; er entspricht nicht automatisch den Gesamtkosten. Bewahren Sie den Lieferantenbetrag, den belasteten Betrag, jede Währung, das Datum und die Details des Zahlungsdienstleisters auf. Verwenden Sie für den festgestellten Selbstkostenpreis die tatsächliche Belastung. Zeigen Sie in einer Simulation den gewählten Kurs, die Spread-Annahme und die Gebühren getrennt an, ohne die EZB-Referenzkurse als Transaktionskurse darzustellen.
Drei Ebenen für eine einzige Transaktion
Der Lieferant stellt in einer Ausgangswährung in Rechnung. Der Zahlungsdienstleister rechnet um oder belastet eine andere Währung. Eine Marktseite liefert gegebenenfalls einen Orientierungswert. Wenn das Modell nur „Kurs = 1,XX“ speichert, lässt sich nicht mehr nachvollziehen, wofür dieser Wert eigentlich steht.
Die Europäische Zentralbank veröffentlicht Euro-Referenzkurse zu Informationszwecken und rät ausdrücklich von deren Verwendung für Transaktionen ab. Diese Kurse werden gegen den Euro notiert und in der Regel an Werktagen gemäß ihrem Kalender aktualisiert. Sie können als datierter Kontrollpunkt dienen, sind aber weder ein Versprechen des Zahlungsdienstleisters noch ein für den Verkäufer tatsächlich erreichbarer Preis.
Ein Zahlungsdienstleister kann einen Kurs ausweisen und eine separate Gebührenzeile berechnen. Ein anderer kann einen Teil der Kosten in den Kurs einrechnen. Wise erklärt beispielsweise in seiner offiziellen Dokumentation, dass ein Kurs sowie Gebühren angezeigt werden, deren Höhe von den Parametern der Überweisung abhängt. Diese Quelle verdeutlicht, wie wichtig es ist, die Details des tatsächlich genutzten Anbieters zu lesen; sie beschreibt nicht alle Anbieter und stellt keine Serviceempfehlung dar.
Das Mindest-Erfassungsprotokoll einer Fremdwährungszahlung
| Feld | Beispielstatus | Warum es aufbewahrt wird |
|---|---|---|
| Rechnungsbetrag | auf Rechnung beobachtet | Nachweis des Lieferantenpreises |
| Rechnungswährung | bestätigt | vermeidet die Zweideutigkeit eines Symbols |
| belasteter Betrag | auf Kontoauszug beobachtet | festgestellte Liquiditätskosten |
| Belastungswährung | bestätigt | Basis des Selbstkostenpreises |
| Referenzkurs | informativ und datiert | Vergleichsmaßstab |
| Anbieterkurs | angeboten oder festgestellt | tatsächlich angewandte Umrechnung |
| explizite Gebühren | angeboten oder berechnet | vom Kurs getrennte Kosten |
| Datum und Uhrzeit | beobachtet | gleicht die verglichenen Werte zeitlich ab |
| Erstattung oder Anpassung | später beobachtet | abschließender Abgleich |
Der Leitfaden zum Normalisieren von Währungen, ohne den Wechselkurs zu verschleiern erklärt die generelle Struktur. Hier geht es darum, die Zahlungskosten so zu zerlegen, dass Spread und Provision nicht addiert, ausgelassen oder doppelt gezählt werden.
Eine vergleichbare Kursdifferenz berechnen
Bringen Sie zunächst beide Kurse in dieselbe Richtung. Gibt der Referenzwert Einheiten der Ausgangswährung je Euro an, während der Anbieter Euro je Einheit der Ausgangswährung anzeigt, kehren Sie einen der Kurse in einer berechneten Spalte um, ohne die Rohform zu löschen. Notieren Sie die verwendete Formel.
Gleichen Sie anschließend den Zeitpunkt an. Ein für einen bestimmten Tag veröffentlichter Referenzkurs und eine an einem anderen Datum ausgeführte Zahlung messen nicht nur den Spread: Auch der Markt kann sich verändert haben. Stellen Sie die Differenz daher als „Abweichung vom gewählten Referenzwert“ dar, nicht als gesicherte Marge des Anbieters.
Identifizieren Sie schließlich die expliziten Gebühren. Lässt sich anhand des Kontoauszugs Kurs und Gebühr nicht trennen, berechnen Sie aus den belasteten Beträgen einen effektiven Gesamtkostensatz, markieren Sie dessen Zusammensetzung jedoch als unbekannt. Erfinden Sie keine Aufschlüsselung.
Verfahren in vier Schritten
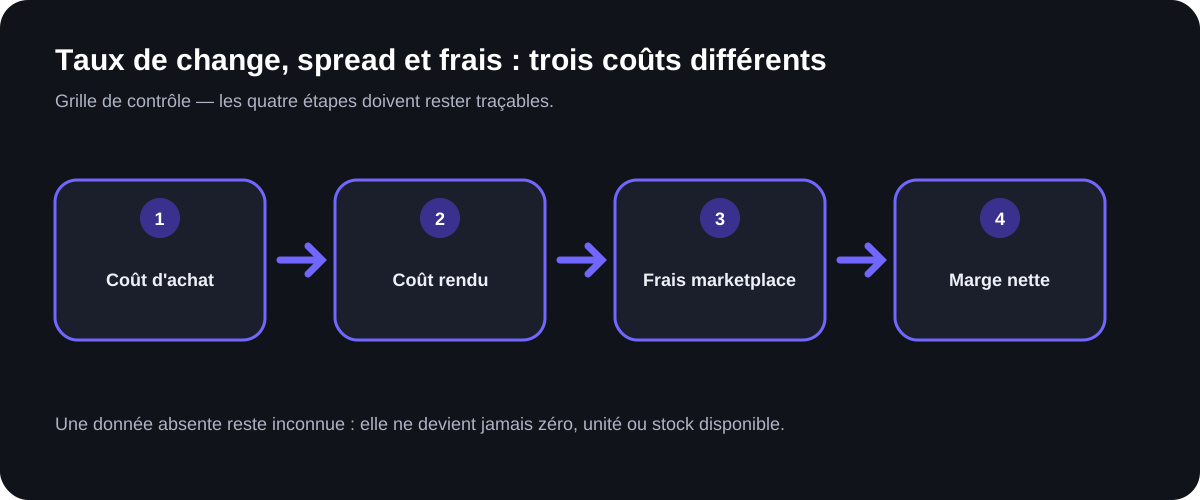
1. Auftrag archivieren. Erfassen Sie Betrag, Währung, Lieferant, geplantes Datum und Zahlungsart, ohne sensible Daten im redaktionellen Protokoll zu speichern. 2. Szenario erstellen. Wählen Sie einen datierten Referenzwert und ergänzen Sie eine Annahme zum Anbieterkurs sowie explizite Gebühren. Jede Annahme bleibt änderbar. 3. Bestätigung lesen. Prüfen Sie vor der Zahlung den vom Lieferanten erhaltenen Betrag, den belasteten Betrag, den Kurs, die Gebühren und die vom Anbieter angezeigte Gültigkeitsdauer. 4. Kontoauszug abgleichen. Ersetzen Sie nach Ausführung die Schätzung durch die festgestellte Belastung und bewahren Sie die Abweichung auf. Bleibt eine Position unklar, kennzeichnen Sie sie als „zu bestätigen“.
Fiktives Beispiel einer Aufschlüsselung
Die folgenden Werte sind rein hypothetisch und geben keinen realen Kurs oder Tarif wieder. Eine fiktive Rechnung lautet auf 200 Einheiten der Währung X. Ein didaktischer Referenzwert nennt 2 X für 1 EUR, also 100 EUR Referenzbetrag. Der fiktive Anbieter rechnet die Transaktion für 102,50 EUR um, zuzüglich einer expliziten Gebühr von 1,50 EUR. Die Gesamtbelastung beträgt somit 104 EUR.
Die Aufschlüsselung lautet:
- hypothetischer Referenzbetrag:
200 / 2 = 100 EUR; - in diesem Beispiel entstehende Umrechnungsdifferenz:
102,50 − 100 = 2,50 EUR; - hypothetische explizite Gebühr:
1,50 EUR; - effektive Gesamtkosten:
104 EUR.
Der festgestellte Selbstkostenpreis berücksichtigt 104 EUR. Die 2,50 EUR und 1,50 EUR erklären die Abweichung nur deshalb, weil das fiktive Szenario diese beiden Positionen liefert. Nennt der Anbieter lediglich eine Belastung von 104 EUR, bleibt der Gesamtbetrag verwertbar, die Aufschlüsselung darf jedoch nicht erfunden werden.
Zahlung, Umsatzsteuer und Endkosten verknüpfen
Der Währungsumtausch entscheidet nicht darüber, ob die Umsatzsteuer abziehbar ist. Diese Frage hängt von der steuerlichen Regelung, der Transaktion und den Belegen ab. Der Leitfaden Netto- und Bruttopreis sowie abziehbare Umsatzsteuer hilft bei der Wahl einer Basis, ohne jede Steuer automatisch in Kosten oder eine Forderung umzuwandeln.
Ordnen Sie im vollständigen Amazon-Selbstkostenpreis die Lieferantenbelastung den Einkaufskosten zu und die Zahlungsgebühren einer expliziten Position. Gewährt der Lieferant später eine Gutschrift, verknüpfen Sie die Anpassung mit der ursprünglichen Transaktion. Eine Umrechnung im Rahmen einer Erstattung kann eine neue Differenz erzeugen; sie darf den historischen Kurs des Einkaufs nicht stillschweigend verändern.
Simulationen ohne falsche Genauigkeit steuern
Verwenden Sie für einen künftigen Einkauf mehrere Szenarien, wenn der Wechselkurs ins Gewicht fällt. Das zentrale Szenario stützt sich auf einen Referenzwert und die aktuellen Bedingungen. Das ungünstige Szenario ergänzt eine vom Verkäufer gewählte, explizite Annahme. Kein universeller Prozentsatz garantiert die notwendige Vorsicht.
Zeigen Sie das Gültigkeitsdatum des Szenarios an und erklären Sie es für ungültig, sobald sich Angebot, Kurs oder Gebühren ändern. Ein auf den Cent genaues Ergebnis ist keine Gewissheit, solange die Zahlung noch nicht ausgeführt wurde. Der Verkäufer muss erkennen können, was beobachtet und was angenommen wurde.
Was ArbitragePro+ automatisieren kann / was der Verkäufer prüfen muss
Die Funktion convertisseur-devise ist eine vorgeschlagene Spezifikation, keine in der Anwendung bestätigte Funktion. Sie könnte beide Kursrichtungen speichern, Währungen angleichen, explizite Gebühren isolieren und Szenario mit tatsächlicher Belastung vergleichen. Sie sollte nicht vergleichbare Daten kennzeichnen und eine mehrdeutige Währung ablehnen.
Der Verkäufer muss das Angebot des Zahlungsdienstleisters, die Bedingungen seines Kontos, den erhaltenen Betrag, die Belastung, die Gebühren und die Belege prüfen. Er stimmt außerdem die steuerliche Basis mit dem zuständigen Fachexperten ab und legt die Annahmen künftiger Szenarien fest.
Checkliste vor Festlegung der Kosten
- Betrag und Währung der Rechnung sind erfasst.
- Betrag und Währung der Belastung sind bestätigt.
- Die verglichenen Kurse haben dieselbe Richtung.
- Datum und Uhrzeit sind sichtbar.
- Der EZB-Kurs bleibt ein informativer Referenzwert.
- Die expliziten Gebühren werden nicht doppelt eingerechnet.
- Eine unbekannte Aufschlüsselung bleibt als unbekannt gekennzeichnet.
- Der endgültige Selbstkostenpreis verwendet die festgestellte Belastung.
- Jede Simulation trägt ihre Annahmen und ihr Ablaufdatum.
Offizielle Quellen
- Europäische Zentralbank, Euro-Referenzkurse: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html — abgerufen am 17.08.2026.
- Europäische Zentralbank, Rahmenwerk für Referenzkurse: https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf — abgerufen am 17.08.2026.
- Wise, offizielles Hilfe-Center, Gebühren einer Überweisung: https://wise.com/fr/help/articles/2522717/frais-pour-envoyer-de-largent — abgerufen am 17.08.2026.