Chargement de la page…
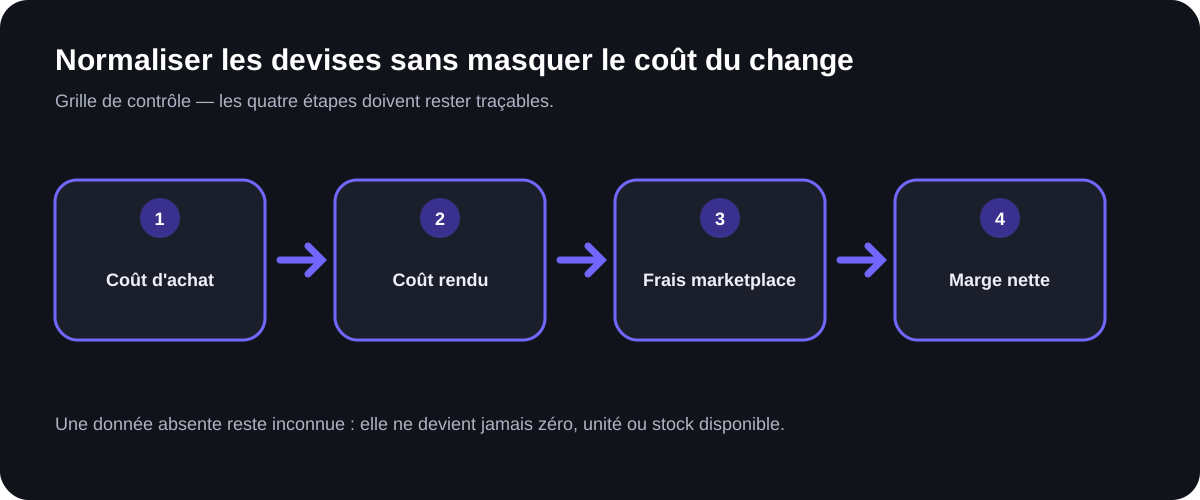
Per confrontare prezzi in più valute, conservate sempre l'importo e la valuta originali, poi aggiungete una conversione datata in una valuta di analisi. Archiviate separatamente la fonte del tasso, il suo senso di quotazione, il tasso effettivamente applicato dal prestatore di servizi e le commissioni. I tassi di riferimento della Banca centrale europea servono come punto di riferimento informativo; la BCE sconsiglia il loro uso per le transazioni. Una stima deve quindi restare contrassegnata come tale, mentre il prezzo di costo finale deve usare l'addebito realmente riscontrato e le commissioni giustificate. Questa separazione impedisce a un margine apparente di nascondere il costo del cambio.
I sei valori da non sovrascrivere mai
Una normalizzazione utile non sostituisce il prezzo fornitore con un numero in euro. Conserva una catena di calcolo. Per ogni prezzo, registrate:
- l'importo sorgente;
- il codice della valuta sorgente;
- la data operativa del prezzo;
- il tasso di conversione e il suo senso;
- la data e la fonte del tasso;
- l'importo convertito, poi i costi di transazione separati.
Questa struttura permette di ricalcolare un'analisi senza modificare la prova originale. Evita anche di confrontare due offerte convertite in date diverse senza accorgersene. Nel caso di uno stesso EAN proposto da più cataloghi, il metodo di confronto tra due fornitori deve mostrare la valuta e il timestamp di ogni offerta prima di concludere che esiste uno scarto di prezzo.
Il codice valuta non deve essere dedotto dal solo simbolo. Il segno $, per esempio, non basta a identificare una moneta precisa. Se il feed non fornisce né un codice esplicito né una regola contrattuale documentata, classificate la valuta come sconosciuta e bloccate il calcolo. Un valore sconosciuto non equivale alla valuta predefinita dell'account.
Capire il senso del tasso prima di calcolare
La pagina dei tassi di riferimento della BCE indica che le valute sono quotate contro l'euro, che è la valuta base. In altre parole, il numero pubblicato rappresenta una quantità di valuta estera per un euro. Se R indica questa quantità e M un importo nella valuta estera, la conversione di riferimento verso l'euro si scrive:
importo_eur_riferimento = M / R.
Per convertire un importo da una valuta A a una valuta B con due quotazioni entrambe espresse contro l'euro:
importo_B_riferimento = importo_A / R_A × R_B.
Queste formule non dicono nulla del prezzo effettivamente proposto da una banca, una carta o un prestatore di servizi di pagamento. Servono a verificare il senso della quotazione e a produrre un riferimento datato. Un'inversione del tasso può generare un risultato plausibile a occhio ma sbagliato; per questo il sistema deve conservare valuta_base, valuta_quotata e la formula, invece di un numero isolato chiamato semplicemente rate.
Riferimento, stima e transazione: tre stati distinti
| Stato | Dato utilizzato | Uso prudente | Cosa non bisogna affermare |
|---|---|---|---|
| Riferimento | tasso BCE datato | controllo, confronto e riferimento informativo | costo garantito della conversione |
| Stima | tasso scelto più ipotesi esplicite di commissioni o prudenza | simulazione prima dell'acquisto | addebito finale o margine acquisito |
| Transazione | estratto conto o fattura del prestatore, commissioni incluse separatamente | prezzo di costo riscontrato | tasso riutilizzabile per un'operazione futura |
La BCE precisa che i suoi tassi di riferimento vengono solitamente aggiornati nei giorni lavorativi verso le 16:00 CET, escludendo i giorni di chiusura TARGET, e che sono pubblicati a titolo informativo. Ciò impone di registrare la data di pubblicazione effettivamente utilizzata. Un prezzo fornitore ricevuto nel weekend non deve essere associato silenziosamente a un tasso inesistente per quel giorno: la politica interna deve indicare quale data disponibile viene usata e contrassegnare il risultato come stima.
Esempio ipotetico e riproducibile
Prendiamo una valuta fittizia X. Ipotesi puramente didattiche, senza alcun legame con un tasso o una tariffa reale: una fattura vale 200 X; il riferimento adottato è 2 X per 1 EUR; il prestatore addebita infine 104 EUR, comprensivi di tutti i costi di cambio associati a questa operazione.
L'importo di riferimento è:
200 X / 2 X per EUR = 100 EUR.
Lo scarto di transazione riscontrato è:
104 EUR - 100 EUR = 4 EUR.
Per questa fattura, il prezzo di costo riscontrato legato all'acquisto in valuta estera è 104 EUR, non 100 EUR. I 4 EUR di scarto devono restare visibili come differenza tra il riferimento e l'addebito, secondo il dettaglio disponibile presso il prestatore. Questo esempio non propone né un cuscinetto universale né una percentuale di sicurezza: una simulazione futura deve usare un'ipotesi scelta, nominata e modificabile dal venditore.
Se la fattura contiene più righe, la ripartizione dello scarto e delle commissioni segue una regola interna documentata — per valore sorgente, valore convertito o altra chiave giustificata. Come per l'allocazione delle spese di spedizione per prodotto, nessuna chiave deve essere presentata come una verità universale. Il totale ripartito deve riconciliarsi con il costo effettivamente riscontrato.
Procedura di normalizzazione controllabile
1. Leggere la valuta sorgente. Usate il codice fornito dal catalogo o dalla documentazione contrattuale. In caso di ambiguità, fermate la conversione. 2. Conservare il prezzo grezzo. Non arrotondate e non sostituite l'importo originale. Conservate anche quantità, unità ed eventuale scaglione. 3. Scegliere la valuta di analisi. Documentatela a livello di scenario affinché tutte le offerte confrontate usino lo stesso riferimento. 4. Selezionare il tasso datato. Registrate la fonte ufficiale, la data, la base, la valuta quotata e il senso della formula. 5. Calcolare con una precisione interna sufficiente. Rimandate l'arrotondamento alla visualizzazione o alla fase contabile appropriata; conservate il valore prima dell'arrotondamento per l'audit. 6. Aggiungere le ipotesi di stima. Commissioni forfettarie, scarto di tasso o margine di prudenza devono essere ciascuno una voce visibile, con autore e data. 7. Riconciliare dopo la transazione. Sostituite la stima nel calcolo finale con l'addebito e le commissioni osservate, senza cancellare lo scenario precedente. 8. Ricalcolare gli indicatori. Il margine o il ROI vengono ricalcolati dopo cambio, sconto, trasporto e altri costi rilevanti; non sono garantiti dal solo prezzo convertito.
Trattare date, arrotondamenti e scaglioni senza distorsioni
La data deve rispondere all'obiettivo. Per confrontare offerte oggi, usate un riferimento comune chiaramente datato. Per calcolare un costo storico, partite dall'importo effettivamente addebitato. Per stabilire una scrittura fiscale o contabile, applicate le regole confermate con il professionista e la giurisdizione interessati; un tasso di analisi commerciale non deve essere presentato come tasso fiscale ufficiale.
Anche l'arrotondamento cumulato può falsare un confronto sui volumi. Non convertite ogni unità a due decimali prima di moltiplicare se il contratto fattura una riga complessiva con maggiore precisione. Calcolate prima secondo il metodo di fatturazione, poi riconciliate il totale. Visualizzate quindi gli importi monetari secondo la precisione attesa, conservando il dettaglio tecnico.
Infine, convertite il prezzo giusto. Uno sconto a scaglioni può dipendere dalla quantità ordinata. La guida su gli sconti e il prezzo unitario mostra perché quantità, unità e condizioni devono essere risolte prima della valuta. Convertire un prezzo a scaglione non applicabile dà un risultato matematicamente esatto ma commercialmente inutilizzabile.
Cosa può automatizzare ArbitragePro+ / cosa deve verificare il venditore
La funzione convertitore-valuta è una specifica proposta, non una funzione dichiarata come disponibile. Potrebbe conservare il prezzo sorgente, importare un tasso di riferimento datato, applicare una formula dal senso esplicito, mostrare le ipotesi di commissione e confrontare stima e transazione riscontrata. Dovrebbe vietare la conversione automatica di una valuta sconosciuta e conservare ogni versione dello scenario.
Il venditore deve verificare la valuta, la data pertinente, il tasso e le commissioni effettivamente applicate dal proprio prestatore, oltre alle regole contabili e fiscali del proprio caso. Sceglie le ipotesi di prudenza e conferma che nessun indicatore di redditività venga mostrato come certo prima della transazione.
Checklist prima di confrontare i margini
- L'importo e la valuta d'origine restano invariati e consultabili.
- Il codice valuta è esplicito; nessun simbolo ambiguo viene interpretato da solo.
- La base, la valuta quotata e il senso della formula sono registrati.
- La data del tasso corrisponde a una politica documentata.
- Il tasso BCE è presentato come riferimento informativo, non come tasso di transazione.
- Le commissioni e gli scarti di tasso sono voci separate.
- Le ipotesi sono nominate e non sostituiscono i costi riscontrati.
- Gli arrotondamenti sono rimandati e il totale è riconciliato con la fattura.
- Il prezzo a scaglione effettivamente applicabile è determinato prima della conversione.
- Il calcolo finale usa l'addebito osservato non appena disponibile.
Testare una conversione trasparente
Apri l'analisi dei costi in ArbitragePro+
Fonti ufficiali
- Banca centrale europea, tassi di cambio di riferimento dell'euro: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html (consultato il 2026-08-17).
- Banca centrale europea, quadro dei tassi di cambio di riferimento: https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf (consultato il 2026-08-17).