Chargement de la page…
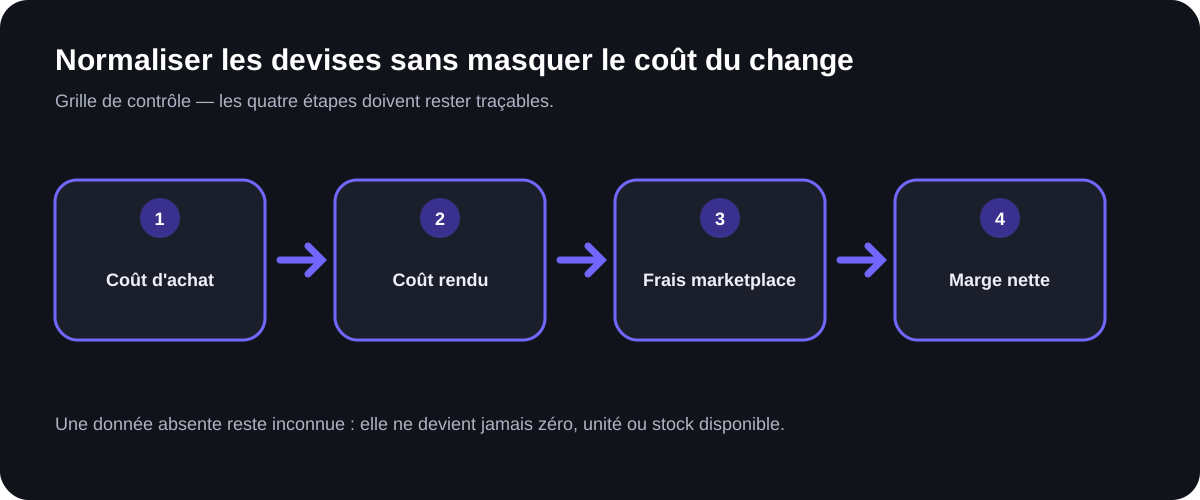
Pour comparer des prix en plusieurs devises, conservez toujours le montant et la devise d'origine, puis ajoutez une conversion datée dans une devise d'analyse. Stockez séparément la source du taux, son sens de cotation, le taux réellement appliqué par le prestataire et les frais. Les taux de référence de la Banque centrale européenne servent de repère informatif ; la BCE déconseille leur usage pour des transactions. Une estimation doit donc rester marquée comme telle, tandis que le prix de revient final doit utiliser le débit réellement constaté et les frais justifiés. Cette séparation empêche une marge apparente de cacher le coût du change.
Les six valeurs à ne jamais écraser
Une normalisation utile ne remplace pas le prix fournisseur par un nombre en euros. Elle conserve une chaîne de calcul. Pour chaque prix, enregistrez :
- le montant source ;
- le code de la devise source ;
- la date métier du prix ;
- le taux de conversion et son sens ;
- la date et la source du taux ;
- le montant converti, puis les coûts de transaction séparés.
Cette structure permet de recalculer une analyse sans modifier la preuve d'origine. Elle évite aussi de comparer deux offres converties à des dates différentes sans le voir. Dans le cas d'un même EAN proposé par plusieurs catalogues, la méthode de comparaison de deux fournisseurs doit afficher la devise et l'horodatage de chaque offre avant de conclure à un écart de prix.
Le code devise ne doit pas être déduit du symbole seul. Le signe $, par exemple, ne suffit pas à identifier une monnaie précise. Si le flux ne fournit ni code explicite ni règle contractuelle documentée, classez la devise comme inconnue et bloquez le calcul. Une valeur inconnue n'est pas équivalente à la devise par défaut du compte.
Comprendre le sens du taux avant de calculer
La page des taux de référence de la BCE indique que les monnaies sont cotées contre l'euro, qui est la devise de base. Autrement dit, le nombre publié représente une quantité de monnaie étrangère pour un euro. Si R désigne cette quantité et M un montant dans la monnaie étrangère, la conversion de référence vers l'euro s'écrit :
montant_eur_reference = M / R.
Pour convertir un montant d'une monnaie A vers une monnaie B avec deux cotations toutes deux exprimées contre l'euro :
montant_B_reference = montant_A / R_A × R_B.
Ces formules ne disent rien du prix effectivement proposé par une banque, une carte ou un prestataire de paiement. Elles servent à vérifier le sens de cotation et à produire un repère daté. Une inversion de taux peut générer un résultat plausible à l'œil mais faux ; c'est pourquoi le système doit conserver devise_base, devise_cotee et la formule, plutôt qu'un nombre isolé appelé simplement rate.
Référence, estimation et transaction : trois états distincts
| État | Donnée utilisée | Usage prudent | Ce qu'il ne faut pas affirmer |
|---|---|---|---|
| Référence | taux BCE daté | contrôle, comparaison et repère informatif | coût garanti de la conversion |
| Estimation | taux choisi plus hypothèses explicites de frais ou de prudence | simulation avant achat | débit final ou marge acquise |
| Transaction | relevé ou facture du prestataire, frais inclus séparément | prix de revient constaté | taux réutilisable pour une opération future |
La BCE précise que ses taux de référence sont habituellement mis à jour les jours ouvrés vers 16 h CET, hors jours de fermeture de TARGET, et qu'ils sont publiés à titre informatif. Cela impose d'enregistrer la date de publication réellement utilisée. Un prix fournisseur reçu le week-end ne doit pas être associé silencieusement à un taux inexistant pour ce jour : la politique interne doit indiquer quelle date disponible est retenue et marquer le résultat comme estimation.
Exemple hypothétique et reproductible
Prenons une monnaie fictive X. Hypothèses purement pédagogiques, sans rapport avec un cours ou un tarif réel : une facture vaut 200 X ; le repère retenu est 2 X pour 1 EUR ; le prestataire débite finalement 104 EUR, tous coûts de change associés à cette opération compris.
Le montant de référence est :
200 X / 2 X par EUR = 100 EUR.
L'écart de transaction constaté est :
104 EUR - 100 EUR = 4 EUR.
Pour cette facture, le prix de revient constaté lié à l'achat en devise est 104 EUR, pas 100 EUR. Les 4 EUR d'écart doivent rester visibles comme différence entre le repère et le débit, selon le détail disponible auprès du prestataire. Cet exemple ne propose ni coussin universel ni pourcentage de sécurité : une simulation future doit utiliser une hypothèse choisie, nommée et modifiable par le vendeur.
Si la facture contient plusieurs lignes, la répartition de l'écart et des frais suit une règle interne documentée — par valeur source, valeur convertie ou autre clé justifiée. Comme pour l'allocation des frais de port par produit, aucune clé ne doit être présentée comme une vérité universelle. Le total réparti doit se réconcilier avec le coût réellement constaté.
Procédure de normalisation contrôlable
1. Lire la devise source. Utilisez le code fourni par le catalogue ou la documentation contractuelle. En cas d'ambiguïté, stoppez la conversion. 2. Conserver le prix brut. N'arrondissez pas et ne remplacez pas le montant d'origine. Gardez aussi quantité, unité et éventuel palier. 3. Choisir la devise d'analyse. Documentez-la au niveau du scénario afin que toutes les offres comparées utilisent le même référentiel. 4. Sélectionner le taux daté. Enregistrez la source officielle, la date, la base, la devise cotée et le sens de la formule. 5. Calculer avec une précision interne suffisante. Reportez l'arrondi à l'affichage ou à l'étape comptable appropriée ; conservez la valeur avant arrondi pour l'audit. 6. Ajouter les hypothèses d'estimation. Frais forfaitaires, écart de taux ou marge de prudence doivent chacun être un poste visible, avec leur auteur et leur date. 7. Réconcilier après transaction. Remplacez l'estimation dans le calcul final par le débit et les frais observés, sans effacer l'ancien scénario. 8. Recalculer les indicateurs. La marge ou le ROI sont recalculés après change, remise, transport et autres coûts pertinents ; ils ne sont pas garantis par le seul prix converti.
Traiter dates, arrondis et paliers sans biais
La date doit répondre à l'objectif. Pour comparer des offres aujourd'hui, utilisez un repère commun clairement daté. Pour calculer un coût historique, partez du montant réellement débité. Pour établir une écriture fiscale ou comptable, appliquez les règles confirmées avec le professionnel et la juridiction concernés ; un taux d'analyse commerciale ne doit pas être présenté comme taux fiscal officiel.
L'arrondi cumulé peut aussi fausser une comparaison volumique. Ne convertissez pas chaque unité à deux décimales avant de multiplier si le contrat facture une ligne globale avec plus de précision. Calculez d'abord selon la méthode de facturation, puis rapprochez le total. Affichez ensuite les montants monétaires selon la précision attendue, tout en conservant le détail technique.
Enfin, convertissez le bon prix. Une remise de palier peut dépendre de la quantité commandée. Le guide sur les remises et le prix unitaire montre pourquoi la quantité, l'unité et les conditions doivent être résolues avant la devise. Convertir un prix de palier non applicable donne un résultat exact mathématiquement mais inutilisable commercialement.
Ce qu'ArbitragePro+ peut automatiser / ce que le vendeur doit vérifier
La fonction convertisseur-devise est une spécification proposée, pas une fonction affirmée comme disponible. Elle pourrait conserver le prix source, importer un taux de référence daté, appliquer une formule au sens explicite, afficher les hypothèses de frais et comparer estimation et transaction constatée. Elle devrait interdire la conversion automatique d'une devise inconnue et conserver chaque version du scénario.
Le vendeur doit vérifier la devise, la date pertinente, le taux et les frais réellement appliqués par son prestataire, ainsi que les règles comptables et fiscales de son cas. Il choisit les hypothèses de prudence et confirme qu'aucun indicateur de rentabilité n'est affiché comme certain avant la transaction.
Checklist avant de comparer les marges
- Le montant et la devise d'origine restent inchangés et consultables.
- Le code devise est explicite ; aucun symbole ambigu n'est interprété seul.
- La base, la devise cotée et le sens de la formule sont enregistrés.
- La date du taux correspond à une politique documentée.
- Le taux BCE est présenté comme référence informative, pas comme taux de transaction.
- Les frais et écarts de taux sont des postes séparés.
- Les hypothèses sont nommées et ne remplacent pas les coûts constatés.
- Les arrondis sont reportés et le total est réconcilié avec la facture.
- Le prix de palier réellement applicable est déterminé avant conversion.
- Le calcul final utilise le débit observé dès qu'il est disponible.
Tester une conversion transparente
Ouvrir l'analyse de coûts dans ArbitragePro+
Sources officielles
- Banque centrale européenne, taux de change de référence de l'euro : https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html (consulté le 2026-08-17).
- Banque centrale européenne, cadre des taux de change de référence : https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf (consulté le 2026-08-17).