Chargement de la page…
Om prijzen in meerdere valuta's te vergelijken, bewaar je altijd het oorspronkelijke bedrag en de oorspronkelijke valuta, en voeg je vervolgens een gedateerde omrekening toe in een analysevaluta. Sla de bron van de koers, de noteringsrichting, de daadwerkelijk door de dienstverlener toegepaste koers en de kosten apart op. De referentiekoersen van de Europese Centrale Bank dienen als informatief ijkpunt; de ECB raadt het gebruik ervan voor transacties af. Een schatting moet dus als zodanig gemarkeerd blijven, terwijl de uiteindelijke kostprijs het werkelijk geconstateerde debet en de verantwoorde kosten moet gebruiken. Deze scheiding voorkomt dat een schijnbare marge de wisselkosten verbergt.
De zes waarden die je nooit mag overschrijven
Een nuttige normalisatie vervangt de leveranciersprijs niet door een getal in euro's. Ze bewaart een rekenketen. Registreer voor elke prijs:
- het bronbedrag;
- de broncode van de valuta;
- de zakelijke datum van de prijs;
- de omrekeningskoers en de richting ervan;
- de datum en bron van de koers;
- het omgerekende bedrag, gevolgd door de afzonderlijke transactiekosten.
Deze structuur maakt het mogelijk een analyse opnieuw te berekenen zonder het oorspronkelijke bewijs te wijzigen. Ze voorkomt ook dat twee aanbiedingen die op verschillende datums zijn omgerekend, ongemerkt worden vergeleken. Bij eenzelfde EAN dat door meerdere catalogi wordt aangeboden, moet de methode voor het vergelijken van twee leveranciers de valuta en de tijdstempel van elke aanbieding tonen voordat een prijsverschil wordt geconcludeerd.
De valutacode mag niet louter uit het symbool worden afgeleid. Het teken $ bijvoorbeeld volstaat niet om een specifieke munt te identificeren. Als de feed geen expliciete code of gedocumenteerde contractuele regel biedt, classificeer de valuta dan als onbekend en blokkeer de berekening. Een onbekende waarde staat niet gelijk aan de standaardvaluta van het account.
De richting van de koers begrijpen vóór je rekent
De pagina met referentiekoersen van de ECB geeft aan dat valuta's genoteerd worden tegenover de euro, die de basisvaluta is. Met andere woorden: het gepubliceerde getal geeft een hoeveelheid vreemde valuta weer voor één euro. Als R deze hoeveelheid aangeeft en M een bedrag in de vreemde valuta, dan luidt de referentie-omrekening naar euro:
bedrag_eur_referentie = M / R.
Om een bedrag van munt A naar munt B om te rekenen met twee noteringen die beide tegenover de euro zijn uitgedrukt:
bedrag_B_referentie = bedrag_A / R_A × R_B.
Deze formules zeggen niets over de prijs die een bank, kaart of betaaldienstverlener daadwerkelijk aanbiedt. Ze dienen om de noteringsrichting te controleren en een gedateerd ijkpunt te produceren. Een omgekeerde koers kan een resultaat opleveren dat op het oog plausibel maar toch fout is; daarom moet het systeem basisvaluta, genoteerde_valuta en de formule bewaren, in plaats van een op zichzelf staand getal simpelweg rate te noemen.
Referentie, schatting en transactie: drie verschillende statussen
| Status | Gebruikte data | Voorzichtig gebruik | Wat je niet mag beweren |
|---|---|---|---|
| Referentie | gedateerde ECB-koers | controle, vergelijking en informatief ijkpunt | gegarandeerde omrekenkosten |
| Schatting | gekozen koers plus expliciete kosten- of voorzichtigheidsaannames | simulatie vóór aankoop | uiteindelijk debet of behaalde marge |
| Transactie | afschrift of factuur van de dienstverlener, kosten apart vermeld | geconstateerde kostprijs | koers herbruikbaar voor een toekomstige transactie |
De ECB geeft aan dat haar referentiekoersen doorgaans op werkdagen rond 16.00 uur CET worden bijgewerkt, behalve op TARGET-sluitingsdagen, en dat ze informatief worden gepubliceerd. Dit vereist dat de werkelijk gebruikte publicatiedatum wordt geregistreerd. Een leveranciersprijs die in het weekend binnenkomt, mag niet stilzwijgend gekoppeld worden aan een niet-bestaande koers voor die dag: het interne beleid moet aangeven welke beschikbare datum wordt gebruikt en het resultaat als schatting markeren.
Hypothetisch en reproduceerbaar voorbeeld
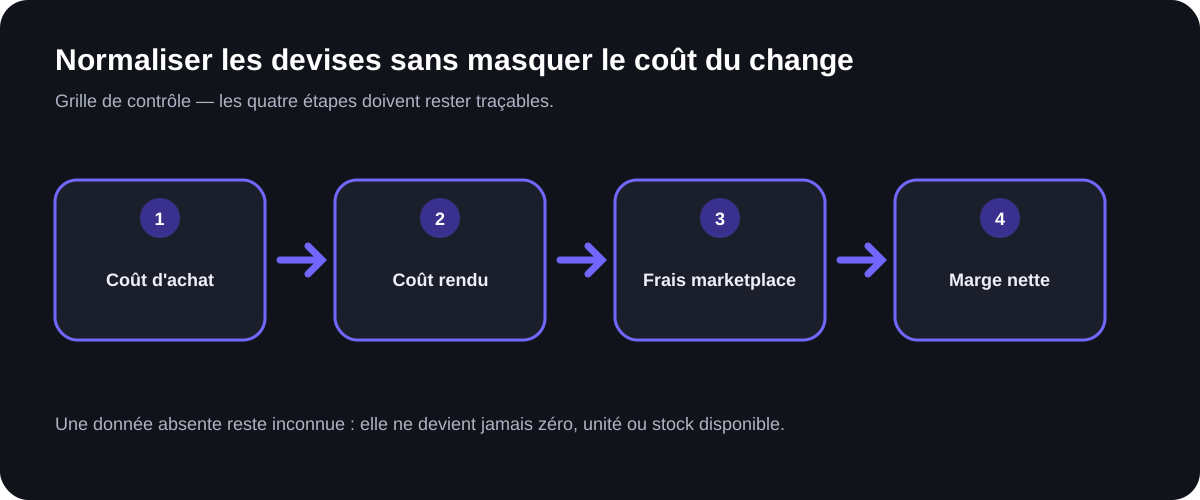
Neem een fictieve munt X. Zuiver educatieve aannames, zonder verband met een reële koers of tarief: een factuur is 200 X waard; het gehanteerde ijkpunt is 2 X voor 1 EUR; de dienstverlener debiteert uiteindelijk 104 EUR, inclusief alle bij deze transactie horende wisselkosten.
Het referentiebedrag is:
200 X / 2 X per EUR = 100 EUR.
Het geconstateerde transactieverschil is:
104 EUR - 100 EUR = 4 EUR.
Voor deze factuur is de geconstateerde kostprijs die verband houdt met de aankoop in vreemde valuta 104 EUR, niet 100 EUR. De 4 EUR aan verschil moet zichtbaar blijven als het verschil tussen het ijkpunt en het debet, afhankelijk van de details die de dienstverlener verstrekt. Dit voorbeeld stelt geen universele buffer of veiligheidspercentage voor: een toekomstige simulatie moet een gekozen, benoemde en door de verkoper aanpasbare aanname gebruiken.
Als de factuur meerdere regels bevat, volgt de verdeling van het verschil en de kosten een gedocumenteerde interne regel — op basis van bronwaarde, omgerekende waarde of een andere verantwoorde sleutel. Net als bij de toewijzing van verzendkosten per product mag geen enkele sleutel als universele waarheid worden voorgesteld. Het verdeelde totaal moet aansluiten bij de werkelijk geconstateerde kosten.
Controleerbare normalisatieprocedure
1. De bronvaluta lezen. Gebruik de code uit de catalogus of de contractuele documentatie. Stop bij twijfel de omrekening. 2. De brutoprijs bewaren. Rond niet af en vervang het oorspronkelijke bedrag niet. Bewaar ook hoeveelheid, eenheid en eventuele staffel. 3. De analysevaluta kiezen. Documenteer dit op scenarioniveau, zodat alle vergeleken aanbiedingen dezelfde referentie gebruiken. 4. De gedateerde koers selecteren. Registreer de officiële bron, de datum, de basis, de genoteerde valuta en de richting van de formule. 5. Rekenen met voldoende interne precisie. Verplaats afronding naar de weergave of de juiste boekhoudkundige stap; bewaar de waarde vóór afronding voor audit. 6. De schattingsaannames toevoegen. Vaste kosten, koersverschil of voorzichtigheidsmarge moeten elk een zichtbare post zijn, met auteur en datum. 7. Reconciliëren na de transactie. Vervang de schatting in de eindberekening door het geconstateerde debet en de geconstateerde kosten, zonder het oorspronkelijke scenario te wissen. 8. De indicatoren herberekenen. Marge of ROI worden herberekend na wissel, korting, transport en andere relevante kosten; ze worden niet gegarandeerd door alleen de omgerekende prijs.
Datums, afrondingen en staffels zonder vertekening behandelen
De datum moet aansluiten bij het doel. Om aanbiedingen vandaag te vergelijken, gebruik je een gemeenschappelijk, duidelijk gedateerd ijkpunt. Om een historische kostprijs te berekenen, ga je uit van het werkelijk gedebiteerde bedrag. Om een fiscale of boekhoudkundige boeking op te stellen, pas je de regels toe die zijn bevestigd met de betrokken professional en jurisdictie; een commerciële analysekoers mag niet als officiële fiscale koers worden voorgesteld.
Ook cumulatieve afronding kan een volumevergelijking vertekenen. Reken niet elke eenheid af op twee decimalen voordat je vermenigvuldigt als het contract een totale regel met meer precisie factureert. Reken eerst volgens de facturatiemethode en sluit vervolgens het totaal aan. Toon daarna de geldbedragen volgens de verwachte precisie, met behoud van het technische detail.
Reken tot slot de juiste prijs om. Een staffelkorting kan afhangen van de bestelde hoeveelheid. De gids over kortingen en de eenheidsprijs laat zien waarom hoeveelheid, eenheid en voorwaarden opgelost moeten worden vóór de valuta. Het omrekenen van een niet-toepasselijke staffelprijs geeft een wiskundig exact maar commercieel onbruikbaar resultaat.
Wat ArbitragePro+ kan automatiseren / wat de verkoper zelf moet controleren
De functie valutaconverter is een voorgestelde specificatie, geen functie die als beschikbaar wordt bevestigd. Ze zou de bronprijs kunnen bewaren, een gedateerde referentiekoers kunnen importeren, een formule met expliciete richting kunnen toepassen, kostenaannames kunnen tonen en schatting met geconstateerde transactie kunnen vergelijken. Ze zou automatische omrekening van een onbekende valuta moeten verbieden en elke versie van het scenario moeten bewaren.
De verkoper moet de valuta, de relevante datum, de koers en de door zijn dienstverlener daadwerkelijk toegepaste kosten controleren, evenals de boekhoudkundige en fiscale regels van zijn situatie. Hij kiest de voorzichtigheidsaannames en bevestigt dat geen enkele winstgevendheidsindicator als zeker wordt weergegeven vóór de transactie.
Checklist vóór je marges vergelijkt
- Het oorspronkelijke bedrag en de oorspronkelijke valuta blijven ongewijzigd en raadpleegbaar.
- De valutacode is expliciet; geen enkel dubbelzinnig symbool wordt op zichzelf geïnterpreteerd.
- De basis, de genoteerde valuta en de richting van de formule zijn geregistreerd.
- De datum van de koers komt overeen met een gedocumenteerd beleid.
- De ECB-koers wordt gepresenteerd als informatieve referentie, niet als transactiekoers.
- Kosten en koersverschillen zijn afzonderlijke posten.
- Aannames zijn benoemd en vervangen niet de geconstateerde kosten.
- Afrondingen worden doorgeschoven en het totaal wordt aangesloten met de factuur.
- De daadwerkelijk toepasselijke staffelprijs wordt bepaald vóór omrekening.
- De eindberekening gebruikt het geconstateerde debet zodra het beschikbaar is.
Een transparante omrekening testen
Open de kostenanalyse in ArbitragePro+
Officiële bronnen
- Europese Centrale Bank, referentiewisselkoersen van de euro: https://www.ecb.europa.eu/stats/policy_and_exchange_rates/euro_reference_exchange_rates/html/index.en.html (geraadpleegd op 17-08-2026).
- Europese Centrale Bank, kader voor de referentiewisselkoersen: https://www.ecb.europa.eu/stats/pdf/exchange/Frameworkfortheeuroforeignexchangereferencerates.en.pdf (geraadpleegd op 17-08-2026).